
📋 À retenir — Compte à terme (CAT) en 2026 :
- Taux garanti dès la souscription — un compte à terme bloque votre argent pour une durée fixée à l’avance, en échange d’un taux d’intérêt connu dès l’ouverture
- Meilleurs taux 2026 — entre 2,5 % et 3,6 % brut selon la durée, contre 1,7 % net pour le Livret A
- Fiscalité 2026 — PFU à 31,4 % (12,8 % d’IR + 18,6 % de prélèvements sociaux), sauf option pour le barème progressif si votre TMI est faible
- Argent bloqué jusqu’à l’échéance — un retrait anticipé fait perdre tout ou partie des intérêts selon les banques
- Capital garanti — jusqu’à 100 000 € par banque via le FGDR
Vous avez une somme d’argent qui dort sur votre compte courant et vous cherchez mieux que le Livret A sans prendre de risque ? Le compte à terme est peut-être exactement ce qu’il vous faut – à condition de bien comprendre les règles du jeu. 🎯
J’ai analysé les offres du moment, comparé les taux, décortiqué la fiscalité 2026. Voici tout ce que vous devez savoir avant d’ouvrir un CAT. 🚀

Mise à jour le 14 septembre 2026 par Ronan JAUNATRE
C’est quoi un compte à terme exactement ? 💡
Le principe : bloquer son argent pour gagner plus
Un compte à terme (ou CAT), c’est simple : vous déposez une somme d’argent auprès d’une banque, vous vous engagez à ne pas y toucher pendant une durée déterminée (1 mois, 6 mois, 1 an, 3 ans…), et en échange la banque vous verse un taux d’intérêt garanti dès la souscription. 💡
Contrairement au Livret A ou au livret bancaire classique, vous ne pouvez pas faire de versements complémentaires après l’ouverture. C’est un dépôt unique, bloqué jusqu’à l’échéance. 📌
Quelques caractéristiques clés :
- Dépôt unique à l’ouverture (pas de versements ultérieurs)
- Durée fixée à l’avance : de 1 mois à 5 ans selon les banques
- Taux garanti dès la souscription (pas de mauvaise surprise)
- Capital garanti : votre mise de départ est protégée
- Retrait anticipé possible mais souvent pénalisé (réduction ou suppression des intérêts)
💡 Le CAT est un produit d’épargne réglementé par le Code monétaire et financier. Vos dépôts sont garantis jusqu’à 100 000 € par banque par le Fonds de Garantie des Dépôts et de Résolution (FGDR).
À retenir 📌 : le compte à terme vous offre un taux garanti en échange d’un blocage de votre argent. C’est 100 % sécurisé, sans risque de perte en capital. Le seul vrai risque : avoir besoin de cet argent avant l’échéance. Si votre épargne de précaution est déjà bien garnie ailleurs, le CAT peut booster votre rendement sans stress.
CAT à taux fixe vs taux progressif : quelle différence ?
Il existe deux grandes familles de comptes à terme :
Le CAT à taux fixe 🎯 — Le taux est défini une fois pour toutes à l’ouverture et ne bouge pas jusqu’à l’échéance. C’est la formule la plus répandue et la plus lisible. Vous savez exactement ce que vous allez toucher.
Le CAT à taux progressif — Le taux augmente par paliers au fil du temps. Par exemple : 2 % la première année, 2,5 % la deuxième, 3 % la troisième. L’avantage ? Si vous retirez avant l’échéance finale, vous touchez quand même les intérêts correspondant au palier atteint. C’est plus souple, mais souvent moins rentable qu’un bon taux fixe sur la même durée.
Il existe aussi des CAT à taux variable, indexés sur un indice de marché (type Euribor). Moins courants chez les particuliers, ils conviennent plutôt aux entreprises qui veulent suivre l’évolution des taux. 📊
Mon conseil : pour un particulier en 2026, le taux fixe reste la valeur sûre. Vous savez exactement où vous allez.
Les taux des comptes à terme en 2026 🚀
Où en sont les taux actuellement ?
Après la hausse des taux directeurs de la BCE entre 2022 et 2024, les taux CAT ont bien monté. En 2026, ils se sont stabilisés à des niveaux encore attractifs, même si la tendance est légèrement baissière. 📉
Voici un ordre de grandeur des taux CAT bruts observés sur le marché en septembre 2026, avec le taux net réel après la fiscalité 2026 (PFU à 31,4 %) :
| Durée | Taux brut indicatif | Taux net estimé (PFU 31,4 %) |
|---|---|---|
| 3 mois | 2,0 % – 2,5 % | 1,37 % – 1,72 % |
| 6 mois | 2,3 % – 2,8 % | 1,58 % – 1,92 % |
| 12 mois | 2,5 % – 3,0 % | 1,72 % – 2,06 % |
| 24 mois | 2,8 % – 3,3 % | 1,92 % – 2,26 % |
| 36 mois | 3,0 % – 3,6 % | 2,06 % – 2,47 % |
Taux indicatifs observés sur le marché en septembre 2026. Vérifiez toujours les conditions en vigueur au moment de votre souscription.
Pour référence : le Livret A est à 1,7 % net depuis février 2025. Les meilleurs CAT sur 12 mois font mieux en brut, mais attention à la fiscalité (le Livret A est exonéré d’impôt, pas le CAT). 💡
Taux fixe, progressif ou variable : lequel choisir ?
La question que tout le monde se pose. Voici ma réponse directe :
- Vous avez une somme précise à placer pour une durée précise → taux fixe, sans hésiter. Vous maximisez le rendement et vous savez exactement ce que vous touchez.
- Vous n’êtes pas sûr de tenir jusqu’à l’échéance → taux progressif. Vous limitez la casse en cas de retrait anticipé.
- Vous pensez que les taux vont encore monter → taux variable, mais c’est un pari risqué et les offres sont rares chez les particuliers.
Dans 90 % des cas, le taux fixe est le bon choix si vous avez une épargne de précaution solide par ailleurs. 💡
Notre comparatif complet des taux, conditions et avis
Compte à terme : avantages et inconvénients honnêtes ⚖️
Ce qui est bien (vraiment)
✅ Taux garanti : vous savez dès le départ ce que vous allez gagner. Zéro surprise.
✅ Capital garanti : impossible de perdre votre mise, contrairement aux actions ou à l’immobilier.
✅ Rendement supérieur au Livret A (brut) : sur 12 mois ou plus, les meilleurs CAT battent clairement le Livret A en taux brut.
✅ Accessible : pas besoin d’être expert en finance. Vous déposez, vous attendez, vous récupérez.
✅ Garanti par le FGDR jusqu’à 100 000 € par établissement.
✅ Pas de frais : chez la plupart des banques en ligne, ouverture, gestion et clôture sont gratuites.
Ce qui est moins bien (soyons honnêtes)
❌ Argent bloqué : c’est le revers de la médaille. Si vous avez besoin de cet argent en urgence, vous serez pénalisé.
❌ Fiscalité : contrairement au Livret A, les intérêts du CAT sont imposables. Le PFU de 31,4 % grignote une partie du rendement.
❌ Pas de versements complémentaires : vous ne pouvez pas alimenter votre CAT après l’ouverture.
❌ Taux net parfois décevant : une fois la fiscalité déduite, l’écart avec le Livret A se réduit. Sur des durées courtes (3-6 mois), l’avantage est limité.
❌ Inflation : si l’inflation repart à la hausse, votre rendement réel peut devenir négatif.
La fiscalité du compte à terme : ce que vous allez vraiment payer 💰
C’est souvent là que les gens déchantent. On vous vend un taux de 3 %, mais ce n’est pas ce que vous touchez réellement. Soyons cash. 💡
PFU 31,4 % ou barème progressif : le bon choix selon votre situation
Les intérêts d’un compte à terme sont des revenus de capitaux mobiliers. Par défaut, ils sont soumis au Prélèvement Forfaitaire Unique (PFU) en 2026, aussi appelé « flat tax » :
- 12,8 % d’impôt sur le revenu
- 18,6 % de prélèvements sociaux (CSG/CRDS)
- Total : 31,4 % prélevés à la source par la banque
Exemple concret : vous placez 10 000 € sur 12 mois à 3 % brut. Vous touchez 300 € d’intérêts bruts. Après PFU à 31,4 %, il vous reste 205,80 € nets, soit un taux net d’environ 2,06 %. 📊
Peut-on faire mieux ? Oui, si votre tranche marginale d’imposition (TMI) est faible. Vous pouvez opter pour le barème progressif de l’IR au moment de votre déclaration de revenus. Si votre TMI est à 11 % (voire 0 %), vous payez moins que les 12,8 % du PFU.
Règle simple 📌 : TMI à 0 % ou 11 % → optez pour le barème progressif, vous payez moins. TMI à 30 % ou plus → gardez le PFU, c’est plus avantageux.
💡 Bon à savoir : si votre revenu fiscal de référence est inférieur à 25 000 € (célibataire) ou 50 000 € (couple), vous pouvez demander une dispense d’acompte à votre banque. Vous paierez l’impôt uniquement lors de votre déclaration annuelle.
Notre comparatif complet des taux, conditions et avis
Compte à terme vs Livret A vs fonds euros : qui gagne ? 🏆
Tableau comparatif des placements sécurisés
Voici la comparaison que tout le monde cherche. On va être honnêtes sur les chiffres réels, pas les taux de vitrine.
| Critère | Compte à terme | Livret A | Fonds euros (assurance-vie) |
|---|---|---|---|
| Taux brut 2026 | 2,5 % – 3,6 % | 1,7 % | 2,5 % – 3,5 % |
| Taux net estimé | 1,72 % – 2,47 % | 1,7 % (exonéré) | 2,0 % – 3,0 %* |
| Liquidité | Bloqué jusqu’à l’échéance | Disponible à tout moment | Disponible (délai 2-4 sem.) |
| Fiscalité | PFU 31,4 % (ou barème IR) | Exonéré | PFU après 8 ans (abattement) |
| Garantie capital | Oui (FGDR 100k€) | Oui | Oui (FGAP 70k€) |
| Versements libres | Non (dépôt unique) | Oui | Oui |
| Plafond | Aucun | 22 950 € | Aucun |
| Idéal pour | Épargne précise, durée fixe | Épargne de précaution | Long terme (8 ans+) |
Taux fonds euros variables selon les contrats, nets de frais de gestion mais avant fiscalité.
Le verdict 🎯
- Livret A : imbattable pour l’épargne de précaution. Disponible, exonéré, simple. Mais plafonné et peu rémunérateur.
- CAT : meilleur taux brut que le Livret A sur 12 mois+, mais la fiscalité réduit l’écart. Idéal si vous avez une somme précise à placer pour une durée précise.
- Fonds euros : à privilégier sur le long terme (8 ans+) pour profiter de l’abattement fiscal. Moins pertinent sur des durées courtes.
Comment choisir le meilleur compte à terme en 2026 ? 🎯
Les critères qui comptent vraiment
Vous ne devez pas choisir un CAT uniquement sur le taux affiché. Voici les critères à vérifier systématiquement :
1. Le taux net (pas brut) 💰 — Calculez toujours ce que vous touchez réellement après PFU. Un taux brut de 3,5 % donne environ 2,4 % net. C’est ça qui compte.
2. La durée minimale et maximale — Certains CAT démarrent à 1 mois, d’autres exigent 12 mois minimum. Choisissez en fonction de votre horizon réel.
3. Le montant minimum de dépôt — Il varie de 1 € à 10 000 € selon les établissements. Vérifiez que l’offre correspond à votre capacité d’épargne.
4. Les conditions de retrait anticipé — C’est LE point crucial. Certaines banques suppriment tous les intérêts en cas de retrait avant l’échéance. D’autres appliquent un taux réduit. Lisez les conditions générales.
5. La solidité de l’établissement — Privilégiez des banques couvertes par le FGDR (France) ou un équivalent européen. Vérifiez que votre dépôt est bien garanti.
6. Les frais — Chez les banques en ligne, ils sont généralement nuls. Chez certaines banques traditionnelles, des frais d’ouverture ou de gestion peuvent exister. Fuyez-les.
Notre sélection des meilleurs CAT en 2026
Je ne vais pas vous balancer une liste de 20 banques sans contexte. Voici où en sont les offres les plus compétitives du moment.
Swaive et Placement-direct.fr occupent actuellement le haut du panier avec des taux progressifs jusqu’à 3,00 % brut sur les durées longues (minimum 10 000 €). Pour les petits budgets, Distingo Bank reste accessible dès 1 000 € (2,30 % → 2,50 % selon la durée).
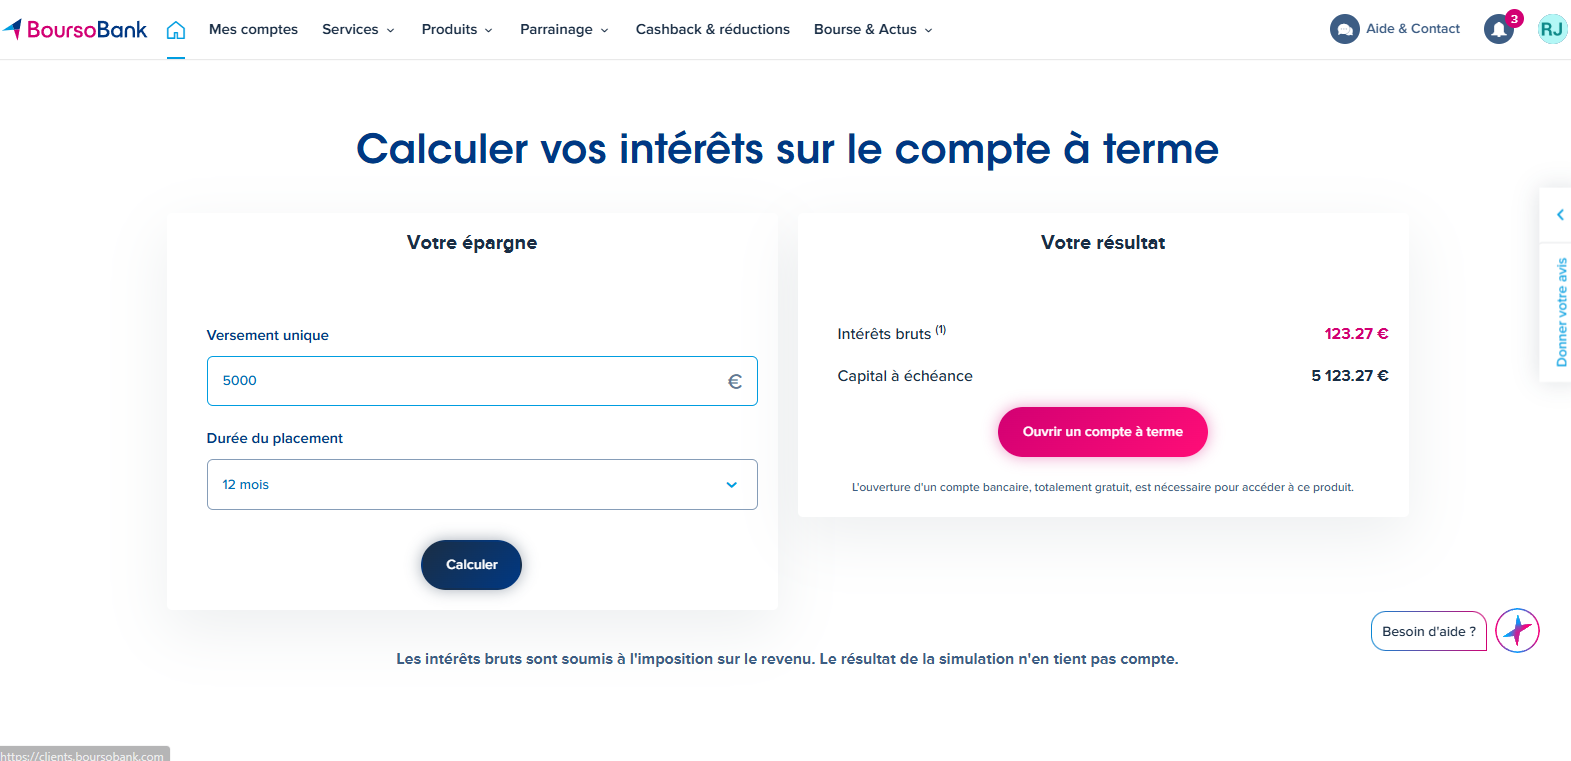
BoursoBank, de son côté, n’affiche pas les taux les plus agressifs du marché (1,80 % sur 6 mois, 1,90 % sur 12 mois, 5 000 € minimum) mais reste redoutablement pratique si vous êtes déjà client : ouverture en 3 clics depuis votre espace, jusqu’à 6 CAT simultanés, aucun nouveau compte à ouvrir. Attention en revanche au retrait anticipé : zéro intérêt versé, vous ne récupérez que votre capital.
Voici les taux réels affichés sur l’interface BoursoBank :
Fortuneo, très bien noté sur le PEA et la banque au quotidien (notre avis complet), ne propose en revanche pas de compte à terme à ce jour. Si vous êtes déjà client Fortuneo et cherchez à placer une somme précise, tournez-vous plutôt vers leur Livret+ ou vers l’une des offres CAT ci-dessus.
🎯 J’ai fait le comparatif complet ici, avec les taux à jour, les conditions de retrait et mon classement personnel : → Meilleur compte à terme 2026 : le comparatif
Pour qui le compte à terme est-il fait ? 🤔
Les profils qui y gagnent
Le CAT est fait pour vous si :
✅ Vous avez déjà votre épargne de précaution (3 à 6 mois de dépenses) sur un Livret A ou livret bancaire. Le CAT vient en complément, pas à la place.
✅ Vous avez une somme précise à placer pour un projet futur : achat immobilier dans 18 mois, travaux prévus dans 2 ans, etc.
✅ Vous êtes à l’aise avec l’idée de bloquer votre argent et vous n’aurez pas besoin de cette somme avant l’échéance.
✅ Votre TMI est faible (0 % ou 11 %) : l’avantage fiscal du barème progressif rend le CAT encore plus attractif.
✅ Vous cherchez un rendement garanti sans vouloir prendre de risque en bourse.
Les profils qui feraient mieux de passer leur chemin
❌ Vous n’avez pas encore d’épargne de précaution : constituez-la d’abord sur un livret disponible.
❌ Votre situation financière est incertaine : si vous risquez d’avoir besoin de cet argent, le blocage du CAT peut vous mettre en difficulté.
❌ Vous êtes fortement imposé (TMI 41 % ou 45 %) : le PFU à 31,4 % reste avantageux face au barème, mais le rendement net reste modeste. Des solutions comme l’assurance-vie ou le PEA peuvent offrir une meilleure optimisation fiscale sur le long terme.
❌ Vous investissez sur le long terme (10 ans+) : sur ces horizons, les actions ou l’assurance-vie en unités de compte offrent historiquement de meilleures perspectives de rendement.
Notre comparatif complet des taux, conditions et avis
❓ FAQ sur le compte à terme
Oui, tout à fait. Certaines banques comme BoursoBank permettent d’ouvrir jusqu’à 6 CAT simultanément. C’est une stratégie intéressante pour « échelonner » vos placements sur différentes durées et profiter de taux différents.
Cela dépend des conditions de votre contrat. Dans la plupart des cas, vous perdez tout ou partie des intérêts. Certains CAT à taux progressif vous permettent de récupérer les intérêts des paliers déjà atteints. Lisez toujours les conditions générales avant de souscrire.
Pas directement par l’État, mais vos dépôts sont couverts par le Fonds de Garantie des Dépôts et de Résolution (FGDR) jusqu’à 100 000 € par banque et par déposant. Pour les banques européennes hors France, un mécanisme équivalent s’applique dans chaque pays membre de l’UE.
Oui. Même si la banque prélève le PFU à la source, vous devez déclarer vos intérêts dans la catégorie « revenus de capitaux mobiliers » lors de votre déclaration annuelle. C’est aussi à ce moment que vous pouvez opter pour le barème progressif si c’est plus avantageux pour vous.
Oui, via des plateformes comme Raisin, vous pouvez accéder à des CAT de banques européennes (allemandes, lituaniennes, etc.) avec des taux parfois supérieurs aux offres françaises. Vos dépôts sont couverts par le système de garantie du pays d’origine (jusqu’à 100 000 € en zone UE). Pensez à déclarer ces comptes étrangers à l’administration fiscale française.

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 finance) • Certification AMF 2026 • CIF en cours d’habilitation
J’investis depuis 2018 dans les ETF, PEA, assurance-vie, SCPI et crowdfunding. Plus de 50 000 € investis — tous les produits analysés ont été testés en direct.