

Idéal pour : diversifier son épargne en crowdfunding immobilier dès 1 000 €
Adossé à Tikehau Capital, Homunity propose des objectifs de rendement entre 9 % et 12 % par an, sans frais de gestion, avec plus de 840 millions d’euros déjà investis par une communauté de 150 000 membres.
✔ Recommandé par InvestiMieux
A retenir 💡 : Homunity permet de diversifier son épargne dès 1 000 € via le crowdfunding immobilier et les SCPI avec l’appui solide de Tikehau Capital 🏗️.
C’est une solution idéale pour viser des rendements entre 9 % et 12 % par an sans frais de gestion, tout en acceptant des risques de retards ou de perte en capital.
Le point fort ? Plus de 840 millions d’euros ont déjà été investis par une communauté de 150 000 membres 🚀.
Marre de voir votre épargne stagner sur un Livret A alors que l’immobilier semble inaccessible sans un crédit sur vingt ans ?
💡 Notre Homunity Avis 2026 analyse comment cette plateforme permet de miser sur le crowdfunding et les SCPI dès 1 000 € pour dynamiser votre capital. 🚀 Entre rendements cibles de 9 % et réalités des retards de paiement, nous décortiquons les coulisses de ce leader soutenu par Tikehau Capital pour vous aider à décider si le jeu en vaut la chandelle. 🧐

Mise à jour le 26 septembre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
Résumé de notre Homunity Avis 2026
Le marché du crowdfunding immobilier traverse une zone de turbulences, mais Homunity tient bon la barre comme acteur historique. Nous pensons que c’est une solution solide pour diversifier votre épargne entre projets de promotion et SCPI, dès 1 000 € d’investissement. 🧱
Le sérieux de l’actionnaire de référence, Tikehau Capital, apporte une vraie crédibilité à l’ensemble. J’apprécie particulièrement l’interface utilisateur, qui est d’une simplicité redoutable pour gérer ses placements sans se prendre la tête. 💼
Il faut pourtant rester lucide sur les retards qui touchent actuellement tout le secteur de la promotion. Même avec une sélection que l’on dit rigoureuse, personne n’est totalement à l’abri des cycles économiques difficiles. 📉
Si vous cherchez une solution clé en main, voici l’investissement immobilier accessible. C’est un outil efficace pour piloter votre patrimoine en ligne. 🚀
Je recommande donc cette plateforme aux investisseurs qui acceptent une part de risque réelle. C’est le prix à payer pour viser des rendements qui boostent vraiment votre portefeuille sur le long terme. ⚠️
| Critère | Caractéristique | Note InvestiMieux |
|---|---|---|
| Rendement cible | 9-12% | 4/5 |
| Ticket minimum | 1000€ | 4/5 |
| Type d’actifs | Immobilier (Crowdfunding/SCPI) | 5/5 |
| Actionnariat | Tikehau Capital | 5/5 |
| Frais | 0€ (Crowdfunding) | 5/5 |
| Risque | Perte en capital / Retards | 2/5 |

Curieux de savoir comment ils gèrent les crises ou quelle est la fiscalité appliquée ? Lisez la suite pour découvrir les détails sur la gestion des risques et nos conseils stratégiques. 🔍
📊 Notre notation Homunity
| 📈 Rendement espéré | 9–12 % brut — net estimé ~7,6 % (coût risque 2,90 %/an + immobilisation) | 7,0 / 10 |
| 🛡 Fiabilité & sécurité | Coût du risque annuel 2,90 % — solide malgré 55 % de projets en retard | 8,0 / 10 |
| 📜 Réglementation & solidité | PSFP AMF + adossé à Tikehau Capital — sécurité institutionnelle | 9,0 / 10 |
| 🏛 Track record | Fondée en 2014 — pionnier du crowdfunding immo en France | 9,5 / 10 |
| 🎫 Accessibilité (ticket) | Ticket minimum 1 000 € — peu adapté aux débutants | 2,0 / 10 |
| 💵 Cashflow & liquidité | Remboursement en fin de projet — aucune liquidité intermédiaire | 2,0 / 10 |
| 🎁 Parrainage InvestiMieux | Pas de code parrainage actif — pas de bonus à l’ouverture actuellement | 0,0 / 10 |
Méthodologie : comment on évalue les plateformes
📈 Rendement 72/100 (#5) — Rendement net estimé ~7,6 % (10,5 % brut − 2,9 % de coût risque). Point fort : adossé à Tikehau Capital, 840 M€ financés depuis 2014.
🌱 Débutant 56/100 (#6) — Ticket minimum 1 000 € — hors de portée pour un premier placement. Réservé aux investisseurs avec un capital significatif.
💤 Passif 64/100 (#4) — Projets principalement in fine. Peu de cashflow mensuel intermédiaire. A privilégier pour un profil patrimonial plutôt que pour du revenu passif mensuel.
Pourquoi faire confiance à Homunity en 2026 ?
Après ce tour d’horizon rapide, penchons-nous sur les fondations qui soutiennent la crédibilité de cette plateforme dans un marché de plus en plus sélectif. 🏢

L’appui solide du groupe Tikehau Capital
Homunity n’est pas une nouvelle venue sur le marché. Créée en 2014, elle s’impose comme l’un des pionniers historiques du financement participatif immobilier en France avec une longévité rassurante. 🕰️
Le véritable tournant a eu lieu en 2019. C’est à cette date que le géant de la gestion d’actifs Tikehau Capital a racheté la plateforme. 🤝
Cet adossement financier change la donne. Il apporte une rigueur institutionnelle de haut niveau. Cela nous rassure sur la capacité de la structure à traverser les tempêtes du secteur immobilier. ⚓
Côté sécurité, Homunity possède désormais le statut de PSFP agréé par l’AMF. Pour nous, c’est un gage de conformité et une protection réelle pour chaque épargnant. 🛡️
Bref, Homunity n’est plus une petite startup isolée. C’est aujourd’hui un acteur totalement intégré à un groupe financier d’envergure. 🏗️
Une communauté de 150 000 investisseurs
Le succès se mesure aussi au nombre d’utilisateurs. Avec plus de 150 000 inscrits, la plateforme affiche une masse critique impressionnante. Cette base prouve une confiance souvent renouvelée. 👥
Les chiffres parlent d’eux-mêmes sur le site officiel Homunity. On parle de plus de 840 millions d’euros déjà injectés directement dans l’économie réelle. 💰
Sa position de leader vient du volume de projets financés. Plus de 600 programmes immobiliers ont pu voir le jour grâce à cette communauté particulièrement active. 📈
Voici l’arme secrète de leur réussite en quelques points clés : 🚀
- Nombre d’inscrits : +150 000
- Cumul investi : +840M€
- Projets financés : +630
- Statut : Leader français
📊 Les performances réelles d’Homunity : les chiffres bruts
Voici les données de performance agrégées d’Homunity au 1er septembre 2026. Ces chiffres sont issus directement de la plateforme — je les mets à jour régulièrement. 🔍
| Indicateur | Données Homunity | Ce que ça signifie |
|---|---|---|
| Rendement brut moyen 2025 | 10,14% | Au-dessus de la moyenne marché (9,43%) |
| TRI net de risque réel | 5,80% | Après déduction du coût du risque |
| Coût du risque annuel | 2,90% | Taux de défaut constaté |
| Taux moyen pondéré 2016-2025 | 9,20% | Historique long terme solide |
| Projets remboursés intégralement | 369 sur 667 | 55% de taux de remboursement |
| Projets en retard (>6 mois) | 124 sur 298 actifs | 41% — chiffre à surveiller |
| Projets en procédure collective | 51 | Dossiers en cours de recouvrement |
| Perte définitive en capital | 0 | Aucune perte totale enregistrée |
| Durée moyenne d’un projet | 22 mois | Légèrement sous la moyenne marché |
Le chiffre qui mérite votre attention : 124 projets en retard de plus de 6 mois sur 298 actifs, soit 41%. C’est élevé. Mais aucune perte définitive en capital à ce jour — les garanties jouent leur rôle. Le TRI net à 5,80% est la vraie mesure de ce que vous empochez réellement. 📊
À retenir : 10,14% brut affiché, 5,80% net réel après risque. C’est la différence entre le rendement promis et le rendement vécu. Homunity reste dans la moyenne haute du marché, mais les retards (41% des projets actifs) sont un signal à ne pas ignorer. 🎯
Crowdfunding Immobilier : le placement à court terme
Si la solidité de l’entreprise est un prérequis, ce sont les opportunités de rendement qui attirent véritablement les investisseurs vers le crowdfunding. 📈

Rendements cibles et durée des projets
Les rendements visés par Homunity oscillent généralement entre 9 % et 12 % par an. Cette performance s’entend nette de frais de gestion pour vous. C’est un moteur puissant pour booster votre épargne. 💰
L’argent est bloqué sur une période courte, souvent entre 12 et 24 mois seulement. C’est une solution idéale pour faire travailler sa trésorerie rapidement. On ne s’engage pas sur dix ans ici. ⏳
L’accessibilité est un point fort avec un ticket d’entrée fixé à 1 000 €. Cela permet de tester la plateforme sans prendre un risque démesuré au départ. C’est rassurant pour débuter. 🚪
Pour bien bâtir votre stratégie, vous devriez apprendre comment commencer à investir avec des bases solides. Nous pensons que la diversification est la clé du succès. 🛠️
Rappelez-vous que ces intérêts sont versés in fine à la fin du projet. Le remboursement total intervient quand le promoteur boucle l’opération immobilière. C’est le principe du contrat. 🏁
📊 Performances réelles — chiffres officiels Homunity (2025)
Source : homunity.com/fr/statistique — données août 2026
Le processus de sélection des opérateurs
Le fameux « double filtre » de Homunity est leur marque de fabrique. Les dossiers subissent d’abord une analyse interne très stricte. Ensuite, un comité d’engagement indépendant doit obligatoirement valider le projet. 🔍
Nous regardons de près les critères financiers des promoteurs. La santé du bilan et le niveau d’endettement sont scrutés. L’historique de réussite des chantiers passés est aussi un indicateur capital. 📊
L’audit technique et juridique permet de sécuriser l’opération. Il faut impérativement que les permis de construire soient purgés de tout recours. Cela limite les blocages administratifs frustrants. ⚖️
Sachez que moins de 5 % des dossiers reçus finissent sur la plateforme. Cette sélectivité drastique est le cœur de leur promesse aux investisseurs. On ne garde que la crème. 🏆
Voici les points de contrôle systématiques lors de l’audit : 📝
- Analyse des fonds propres
- Vérification des pré-commercialisations
- Audit des permis
- Historique du promoteur
SCPI : l’immobilier de rendement sans contrainte
Pour ceux qui préfèrent une approche plus patrimoniale et des revenus réguliers, Homunity a élargi son offre vers la pierre-papier.

Une sélection de fonds performants
Nous avons accès à des pépites comme Iroko Zen ou Remake Live. Ces fonds se distinguent par une agilité rare et l’absence de frais de souscription. C’est un vrai plus. 🚀
Les taux de distribution visés sont impressionnants pour 2026. On parle souvent de dépasser les 5 % ou 6 %. C’est une alternative bien plus rémunératrice que le livret A. 📈
La thématique est variée. Certains fonds misent tout sur la logistique européenne. D’autres privilégient la rénovation urbaine socialement responsable. 🌍
Il est utile de consulter cet avis Meilleurtaux Placement. Cela permet de comparer les contrats d’assurance-vie proposant aussi des SCPI. C’est une étape maligne. 💡
Le ticket d’entrée reste accessible mais sélectif. Selon les fonds choisis chez Homunity, il peut atteindre 10 000 €. C’est la base pour un portefeuille sérieux. 💰
Avantages de la gestion déléguée
L’avantage majeur est l’absence totale de gestion locative. Je n’ai pas à gérer les travaux. Les impayés et la recherche de locataires ne sont plus mon problème. 😌
La diversification géographique est un bouclier puissant. Votre capital est réparti sur des dizaines d’immeubles. On investit en France, mais aussi en Allemagne ou en Espagne.
La perception des revenus est d’une simplicité enfantine. Les dividendes tombent généralement chaque trimestre. Ils arrivent directement sur votre compte bancaire sans effort. 🏦
Lisez aussi ce guide crowdfunding immobilier. Il aide à bien distinguer ces deux types de placements. Les horizons de temps diffèrent. 📖
En fin de compte, ce format offre une tranquillité d’esprit totale. C’est incomparable face aux tracas de l’immobilier physique classique. 🧘
🏗️ Crowdfunding ou SCPI chez Homunity : quelle offre choisir ?
Homunity propose deux produits très différents sous le même toit. Avant d’investir, voici le tableau comparatif qui va vous faire gagner du temps. 💡
| Critère | Crowdfunding immobilier | SCPI |
|---|---|---|
| Ticket minimum | 1 000€ | 10 000€ |
| Rendement cible | 9-12% brut | 4-6% brut |
| Durée | 12-24 mois | Long terme (8-15 ans) |
| Liquidité | Faible (pas de revente garantie) | Très faible |
| Revenus | Intérêts mensuels | Dividendes trimestriels |
| Fiscalité | PFU 31,4% | PFU 31,4% ou barème IS |
| Profil idéal | Investisseur moyen terme | Investisseur long terme patrimoine |
| Risque principal | Défaut promoteur | Vacance locative / dévaluation |
Mon conseil : commencez par le crowdfunding si vous voulez tester Homunity avec un ticket accessible et un horizon court. Les SCPI sont intéressantes pour diversifier un patrimoine déjà constitué, pas pour débuter. 🎯
À retenir : Crowdfunding = rendement élevé, horizon court, risque promoteur. SCPI = rendement modéré, horizon long, risque locatif. Les deux se complètent mais ne s’adressent pas au même profil. 💡
Tarifs de Homunity
Abordons maintenant le sujet qui fâche souvent, mais qui est ici une bonne surprise : combien coûte réellement l’utilisation ? 💸
Les différents modèles d’investissement
Pour le crowdfunding immobilier, c’est simple : vous ne payez rien. Ce sont les promoteurs qui rémunèrent Homunity pour le financement, laissant votre rentabilité intacte. C’est un avantage majeur pour nous. 🤝
Concernant les SCPI, les frais de gestion sont directement intégrés dans le rendement affiché. Il n’y a donc aucun surcoût par rapport à un achat en direct. On apprécie cette absence de frais cachés. 🏢
L’ouverture et la tenue de votre compte sont totalement gratuites sur la plateforme. Aucun abonnement mensuel ou frais de dossier ne vient grignoter votre capital au fil du temps. C’est vraiment transparent. 🔓
Notre avis sur le prix de Homunity
Si on compare avec les standards du marché de l’investissement, Homunity se place clairement dans le haut du panier. La gratuité totale pour l’investisseur particulier est un argument de poids. 🏆
Payer zéro euro pour accéder à des dossiers audités par les experts de Tikehau Capital est une proposition de valeur imbattable. Je trouve que le rapport qualité/prix est exceptionnel pour du crowdfunding. 💎
Mon verdict sur la transparence est sans appel : tout est clair dès la souscription. On ne retrouve pas de petites lignes sournoises en bas de contrat pour nous piéger plus tard. ✅
Pensez aussi à choisir une banque en ligne gratuite pour optimiser vos frais bancaires courants et maximiser vos gains réels. 🚀
Homunity : pour qui ?
Avec une telle structure de frais, on peut se demander si cette plateforme convient à tous les profils d’épargnants. 🧐
Le profil type est clairement l’investisseur dynamique. C’est quelqu’hui qui veut booster son épargne au-delà des fonds euros classiques. Il cherche du rendement mais accepte un risque de perte en capital. 🚀
On pense aussi aux épargnants pressés. Le ticket d’entrée de 1 000 € permet de diversifier son portefeuille rapidement. Tout se fait en quelques clics sans passer par un notaire. ⏱️
Les investisseurs patrimoniaux y trouvent aussi leur compte. Ils privilégient la brique SCPI pour préparer l’avenir. C’est un excellent levier pour se constituer un complément de retraite solide. 🏠
Nous conseillons de regarder le meilleur PEA pour ceux qui souhaitent investir en bourse. C’est une stratégie complémentaire intelligente pour équilibrer vos actifs financiers. 📈
Attention, ce n’est pas pour les profils ultra-prudents. Si voir un projet en retard vous empêche de dormir, passez votre chemin. Le risque fait partie intégrante du jeu ici. ⚠️
Enfin, l’aspect pédagogique est un vrai plus. La plateforme permet d’apprendre les rouages de l’immobilier simplement. On évite ainsi toutes les contraintes pesantes de la gestion directe. 🎓
- Investisseurs dynamiques
- Épargnants digitaux
- Profils cherchant du rendement
- Curieux de l’immobilier
Liste des fonctionnalités
Pour accompagner ces investisseurs, Homunity a développé une suite d’outils numériques plutôt bien pensés.
Tableau de bord et suivi 100% en ligne
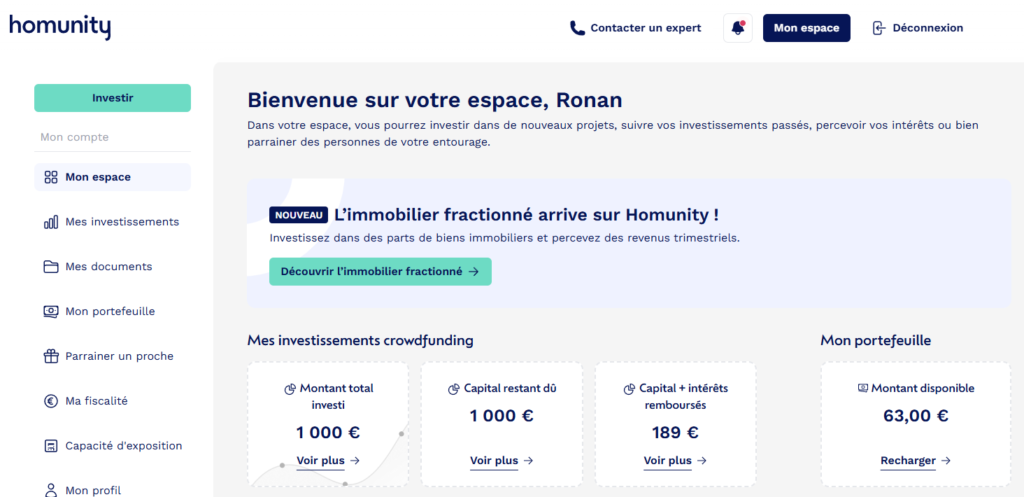
L’interface utilisateur est vraiment intuitive et propre. Elle permet de visualiser en un coup d’œil la répartition géographique et sectorielle de ses investissements. C’est idéal pour piloter son patrimoine. 📊
La gestion documentaire est aussi très simplifiée. Tous les rapports trimestriels et les documents fiscaux, comme l’IFU, sont centralisés. L’espace est sécurisé et facile d’accès pour tout retrouver rapidement. 📂
Le suivi des chantiers est concret et transparent. Homunity publie régulièrement des photos des travaux. On reçoit aussi des comptes-rendus sur l’avancement réel pour chaque projet financé par la communauté. 🏗️
L’expérience sur mobile reste fluide et efficace. On peut suivre ses remboursements n’importe où, depuis son smartphone. C’est un point très appréciable pour garder un œil sur son argent. 📱
Outils de diversification automatique
Les options de répartition sont bien intégrées. On peut facilement saupoudrer son capital sur plusieurs projets différents. Cela permet de diluer le risque de défaut d’un seul promoteur immobilier. 🛡️
Le système d’alertes est un vrai plus. Vous recevez un mail ou une notification immédiate. C’est l’assurance de ne rien rater dès qu’une nouvelle opportunité est mise en ligne. 🔔
La souscription brille par sa simplicité absolue. Tout se fait par signature électronique sécurisée. Il n’y a aucun papier à envoyer par la poste, ce qui fait gagner un temps précieux. ✍️
Je vous conseille de consulter cet avis PEA Fortuneo pour voir une autre interface de gestion performante. C’est toujours utile de comparer les outils disponibles sur le marché. 💡
Accompagnement par des conseillers dédiés
Les experts jouent un rôle clé ici. Pour les investissements conséquents, un conseiller humain vous épaule. Il vous aide à bâtir une stratégie cohérente selon vos objectifs de revenus. 🤝
Obtenir de l’aide est un jeu d’enfant. Le support est disponible par téléphone ou par chat. Ils répondent à vos questions techniques sur un dossier de crowdfunding précis. 📞
La disponibilité après l’investissement est un point fort. Les équipes ne disparaissent pas une fois les fonds versés. C’est rassurant de savoir qu’un suivi humain existe sur la durée. ✨
N’hésitez pas à parcourir mes recommandations pour découvrir d’autres outils d’accompagnement. Bien s’entourer est le premier pilier pour réussir ses placements financiers sur le long terme. 🚀
Gestion des risques et des retards de paiement
Malgré tous ces outils, l’investissement immobilier comporte une part d’ombre qu’il est impératif d’analyser froidement : les retards. 📉
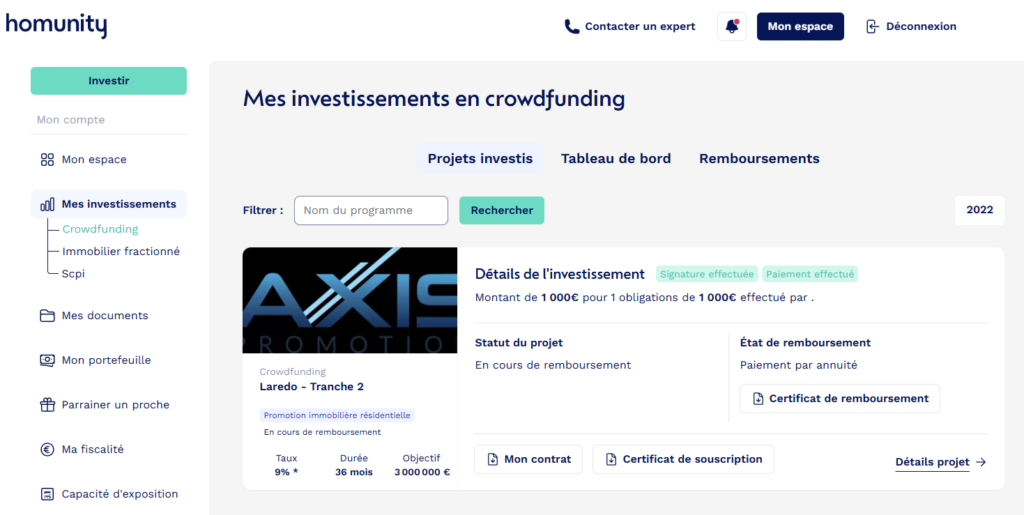
Le cas Fiducim : ce qui s’est passé concrètement 🔴
Fiducim est un promoteur immobilier qui a connu un redressement judiciaire, avec plusieurs projets financés via Homunity directement impactés. Les investisseurs ont vu leurs fonds bloqués, les chantiers à l’arrêt. Pas de panique immédiate — c’est justement le moment où les garanties entrent en jeu. Homunity a activé les hypothèques de premier rang, mandaté des experts juridiques, et communiqué régulièrement sur l’avancement des procédures. À ce jour, aucune perte définitive en capital n’a été enregistrée sur les dossiers Fiducim. Mais soyons cash : les délais de remboursement ont été significativement allongés. On parle de 2 à 4 ans d’attente supplémentaire. 📋
Ce qui m’a rassuré chez Homunity dans cette affaire, c’est la transparence. Ils n’ont pas caché les difficultés, n’ont pas minimisé les délais. C’est rare dans le secteur et ça compte énormément dans mon évaluation de la plateforme. Beaucoup de concurrents auraient communiqué en mode « tout va bien » jusqu’à la dernière minute. Pas Homunity. 🛡️
La vraie leçon pour vous : ce cas illustre pourquoi la diversification est non négociable. Même avec des garanties solides, un redressement judiciaire peut bloquer vos fonds pendant des années. Ne jamais concentrer plus de 5-10% de son portefeuille sur un seul promoteur. C’est la règle d’or du crowdfunding immobilier.
À retenir : Le cas Fiducim montre qu’Homunity gère les défauts avec transparence et active ses garanties. Mais aucune garantie n’est absolue : diversifiez toujours sur plusieurs promoteurs et plusieurs plateformes. 🛡️
La réalité des procédures collectives
Le redressement judiciaire d’un promoteur est un séisme pour votre portefeuille. Si la faillite est prononcée, vos fonds risquent d’être gelés durant plusieurs années. C’est une situation stressante. 🛑
Des dossiers comme Fiducim illustrent parfaitement ces difficultés. Les investisseurs y partagent leurs inquiétudes face à des chantiers totalement bloqués. 🗣️
Pour limiter la casse, Homunity engage des avocats spécialisés. Ils tentent de récupérer le capital via des procédures juridiques. Mais attention, ce chemin est souvent long et l’issue reste incertaine. ⚖️
Il faut bien distinguer le retard technique du défaut. Un décalage de 6 mois est presque courant dans le bâtiment. En revanche, le défaut définitif signifie une perte sèche. ⚠️
Gardez en tête que le capital n’est jamais garanti ici. C’est la règle du jeu. C’est le prix à payer pour espérer des rendements à deux chiffres sur vos placements. 💸
Transparence et communication de crise
La fréquence des rapports est un indicateur de sérieux. En cas de pépin, Homunity doit théoriquement informer ses membres. Nous attendons des nouvelles régulières sur l’avancée des négociations avec les débiteurs. 📧
Pourtant, les critiques des utilisateurs sont parfois acerbes. Certains investisseurs déplorent un manque de clarté flagrant. Ils pointent une réactivité insuffisante dès que la situation d’un projet s’envenime réellement. 😤
Le rôle de recouvrement de la plateforme est pourtant réel. Elle a déjà remporté des victoires juridiques par le passé. Cela prouve qu’elle peut défendre activement les intérêts de notre communauté d’investisseurs. 🛡️
Le site Boursorama apporte aussi un éclairage externe sur ces enjeux. Il souligne l’importance de bien comprendre les risques avant de signer. C’est une lecture utile. 📖
Soyez donc vigilants. Ne placez jamais d’argent dont vous pourriez avoir besoin rapidement. La prudence reste votre meilleure alliée dans ce domaine. 🔒
Fiscalité : optimiser ses intérêts perçus
Pour compenser ces risques, il est essentiel de comprendre comment conserver la plus grande part possible de vos gains face au fisc. 💸
Le régime de la Flat Tax à 31,4%
Par défaut, vos intérêts sont taxés à 31,4 %. Cela inclut l’impôt sur le revenu et les prélèvements sociaux. C’est le fameux Prélèvement Forfaitaire Unique (PFU). 🏦
Homunity prélève souvent l’impôt directement à la source. Cela simplifie grandement votre déclaration annuelle au printemps. Vous recevez un IFU pour vérifier vos cases. 📄
Si vous êtes peu ou pas imposable, l’option pour le barème progressif est possible. Elle peut s’avérer plus avantageuse financièrement selon votre tranche. Faites bien vos calculs. 🧮
Pensez à utiliser une banque en ligne pour bien gérer les flux de trésorerie fiscale. C’est pratique pour isoler vos revenus de crowdfunding. L’organisation est la clé. 💻
L’avantage du PEA-PME avec BoursoBank
Après 5 ans de détention, les gains réalisés dans un PEA-PME sont totalement exonérés d’impôt sur le revenu. Seuls les prélèvements sociaux de 18,6 % restent dus à la sortie. 📈
On peut souscrire à des projets Homunity via cette enveloppe fiscale spécifique. C’est une excellente stratégie pour doper sa performance nette sans changer de profil de risque. 🏗️
Consultez notre avis BoursoBank pour comprendre les détails. Leur partenariat avec Homunity facilite grandement les démarches administratives et le transfert des titres. 🤝
Nous pensons que c’est l’un des meilleurs moyens d’optimiser son rendement réel sur le long terme. Moins d’impôts signifie mécaniquement plus de capital qui travaille pour vous. 🚀
Avis clients

Au-delà des chiffres officiels, ceux qui ont confié leurs économies à Homunity depuis plusieurs années ? 🧐
Les retours positifs soulignent souvent l’ergonomie du site. Beaucoup d’investisseurs apprécient la clarté des dossiers. La plateforme brillait particulièrement durant les périodes fastes. La sélection semblait alors très solide. ✨
Pourtant, les critiques récentes sont plus acides. Elles visent principalement les retards de paiement. La communication est jugée trop institutionnelle. En période de crise, l’attente devient pesante. ⚠️
Les forums spécialisés ne sont pas tendres. Sur MoneyVox ou Boursorama, les débats font rage. On y croise des investisseurs satisfaits. D’autres sont échaudés par des projets bloqués. 💬
Il est intéressant de regarder un avis Yomoni pour comparer. La gestion pilotée offre un autre horizon. Le crowdfunding reste un placement spécifique. Diversifier ses enveloppes est crucial. 🏦
La note globale reste toutefois élevée ailleurs. Les plateformes d’avis certifiés affichent des scores corrects. Cela montre un service client présent. Les équipes tentent de rester à l’écoute. 📞
Rappelons que les mécontents crient plus fort. C’est un grand classique du web actuel. Il faut distinguer l’aléa du marché. Un problème structurel est bien différent. ⚖️
Pour approfondir, consultez cet article de Boursorama sur le sujet. Les commentaires y illustrent parfaitement les tensions. C’est une mine d’informations brutes. Faites-vous votre propre opinion. 📰
Avis final
Alors, faut-il encore miser sur Homunity en 2026 pour faire fructifier son capital immobilier ?
Homunity reste un pilier solide du crowdfunding grâce à son sérieux historique. Son appartenance au groupe Tikehau Capital rassure énormément sur sa pérennité. Malgré un contexte de marché tendu, la plateforme maintient des standards de sélection rigoureux. ⚖️
Nous ne le répéterons jamais assez : la diversification est votre meilleure protection. Ne concentrez pas tout votre capital sur un seul projet ou une seule plateforme. Multiplier les dossiers permet de lisser les risques. 🧺
L’ouverture massive vers les SCPI est un mouvement stratégique vraiment intelligent. Cela permet d’équilibrer le profil de risque global des utilisateurs. C’est une excellente alternative pour ceux qui cherchent des revenus plus réguliers. 🏢
Pour une stratégie patrimoniale complète, regardez aussi du côté de l’assurance-vie. Lire notre avis Linxea Avenir 2 peut vous offrir une alternative complémentaire très efficace. C’est un excellent outil de diversification fiscale. 🛡️
Gardez en tête que le crowdfunding est un marathon, pas un sprint. Les retards de chantiers arrivent et font partie intégrante du jeu immobilier. Il faut donc viser le long terme pour réussir. 🏃
Je vous encourage vivement à tester la plateforme avec le ticket minimum de 1 000€. C’est la méthode idéale pour se forger sa propre opinion. Vous découvrirez l’interface sans prendre de risques inconsidérés. 🧪
Le financement participatif continue de démocratiser l’accès à l’immobilier pour tous. L’avenir reste prometteur pour les investisseurs avertis et patients. 🌟
En résumé, Homunity séduit par son accessibilité dès 1 000 € et son expertise en SCPI, malgré des retards de remboursement qui imposent une diversification rigoureuse.
Pour optimiser votre rentabilité, testez la plateforme avec un ticket modeste et profitez du cadre fiscal du PEA-PME. Foncez bâtir votre patrimoine immobilier dès maintenant pour assurer vos revenus futurs ! 🚀
Evitez de mettre une part trop importante de votre capital dans le Crowdfunding immobilier même si les rendements donnent envies, le risque lui est bien présent !
❓ FAQ
Homunity est un acteur historique du marché français, lancé en 2014 et soutenu depuis 2019 par le géant de la gestion d’actifs Tikehau Capital. Ce rapprochement apporte une solidité institutionnelle et une rigueur dans les processus de sélection que l’on ne retrouve pas partout. 🛡️
La plateforme possède également l’agrément de Prestataire de Services de Financement Participatif (PSFP) délivré par l’AMF, ce qui garantit un cadre réglementaire strict pour protéger les investisseurs. C’est un gage de sérieux indéniable pour ceux qui cherchent une structure établie. ✅
L’un des gros points forts de Homunity est son accessibilité, puisque vous pouvez commencer à investir dans le crowdfunding immobilier avec un ticket de seulement 1 000 €. C’est idéal pour tester la plateforme sans prendre un risque démesuré sur un seul projet. 💸
Pour les SCPI, le montant minimum est généralement plus élevé, pouvant atteindre 10 000 € selon les fonds sélectionnés. Cela permet de se construire un portefeuille immobilier diversifié, que ce soit à court terme avec le crowdfunding ou à plus long terme avec la pierre-papier. 🏗️
Pour le crowdfunding immobilier, les rendements cibles sont particulièrement attractifs, oscillant généralement entre 9 % et 12 % par an. Ces intérêts sont versés « in fine », c’est-à-dire au moment du remboursement total du projet par le promoteur. 📈
Si vous optez pour les SCPI, les taux de distribution visés se situent plutôt entre 5 % et 8 % par an, avec des revenus versés de manière régulière (mensuelle ou trimestrielle). C’est une excellente option pour ceux qui privilégient la régularité des gains à la performance pure. 💰
Nous ne allons pas vous mentir : le risque zéro n’existe pas et certains projets subissent des retards, voire des procédures de redressement judiciaire. Homunity utilise un « double filtre » pour analyser la solidité financière des promoteurs et la viabilité technique de chaque chantier avant de les proposer. 🔍
En cas de pépin, la plateforme engage des procédures de recouvrement et informe les investisseurs via des rapports de suivi. Cependant, la communication peut parfois sembler frustrante en période de crise, et il est crucial de diversifier vos mises sur plusieurs dossiers pour diluer ce risque de perte en capital. ⚠️
Par défaut, vos gains sont soumis au Prélèvement Forfaitaire Unique (PFU), aussi appelé Flat Tax, au taux de 31,4 %. Ce montant englobe l’impôt sur le revenu et les prélèvements sociaux, et Homunity s’occupe généralement de la déclaration à la source pour vous simplifier la vie. 📝
Il existe une astuce pour optimiser tout ça : vous pouvez loger vos titres de crowdfunding dans un PEA-PME, notamment via leur partenaire BoursoBank. Après 5 ans de détention, vous profitez d’une exonération d’impôt sur le revenu sur vos gains, ce qui booste nettement votre performance nette ! 🚀
C’est la bonne surprise du chef : pour le crowdfunding immobilier, il n’y a aucun frais pour l’investisseur particulier. C’est le promoteur qui rémunère la plateforme pour la levée de fonds, ce qui vous permet de profiter de 100 % de la performance annoncée. 🎁
Pour les SCPI, les frais sont identiques à ceux que vous auriez en direct auprès de la société de gestion, sans surcoût appliqué par Homunity. L’ouverture de compte et la gestion de votre tableau de bord en ligne sont également totalement gratuites. ✨
Oui, et le rachat par Tikehau Capital en 2019 est plutôt un signal positif. Tikehau est un géant de la gestion d’actifs coté en bourse (8 milliards d’euros sous gestion), ce qui apporte une solidité financière et une rigueur institutionnelle que les plateformes indépendantes n’ont pas. La plateforme est également agréée AMF (statut PSFP), ce qui garantit un cadre réglementaire strict. ✅
Le risque résiduel n’est pas la faillite d’Homunity, mais le défaut des promoteurs qu’elle finance. C’est inhérent au crowdfunding immobilier, quelle que soit la plateforme. La solidité de Tikehau réduit le risque opérationnel, pas le risque de marché. 🛡️
En cas de redressement ou liquidation judiciaire d’un promoteur, Homunity active les garanties contractuelles : hypothèque de premier rang sur le bien immobilier, caution personnelle du dirigeant, ou garantie d’achèvement selon les projets. Ces garanties permettent de récupérer tout ou partie du capital investi, mais les délais peuvent s’étendre de 2 à 4 ans. ⚖️
Homunity mandate des avocats spécialisés pour défendre les intérêts des investisseurs et communique régulièrement sur l’avancement des procédures. Aucune perte définitive en capital n’a été enregistrée à ce jour. Mais « pas de perte » ne signifie pas « pas de délai » — vos fonds peuvent rester bloqués longtemps. ⏳
Ça dépend de votre horizon et de votre objectif. Le crowdfunding (ticket 1 000€, 9-12% brut, 12-24 mois) est idéal pour générer du cashflow à moyen terme avec un capital modéré. Les SCPI (ticket 10 000€, 4-6% brut, horizon 8-15 ans) conviennent à un investisseur patrimonial qui cherche à diversifier sur le long terme. 📊
Ma recommandation personnelle : commencez par le crowdfunding pour tester la plateforme et comprendre le fonctionnement. Ajoutez les SCPI une fois que vous avez un patrimoine à optimiser fiscalement (notamment via une holding à l’IS). Les deux produits se complètent mais ne s’adressent pas au même moment de votre vie d’investisseur. 🎯

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.
Homunity
✓ Recommandé par InvestiMieux