📋 À retenir — les risques du crowdfunding immobilier :
- Capital non garanti — vous pouvez perdre tout ou partie de votre mise.
- Le retard, risque n°1 — environ 30 % des projets dépassent 6 mois de retard.
- Argent bloqué — marché secondaire rare et peu liquide, 22 à 30 mois d’immobilisation en pratique.
- Fiscalité 2026 — flat tax de 31,4 % : 9 % brut donnent environ 6,2 % net.
- La taille de position d’abord — elle protège plus que la garantie inscrite sur la fiche projet.
Il y a une chose que personne ne vous dit sur le crowdfunding immobilier : risques et rendements arrivent toujours dans la même phrase, mais on ne vous montre que la deuxième partie. 🎯
Moi, c’est Ronan. J’ai investi plus de 10 000 € dans le crowdfunding immobilier. Aujourd’hui, une partie de cet argent est bloquée. Pas perdue. Bloquée. Nuance. 😅
Les articles sur les risques du crowdfunding immobilier se ressemblent tous : six puces copiées-collées, deux chiffres, et un « investissez prudemment » en conclusion. Vous méritez mieux. Alors on va être cash : mon expérience d’abord, les vrais risques ensuite, chiffres à l’appui.
⚠️ Transparence avant de commencer : je suis actionnaire de Bricks. Ça ne m’empêchera pas de vous dire ce qui ne va pas – au contraire, c’est un peu le sujet.

Mise à jour le 29 septembre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →Mon expérience : plus de 10 000 € chez Bricks, une partie bloquée ⚠️
Je vous raconte les choses dans l’ordre, sans drame et sans filtre.
En 2021, je découvre Bricks et son modèle de royalties immobilières. Le principe : vous achetez une part de revenus locatifs futurs, vous touchez un pourcentage des loyers, tous les mois. Sur le papier, c’est séduisant. 🚀
Je mets plus de 10 000 €, répartis sur plusieurs projets.
Puis le modèle change. Bricks pivote vers du crowdfunding obligataire classique, mieux encadré, plus lisible. Sauf que mes contrats royalties, eux, ne se transforment pas : ils courent jusqu’à leur terme, sur un horizon de 10 ans. Sur mes 20 contrats encore en cours, il reste entre 5 et 7 ans. 📅
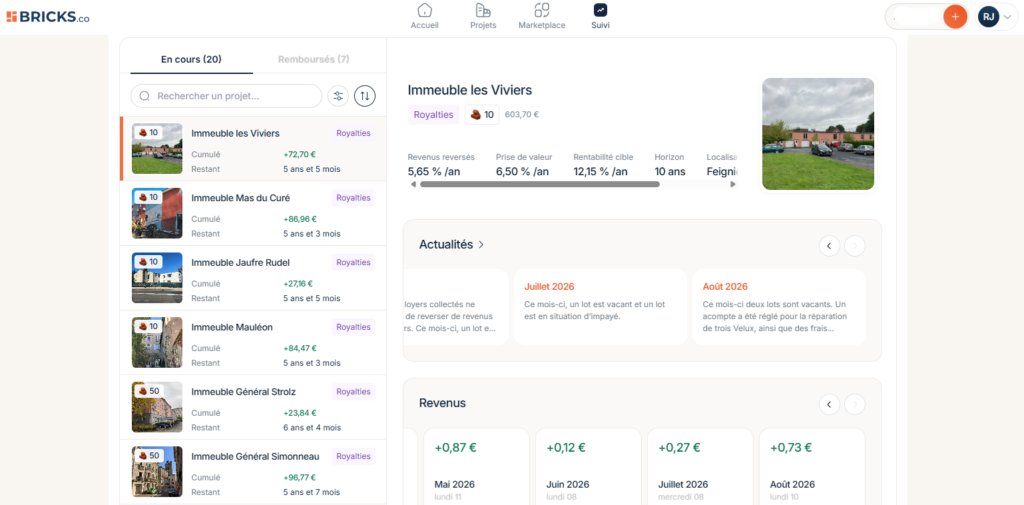
Le résultat concret, en euros :
- Capital engagé : plus de 10 000 €
- Perte définitive à ce jour : quasi nulle
- Rendement réel : très faible, loin de la rentabilité cible affichée (12,15 % sur l’un de mes projets), avec des lots vacants et des impayés
- Liquidité : très faible. Comme ancien investisseur, je peux revendre mes royalties sur la marketplace, mais avec une décote qui peut atteindre 30 % de la valeur initiale. Je préfère donc les garder jusqu’à la vente des immeubles
- Horizon de sortie : la vente des immeubles, dans 5 à 7 ans selon les contrats (7 déjà remboursés, 20 en cours)
C’est ça, le point qu’on n’explique jamais assez. Le crowdfunding immobilier ne vous fait pas forcément perdre de l’argent. Il vous fait perdre du temps. Et du temps, en finance, c’est du rendement en moins. 💡
💡 À retenir — Mon cas n’est pas une faillite, c’est un blocage. Mais un blocage de plusieurs années sur une grosse partie de mes contrats, c’est déjà un vrai coût : l’argent qui dort ne travaille pas, et il ne se rattrape jamais.
Est-ce que je regrette ? Mitigé. J’aurais préféré mettre cet argent sur un ETF monde en 2021 et oublier le dossier. J’aurais eu plus de performance et zéro dossier à relancer. Ce que je ne regrette pas : avoir diversifié. Le blocage est pénible, il n’est pas mortel. 🎯
Mon analyse complète de la plateforme (modèle obligataire actuel, frais, rendements) est dans mon avis sur Bricks. Si vous voulez quand même tester, mon code parrainage est RONJAU34 : je suis actionnaire et je touche un bonus si vous l’utilisez. Je préfère vous le dire clairement. 💡

Les 6 risques du crowdfunding immobilier à connaître
Avant de parler garanties, parlons cash. Voici les 6 risques du crowdfunding immobilier que je surveille en priorité 🎯 – du plus visible au plus sournois.
1. Le risque de perte en capital
La perte en capital n’a rien d’un scénario de science-fiction : c’est le premier des risques du crowdfunding immobilier. L’AMF le répète dans toutes ses publications : le capital n’est pas garanti, et vous pouvez perdre tout ou partie de votre mise.
Concrètement, ça ressemble à quoi ?
- Un promoteur qui dépose le bilan avec un chantier à moitié construit.
- Un projet vendu moins cher que prévu, qui ne couvre plus les intérêts.
- Une procédure collective où les investisseurs particuliers ne sont pas les premiers servis dans la file. ⚠️
C’est exactement pour ça que chaque fiche projet affiche un avertissement de risque. Ce n’est pas de la décoration juridique.
💡 À retenir — Toute promesse de rendement « garanti » en crowdfunding immobilier est un signal d’alarme. Le rendement est espéré, jamais promis.
2. Le risque de retard (le plus fréquent)
Ici, on quitte la théorie. Les données de place relayées par la presse spécialisée montrent qu’environ 30 % des projets accusent un retard de plus de six mois (données 2025-2026). Trois sur dix.
Le retard, ce n’est pas spectaculaire. C’est juste votre argent qui reste bloqué pendant que le promoteur négocie avec sa banque, attend une autorisation d’urbanisme ou un acheteur.
Et oui, parmi les risques du crowdfunding immobilier, l’attente est le plus fréquent : un projet peut durer bien plus longtemps que l’horizon annoncé sur la fiche. Un projet affiché « 18 mois » finit parfois à 30 ou 36 mois.
💡 À retenir — Des intérêts de retard existent dans certains contrats, mais ils sont souvent plafonnés et ne compensent jamais le manque à gagner réel.
3. Le risque d’illiquidité
C’est le risque le plus sous-estimé, et celui qui m’a le plus touché personnellement. 💡
En crowdfunding immobilier, vous ne pouvez en général pas vendre avant l’échéance. Le marché secondaire est rare et peu liquide : quand une plateforme en propose un, la revente n’est jamais garantie, ni gratuite. Chez Bricks, par exemple, seuls les anciens détenteurs de royalties ont accès à la marketplace (les nouveaux inscrits n’ont que le modèle obligataire, sans revente), et une vente peut coûter jusqu’à 30 % de décote.
Traduction pour votre budget : n’investissez jamais ici l’argent de votre apport immobilier, de votre matelas de sécurité ou de vos vacances. L’AMF présente le crowdfunding immobilier comme un placement de 1 à 3 ans en moyenne, mais prévient que les titres peuvent être difficiles à revendre et que les retards sont possibles (AMF, alerte aux investisseurs).
4. Le risque promoteur
Le défaut promoteur est le scénario qui fait le plus mal. Ce n’est pas une abstraction : la promotion immobilière traverse une passe compliquée depuis 2023 – taux élevés, ventes de logements neufs en berne, trésorerie tendue.
Ce que vous devez absolument regarder avant d’investir :
- L’ancienneté du promoteur et son nombre de projets livrés, pas son nombre de projets lancés.
- Sa santé financière : comptes déposés, endettement, niveau de fonds propres.
- Sa capacité à absorber un retard de 12 mois sans casser sa trésorerie.
- Sa dépendance à un seul acteur (un acheteur unique, une seule banque).
Un promoteur solide, c’est souvent le meilleur indicateur avancé de sécurité. Bien plus que le taux affiché. 🎯 C’est d’ailleurs le premier critère de notre comparatif des plateformes de crowdfunding immobilier.
5. Le risque de faillite de la plateforme
Bonne nouvelle : depuis novembre 2023, les plateformes de financement participatif doivent obtenir un agrément PSFP auprès de l’AMF. C’est une vraie barrière à l’entrée.
Mauvaise nouvelle : un agrément ne garantit pas qu’une plateforme soit rentable. Et si elle ferme ?
En théorie, vos contrats sont logés dans une entité dédiée et la plateforme n’est qu’un intermédiaire. En pratique, la reprise peut être lente 😅, les interlocuteurs changent, et le suivi des projets en cours devient flou.
💡 À retenir — Vérifiez systématiquement le statut PSFP de la plateforme sur le registre public de l’AMF. C’est gratuit, c’est public, ça prend deux minutes.
6. Le risque fiscal
Dernier risque, et pas des moindres : la fiscalité.
- Flat tax (prélèvement forfaitaire unique) : 31,4 % sur les intérêts perçus en 2026 – 12,8 % d’impôt + 18,6 % de prélèvements sociaux.
- Pas d’enveloppe protectrice : en direct, le crowdfunding immobilier n’entre ni dans un PEA ni dans une assurance-vie.
- Via une holding à l’IS : les intérêts sont imposés à l’impôt sur les sociétés, pas au PFU. Un cas à part, à étudier avec votre expert-comptable.
- Pas de compensation automatique : une perte n’est pas librement déductible de vos autres revenus.
Résultat : un rendement affiché à 9 % tombe à environ 6,2 % net dans votre poche (9 % × 68,6 %). Et si un projet part en défaut, la perte est sèche.
Plateforme agréée PSFP — +1 % sur votre 1er investissement avec le code
TBGU385MYLLes chiffres du marché : ce que disent les données 📊
Attention : les chiffres du crowdfunding immobilier dépendent énormément de la définition retenue. Retard de paiement, défaut au sens large, procédure collective, perte définitive : quatre métriques, quatre réalités différentes. Gardez ça en tête en lisant le tableau ci-dessous. 💡
| Indicateur | Chiffre | Ce que ça veut dire vraiment |
|---|---|---|
| Projets en retard ou en défaut | Près d’un sur trois selon les données de place relayées par la presse (2025-2026), contre quelques pourcents avant 2022 | Défaut au sens large (retards longs + procédures inclus), pas la perte finale |
| Rendement affiché | Généralement 8 à 12 % par an sur les fiches projets | Brut, avant impôts, avant pertes, avant retard |
| Rendement net estimé | ~6,2 % pour 9 % brut, après flat tax de 31,4 % | Le seul chiffre qui compte pour votre poche |
| Durée réelle d’un projet | Souvent 22 à 30 mois selon les retours d’investisseurs | Souvent bien plus long que l’horizon annoncé |
| Projets en retard > 6 mois | ~30 % (données 2025-2026) | Le risque le plus fréquent, de loin |
Les pertes définitives estimées au niveau sectoriel restent nettement plus basses que le taux de défaut « large » – la fourchette communément citée tourne autour de quelques pourcents des capitaux investis (Boursier, BatiActu).
💡 À retenir — Ne mélangez jamais « taux de défaut » et « perte définitive ». C’est l’erreur qui fait paniquer les uns et dormir les autres. Un projet sur trois en difficulté ne veut pas dire un euro sur trois perdu : c’est un taux de défaut large.
Comment les garanties protègent (vraiment) 🛡️
Chaque projet de crowdfunding immobilier arrive avec sa panoplie de garanties. Elles existent réellement. Mais elles ne veulent pas dire ce que vous croyez.
L’hypothèque de premier rang La plus solide. Elle vous donne la priorité sur un bien donné. Le problème : s’il s’agit d’un chantier inachevé, sa valeur de réalisation est très inférieure à sa valeur terminée. Une hypothèque n’a de valeur que si quelqu’un achète.
La caution personnelle du dirigeant Souvent présentée comme le filet de sécurité ultime. Sauf que sa valeur dépend du patrimoine réel du dirigeant. Si ce dernier est lui-même fragilisé, la caution devient un joli papier.
La garantie d’achèvement (GFA ou garantie extrinsèque) Portée par un établissement de crédit ou une assurance, elle garantit que le chantier sera terminé. Attention, ce n’est pas la même chose que « votre capital sera remboursé ». 🎯
Le nantissement de parts sociales Efficace sur le papier, mais fragile : des parts de société en difficulté valent peu.
Trois limites à garder en tête, toujours :
- L’ordre des créanciers : les investisseurs de crowdfunding ne sont pas toujours prioritaires.
- Les délais judiciaires : entre le défaut et le remboursement effectif, il peut se passer 2 à 5 ans.
- La valeur de réalisation : la garantie vaut ce que le bien vaut lors d’une vente forcée, pas ce qu’il valait dans le business plan.
💡 À retenir — Une garantie réduit le risque, elle ne le supprime pas. L’AMF a d’ailleurs publié une étude dédiée aux difficultés du crowdfunding immobilier qui le rappelle sans détour.
Les 6 règles d’or pour limiter les risques 🎯
- Plafonner à 5-10 % de votre patrimoine investissable. Pas de votre patrimoine total, de la poche que vous acceptez de voir dormir ou baisser. Jamais plus.
- Diversifier à l’extrême. 20 à 30 projets minimum, 5 % max par projet, et idéalement 2 à 3 plateformes différentes. C’est votre seule vraie protection contre le défaut promoteur.
- Lire la fiche projet en entier. Promoteur, montage, garanties, préventes, durée. Si la fiche est floue, c’est déjà une réponse.
- Ne choisir que des plateformes agréées PSFP, avec un historique de défaut publié et auditable. Une plateforme qui ne publie rien cache quelque chose.
- Fuir les montages opaques. Holdings en cascade, SCI intermédiaires, effet de levier caché : plus le montage est complexe, plus votre rang de créancier est mauvais.
- N’investir que de l’argent dont vous n’aurez pas besoin pendant au moins 3 ans. 🚀 Le crowdfunding immobilier se juge sur un cycle, pas sur un trimestre.
Les 5 erreurs à ne pas commettre
- Croire que « garantie » signifie « remboursement garanti ». Ce sont deux choses différentes, et cette confusion coûte cher.
- Choisir uniquement sur le taux affiché. Un projet à 12 % porte un risque supérieur à un projet à 8 %. Ce n’est pas une coïncidence, c’est une prime de risque.
- Tout mettre sur une seule plateforme. Vous ajoutez un risque opérationnel au risque de crédit. Deux risques pour le prix d’un seul. 😅
- Oublier la fiscalité dans le calcul. Comparer un 9 % brut de crowdfunding à un 5 % net d’autre chose, c’est comparer deux choses incomparables.
- Investir de l’argent emprunté ou votre matelas de sécurité. C’est la garantie de devoir brader le reste de votre patrimoine en cas de retard.
Crowdfunding immobilier : est-ce fait pour vous ?
Existe-t-il un crowdfunding immobilier fiable à 100 % ? Non. Aucun placement ne l’est, et surtout pas celui-là.
C’est probablement fait pour vous si :
- Vous avez déjà un matelas de sécurité et un socle d’épargne classique.
- Vous cherchez un complément de rendement, pas votre performance principale.
- Vous avez compris le fonctionnement de base (sinon, commencez par notre guide du crowdfunding immobilier).
- Vous acceptez l’idée de bloquer 1 000 à 5 000 € pendant 3 ans sans y toucher.
- Vous êtes prêt à passer 20 minutes par projet à lire les garanties.
Ce n’est probablement pas pour vous si :
- Vous cherchez à faire travailler votre apport immobilier à court terme.
- Vous avez besoin de liquidité à moins de 24 mois : l’épargne de précaution (Livret A, LDDS, fonds euros) est plus adaptée.
- Vous paniquez à la première newsletter annonçant un retard. (Il y en aura une.)
Le vrai danger, parmi tous les risques du crowdfunding immobilier, ce n’est pas la plateforme. C’est la taille de votre position. Un défaut sur 2 % de votre patrimoine, c’est une mauvaise nouvelle. Un défaut sur 40 %, c’est un drame. 🎯
6 plateformes notées sur le rendement, la sécurité et les défauts publiés
Verdict
Le crowdfunding immobilier n’est pas une arnaque. C’est un placement à risque élevé déguisé en placement tranquille. 🎯
Mon expérience chez Bricks – je le redis, je suis actionnaire – résume bien les risques du crowdfunding immobilier : pas de perte définitive, mais un capital bloqué plusieurs années et un rendement qui n’a rien à voir avec la promesse initiale. Ce scénario, personne ne vous le met en haut de la fiche projet.
Ma position, en une phrase : c’est un placement d’appoint, jamais un placement central. Les règles prudentes les plus citées : 5 à 10 % du patrimoine investissable au maximum, une vingtaine de projets, de l’argent dont vous n’avez pas besoin avant trois ans, et une plateforme agréée. Avec ces quatre règles, vous transformez un risque de ruine en risque d’ennui.
Le reste, c’est du marketing. Et vous savez maintenant où regarder. 💡
FAQ
Oui, théoriquement et juridiquement. Le capital n’est jamais garanti. Dans la pratique, les pertes totales restent minoritaires, mais des pertes partielles significatives existent bel et bien. Ne partez jamais du principe que vous récupérerez 100 %. ⚠️
Le projet bascule en procédure collective. Les garanties (hypothèque, caution) sont activées, mais le calendrier dépend de la justice et de la valeur de réalisation des biens. Le remboursement peut prendre des années, et il est souvent partiel.
Quatre vérifications gratuites : le statut PSFP sur le registre de l’AMF, l’ancienneté de la plateforme, la publication de son historique de défaut, et la clarté de la fiche projet. Une plateforme transparente répond à tout, vite. 💡
La règle la plus prudente : 5 à 10 % maximum de votre patrimoine investissable, jamais plus. Certains parlent de 5 %. Entre 5 % et 10 %, la borne basse (5 %) est la plus prudente. C’est un placement à risque élevé, pas une allocation cœur.
Ni oui ni non. Elles sont réelles et vérifiables, mais leur efficacité dépend de la valeur du sous-jacent, de votre rang de créancier et de la vitesse de la procédure. Traitez-les comme un réducteur de perte, pas comme une assurance.
L’horizon affiché va de 18 à 24 mois en général, mais la durée réelle observée se situe plutôt entre 22 et 30 mois. L’AMF parle de 1 à 3 ans en moyenne, mais prévient que les retards sont possibles et que la revente n’est pas garantie.
Trois axes : le nombre de projets (20-30 minimum), le nombre de plateformes (2-3), et la variété des promoteurs et des typologies d’opérations. Le crowdfunding immobilier n’est pas un placement à concentration.
D’abord lire la communication de la plateforme et vérifier si des intérêts de retard sont prévus au contrat. Ensuite demander un point écrit sur le calendrier. Si le silence dure ou si les informations sont contradictoires, un signalement à l’AMF est possible. Et rappelez-vous : la revente est rarement possible, et souvent avec une décote, donc gardez la tête froide. 🎯
Sources consultées 📚
- AMF – Investir via le crowdfunding immobilier
- AMF – Financement participatif : l’AMF appelle les investisseurs à la plus grande vigilance
- AMF – Étude sur le crowdfunding immobilier (PDF)
- Boursier – Crowdfunding immobilier : les taux de défaut s’envolent
- BatiActu – Crowdfunding immobilier : l’AMF alerte sur les retards et les risques
- Capital – Crowdfunding immo : 6 questions à poser pour éviter l’arnaque
Cet article est un retour d’expérience et une mise en perspective, pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital : investissez uniquement ce que vous pouvez accepter de bloquer ou de perdre.
📚 Pour aller plus loin

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.