
📋 À retenir — Avis Meilleur ETF dividende PEA 2026 :
- ETF distribuants PEA — les dividendes restent bloqués dans l’enveloppe avant 5 ans — vous ne pouvez pas les retirer sans fermer le plan
- Après 5 ans — seuls 18,6 % de prélèvements sociaux s’appliquent lors d’un retrait — l’impôt sur le revenu est exonéré
- ETF capitalisants — fiscalement plus efficaces même après 5 ans (zéro friction, réinvestissement automatique, croissance composée maximale)
- EUDV (IE00B5M1WJ87) — le seul ETF dividende vraiment éligible PEA — S&P Euro Dividend Aristocrats, TER 0,30 %, rendement ~4–5 %
- Notre verdict — ETF capitalisant en phase d’accumulation — EUDV uniquement si vous avez besoin de revenus réguliers après 5 ans
Vous rêvez de toucher des dividendes réguliers depuis votre PEA ? L’idée est séduisante : des revenus passifs, un portefeuille qui « travaille » pendant que vous dormez… Mais avant de foncer sur le premier ETF dividende PEA venu, il y a quelques réalités à connaître – et elles changent tout à votre stratégie.
On va être cash : la plupart des ETF dividendes mondiaux que vous voyez sur les comparateurs ne sont pas éligibles au PEA. Et même ceux qui le sont méritent qu’on se pose la vraie question : est-ce vraiment la meilleure approche dans une enveloppe fiscale aussi puissante ?
Dans ce guide, je vous donne mon comparatif des meilleurs ETF dividende PEA disponibles en 2026, j’explique la fiscalité sans jargon, et je vous dis clairement ce que je fais personnellement – et pourquoi.

Mise à jour le 15 septembre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →ETF dividende sur PEA : bonne ou mauvaise idée ? 💡
Ce que « dividende » veut vraiment dire sur un ETF
Un ETF à dividendes, c’est un fonds qui sélectionne des entreprises selon leur politique de distribution. Concrètement, il cible des sociétés qui versent régulièrement une partie de leurs bénéfices à leurs actionnaires.
Deux grandes familles existent :
- ETF distribuant : le fonds vous reverse les dividendes collectés, généralement trimestriellement ou annuellement. Vous recevez du cash sur votre compte.
- ETF capitalisant : les dividendes sont réinvestis automatiquement dans le fonds. Pas de versement, mais la valeur de la part augmente.
💡 Sur un ETF dividendes, le rendement de distribution (le fameux « yield ») tourne généralement entre 3 % et 5 % pour les ETF européens sélectifs. C’est attractif sur le papier – mais la réalité du PEA nuance fortement l’intérêt.
La vraie question : capitalisant ou distribuant sur PEA ?
Voilà où ça devient intéressant. Sur un PEA, les dividendes versés par un ETF distribuant ne sortent pas de l’enveloppe – ils restent bloqués dans le PEA. Vous ne pouvez pas les retirer sans clôturer (ou effectuer un retrait partiel, ce qui bloque les nouveaux versements avant 5 ans).
Autrement dit : pendant la phase de constitution de patrimoine, un ETF distribuant sur PEA ne vous verse pas de revenus. Il vous force juste à réinvestir manuellement les dividendes reçus – ce qui génère des frais de courtage supplémentaires et de la friction.
Après 5 ans, vous pouvez faire des retraits partiels sans fermer le PEA. Là, les dividendes d’un ETF distribuant deviennent accessibles. Mais même dans ce cas, un ETF capitalisant reste souvent plus efficace (on y revient plus bas).
Les meilleurs ETF dividende éligibles PEA en 2026 📊
Soyons directs : la liste est courte. Pourquoi ? Parce que pour être éligible au PEA, un ETF doit investir au moins 75 % dans des actions d’entreprises dont le siège est dans l’Union Européenne (ou l’EEE). Les grands ETF dividendes mondiaux – comme le Vanguard FTSE All-World High Dividend Yield (VHYL) – investissent massivement aux États-Unis, au Japon, en Australie…
Résultat : inéligibles au PEA en réplication physique.
Les ETF dividendes éligibles PEA sont donc quasi exclusivement des ETF européens. C’est leur force (rendements de distribution élevés, entreprises matures) et leur limite (concentration géographique).
SPDR S&P Euro Dividend Aristocrats (EUDV) – le classique
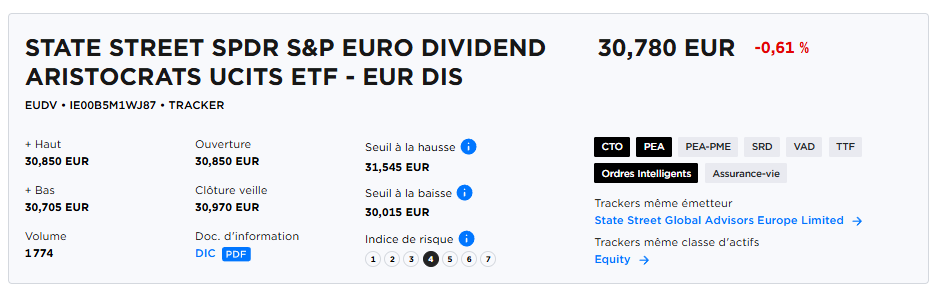
C’est LA référence pour les investisseurs qui veulent un ETF dividende PEA. Il réplique l’indice S&P Euro Dividend Aristocrats, qui sélectionne les 30 entreprises européennes affichant les rendements de dividendes les plus élevés et les plus stables.
Ce qu’on aime :
- TER de seulement 0,30 % – compétitif pour un ETF dividende
- Réplication physique – vous détenez vraiment les actions
- Éligible PEA ✅ (ISIN IE00B5M1WJ87, domicilié en France)
- Rendement de distribution historique autour de 4 à 5 %
- Émetteur solide : State Street (SPDR), 3e gestionnaire d’actifs mondial
Ce qu’il faut savoir :
- Portefeuille concentré sur 30 valeurs – risque sectoriel réel (banques, utilities, télécoms)
- Exposition exclusivement européenne : pas de diversification mondiale
- La performance totale dépend autant de la valorisation des actions que du dividende
iShares EURO STOXX Select Dividend 30 (IDVY) – l’alternative
L’IDVY d’iShares cible lui aussi les 30 plus gros payeurs de dividendes, mais uniquement dans la zone euro (pas toute l’Europe). Résultat : encore plus concentré géographiquement – France, Allemagne, Espagne, Italie dominent.
Ce qu’on aime :
- Rendement de distribution similaire : 4 à 5 %
- ETF bien établi, encours significatif (~1,15 Md€)
- Disponible sur Boursorama et plusieurs courtiers français
Ce qu’il faut savoir :
- TER de 0,40 % – légèrement plus cher qu’EUDV
- ISIN IE00B0M62S72 – domicilié en Irlande
- ⚠️ Nuance importante sur l’éligibilité PEA : IDVY est principalement négocié sur des marchés accessibles via CTO. Son éligibilité PEA dépend du courtier et de la place de cotation utilisée – vérifiez systématiquement auprès de votre courtier avant d’investir.
Tableau comparatif des ETF dividende PEA
| ETF | Ticker | ISIN | TER | Rendement | Réplication | Éligible PEA |
|---|---|---|---|---|---|---|
| SPDR S&P Euro Dividend Aristocrats | EUDV | IE00B5M1WJ87 | 0,30 % | ~4–5 % | Physique | ✅ |
| iShares EURO STOXX Select Dividend 30 | IDVY | IE00B0M62S72 | 0,40 % | ~4–5 % | Physique | ⚠️ Vérifier courtier |
| Vanguard FTSE All-World High Dividend Yield | VHYL | IE00B8GKDB10 | 0,29 % | ~3–4 % | Physique | ❌ CTO uniquement |
Capitalisant vs distribuant : mon arbitrage personnel 🎯
Voilà ma position, sans détour.
Je privilégie les ETF capitalisants sur mon PEA – et ce, même si j’approche de la phase où je pourrais commencer à retirer des dividendes.
Pourquoi ? Parce que mon horizon d’investissement reste long (15+ ans), et que chaque euro de dividende réinvesti automatiquement dans un ETF capitalisant travaille sans friction. Pas de frais de courtage de réinvestissement, pas de décision à prendre, pas de tentation de dépenser le dividende reçu.
Sur un ETF distribuant, le processus ressemble à ça :
- L’ETF reçoit les dividendes des entreprises
- Il vous les reverse sur votre compte PEA
- Vous devez manuellement racheter des parts avec ce cash
- Vous payez des frais de courtage à chaque réinvestissement
Un ETF capitalisant fait tout ça en interne, sans frais, sans action de votre part. Sur 20 ans, la différence de performance peut être significative.
Quand est-ce que je changerais d’avis ? Si j’atteignais la retraite et que j’avais besoin de revenus réguliers depuis mon PEA. Dans ce cas, un ETF distribuant comme EUDV prendrait tout son sens : les dividendes versés couvrent une partie de mes dépenses courantes, avec une fiscalité réduite à 18,6 % de prélèvements sociaux.
💡 Mon conseil : si vous êtes en phase de constitution de patrimoine (vous avez moins de 50 ans et vous n’avez pas besoin de revenus immédiats), restez sur des ETF capitalisants. Si vous êtes en phase de consommation du patrimoine, les ETF dividendes PEA ont leur place.
🎯 J’estime que pour le moment je n’ai pas besoin d’une rente mais plutôt d’augmenter mon patrimoine avec l’effet des intérêts composés qui est automatique dans les ETF capitalisants. C’est un choix et je sais que certains préfèrent les dividendes pour pouvoir diversifier leur allocation plus facilement.
La fiscalité des dividendes sur PEA : ce que ça change vraiment
La fiscalité du PEA est l’une des plus avantageuses du système français. Voici comment elle s’applique aux dividendes – et pourquoi ça change tout à votre stratégie.
Avant 5 ans : les dividendes sont réinvestis automatiquement
Pendant les 5 premières années de votre PEA, vous ne pouvez pas retirer de l’argent sans fermer le plan (ou sans bloquer les nouveaux versements). Les dividendes versés par un ETF distribuant restent donc dans l’enveloppe – ils sont disponibles comme cash pour racheter d’autres parts, mais vous ne pouvez pas les sortir.
Fiscalement : aucune imposition tant que l’argent reste dans le PEA. Les dividendes capitalisent en franchise d’impôt. C’est puissant.
Après 5 ans : prélèvements sociaux seulement (18,6 % en 2026)
C’est là que le PEA révèle toute sa puissance. Après 5 ans de détention :
- Exonération totale d’impôt sur le revenu sur les gains et dividendes retirés
- Seuls les prélèvements sociaux de 18,6 % s’appliquent (taux en vigueur depuis le 1er janvier 2026)
- Vous pouvez faire des retraits partiels sans fermer le PEA
Pour comparaison : sur un compte-titres ordinaire, les dividendes sont soumis au prélèvement forfaitaire unique (PFU) de 31,4 % (flat tax 12,8 % + PS 18,6 % depuis 2026) – ou à votre tranche marginale d’imposition si vous optez pour le barème progressif.
Le PEA vous fait donc économiser en général 12,8 points. C’est considérable sur le long terme.

Pour qui les ETF dividende PEA sont-ils vraiment faits ?
Les profils qui y gagnent
Les ETF dividendes PEA ont du sens pour des profils bien précis :
- Les investisseurs en phase de rente (retraite ou semi-retraite) qui ont besoin de revenus réguliers depuis leur PEA après 5 ans
- Les investisseurs qui aiment le « signal psychologique » du dividende reçu – même si c’est sous-optimal financièrement, certains ont besoin de voir de l’argent arriver pour rester disciplinés
- Les investisseurs qui souhaitent une exposition aux valeurs européennes de rendement dans le cadre d’une stratégie d’allocation diversifiée
- Les profils prudents qui apprécient les entreprises matures, moins volatiles, avec des flux de trésorerie stables
Pourquoi je préfère les ETF capitalisants (et quand je changerais d’avis)
Je suis transparent sur ma stratégie : je n’ai pas d’ETF distribuant dans mon PEA aujourd’hui. Mes positions sont à 100 % sur des ETF capitalisants (S&P 500).
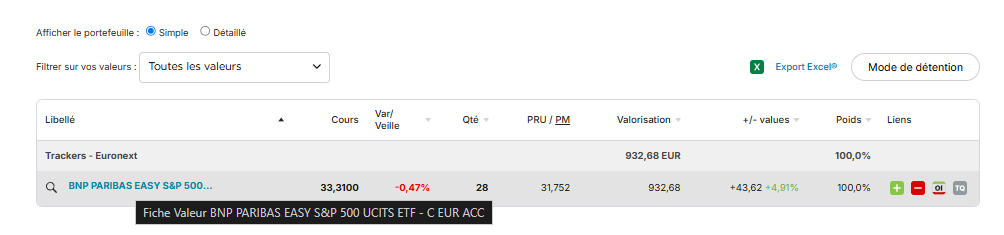
Ma logique est simple : je suis en phase d’accumulation. Chaque euro doit travailler au maximum, sans friction. Un ETF capitalisant fait ça mieux qu’un ETF distribuant sur une longue période.
Mais je ne dis pas que les ETF dividendes PEA sont mauvais – je dis qu’ils sont adaptés à un profil et un horizon précis. Si dans 15 ans j’ai besoin de revenus réguliers depuis mon PEA, je basculerais progressivement vers un ETF comme EUDV pour générer du cash sans avoir à vendre des parts.
🎯 La règle d’or : un ETF dividende PEA n’est pas une stratégie de « rendement magique ». C’est un outil de génération de revenus pour la phase de consommation du patrimoine, pas pour la phase de construction.
Comment acheter un ETF dividende sur PEA ? (étapes simples)
Vous êtes convaincu et vous voulez passer à l’action ? Voici les étapes concrètes :
1. Ouvrir un PEA chez un bon courtier 🚀
Tout commence là. Pour les ETF, il vous faut un courtier avec un bon catalogue et des frais compétitifs. J’utilise personnellement Fortuneo (code parrainage 14009809 pour profiter du bonus de bienvenue de minimum 80€ 🎁 pour 1000€ investis). Leur interface est claire, le catalogue ETF est solide, et les frais de courtage sont parmi les plus bas du marché pour les petits ordres (un ordre gratuit par mois s’il est inférieur à 500€).
2. Alimenter votre PEA
Versez le montant souhaité sur votre PEA. Le plafond légal est de 150 000 € de versements. Pas de minimum imposé – vous pouvez commencer avec 100 €.
3. Rechercher l’ETF par son ticker ou son ISIN
Sur Fortuneo, cherchez EUDV ou saisissez directement l’ISIN IE00B5M1WJ87. Vérifiez bien que vous êtes sur la bonne place de cotation (Euronext Paris pour EUDV).
4. Passer un ordre d’achat
Privilégiez un ordre à cours limité plutôt qu’un ordre au marché pour maîtriser votre prix d’achat. Fixez votre limite légèrement au-dessus du dernier cours pour être sûr d’être exécuté.
5. Suivre et réinvestir régulièrement
Mettez en place un investissement régulier (mensuel ou trimestriel) pour lisser votre prix de revient. Même 50 € par mois, c’est un début.
Questions fréquentes sur le meilleur ETF dividende PEA ❓
Oui — mais uniquement en réplication synthétique. Les ETF MSCI World physiques (VWRL, VHYL) détiennent des actions américaines, japonaises, australiennes… donc inéligibles au PEA. Les versions synthétiques (CW8, WPEA) restent éligibles. En revanche, ces ETF MSCI World PEA sont quasi exclusivement capitalisants.
Pour la phase d’accumulation : ETF capitalisant. Zéro friction, réinvestissement automatique, performance composée maximale. Pour la phase de rente (après 5 ans, besoin de revenus réguliers) : ETF distribuant comme EUDV. Tout dépend de votre horizon et de vos besoins de trésorerie.
Oui, c’est possible — mais il faut un capital conséquent. Avec un rendement de 4 % sur EUDV, il vous faut 250 000 € investis pour générer 10 000 €/an de dividendes bruts (soit ~8 140 € nets après 18,6 % de prélèvements sociaux). Les retraits sans fermeture ne sont possibles qu’après 5 ans de détention.
À cause de la règle des 75 % de titres européens (UE/EEE). Un ETF comme VHYL détient physiquement des actions américaines, japonaises, australiennes… Il ne peut pas être logé dans un PEA. Seule la réplication synthétique permet de contourner cette règle, mais les ETF dividendes mondiaux synthétiques PEA restent rares.
Tant que les dividendes restent dans le PEA : aucune imposition. Lors d’un retrait après 5 ans : 18,6 % de prélèvements sociaux uniquement (l’impôt sur le revenu est exonéré). Avant 5 ans, tout retrait entraîne la clôture du PEA avec application du PFU de 32,8 % sur les gains.
Pas nécessairement — mais les études historiques montrent que les indices dividendes ont souvent sous-performé les indices larges (MSCI World, S&P 500) sur longue période, car ils surpondèrent des secteurs matures (banques, utilities, télécoms). L’ETF dividende PEA est une stratégie de génération de revenus, pas de performance maximale.


Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 finance) • Certification AMF 2026 • CIF en cours d'habilitation
J'investis depuis 2018 dans les ETF, PEA, assurance-vie, SCPI et crowdfunding. Plus de 50 000 € investis — tous les produits analysés ont été testés en direct.