
📋 Livret Jeune 2026 — l’essentiel en 30 secondes
- Qui peut l’ouvrir ? Toute personne âgée de 12 à 25 ans, un seul livret par personne
- Taux minimum garanti : 1,70 % net depuis le 1er août 2026 — certaines banques proposent davantage
- Plafond : 1 600 € de versements (les intérêts capitalisés ne comptent pas dans ce plafond)
- Fiscalité : 100 % exonéré d’impôt sur le revenu et de prélèvements sociaux
- Disponibilité : retraits libres à tout moment (sous conditions selon l’âge)
- Clôture obligatoire : automatique l’année des 25 ans
En bref : le livret jeune est un placement sans risque pour les 12-25 ans — taux au moins égal au Livret A, zéro impôt, argent disponible.
A retenir 💡 : Réservé aux 12-25 ans, ce placement garantit une épargne totalement défiscalisée avec un taux plancher de 1,70 % depuis le 1er août 2026.
Plafonné à 1 600 euros, ce livret sans frais constitue le socle idéal pour bâtir une première réserve financière sécurisée et disponible à tout moment 🚀.
La méthode InvestiMieux en 3 piliers, appliquée dans mon challenge 100 €/mois
Pourquoi laisser votre argent dormir alors que le livret jeune 2026 garantit une rentabilité nette idéale pour les 12-25 ans ? 💸 Ce placement sécurisé représente le levier fiscal parfait pour booster votre budget sans le moindre risque.
💡 Voici les méthodes concrètes pour optimiser le plafond de 1 600 euros et cumuler intelligemment vos intérêts dès aujourd’hui 🚀.
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.

Mise à jour le 18 novembre 2026 par Ronan JAUNATRE
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — tableau de bord, historique et projection
Télécharger mon fichier de suivi →Les règles d’or du livret jeune en 2026
Après les récentes annonces de la Banque de France, il est temps de faire le point sur ce placement qui reste un incontournable pour les 12-25 ans.
Un taux plancher indexé sur le livret A
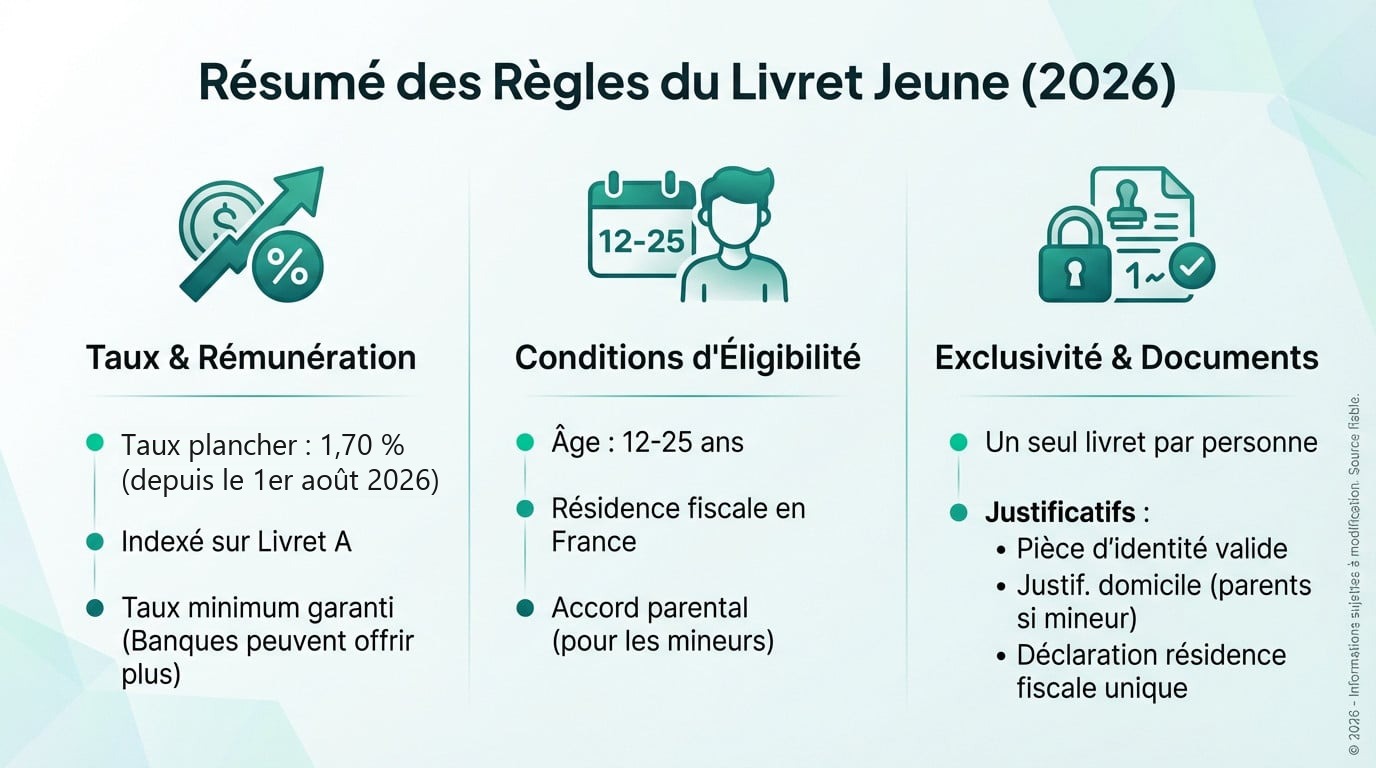
Depuis le 1er août 2026, le taux plancher est de 1,70 % (il était de 1,50 % de février à juillet 2026). La loi interdit strictement aux banques de descendre sous le taux du Livret A. C’est une sécurité. 📉
Cette indexation réglementaire s’applique automatiquement lors de chaque changement de rémunération.
Notez bien que ce taux est un minimum garanti. Les banques peuvent proposer mieux. 🚀
Les critères d’éligibilité pour ouvrir un compte
On ne déroge pas à la tranche d’âge stricte de 12 à 25 ans. Le titulaire doit résider fiscalement en France. C’est une condition sine qua non rappelée par le guide officiel de la Banque de France.
Le compte peut être ouvert dès le douzième anniversaire. Il faudra l’accord des parents pour les mineurs. 👶
Pour un enfant plus jeune ou un horizon plus long : placement enfant, livret ou assurance-vie ?
La règle de l’exclusivité et les justificatifs
L’unicité du livret est une règle absolue. On ne peut en posséder qu’un seul, toutes banques confondues. Le fisc veille au grain pour éviter les abus. 🚫
Rassemblez les documents requis. Une pièce d’identité et une déclaration sur l’honneur suffisent pour l’ouverture. 📄
Voici exactement ce qu’il faut fournir au guichet :
- Pièce d’identité en cours de validité
- Justificatif de domicile des parents pour les mineurs
- Déclaration sur l’honneur de résidence fiscale unique
Plafond du livret jeune : ce qui compte dans les 1 600 €
Une fois le compte ouvert, il faut comprendre comment optimiser chaque euro versé pour ne pas laisser dormir votre argent inutilement.
Le plafond du livret jeune est de 1 600 € de versements, pas de solde : les intérêts peuvent le dépasser. Ce n’est ni 22 950 € (le plafond du Livret A), ni 10 000 € (celui du Livret Bourso+ Jeune, un autre produit). 🎯
Un exemple chiffré : 1 600 € versés à 12 ans et laissés jusqu’à 25 ans, soit 13 ans d’intérêts capitalisés. Au plancher actuel de 1,70 %, le livret atteindrait environ 1 992 €. À 3,75 % (le taux affiché par le Crédit Mutuel et le CIC le 16/11/2026), environ 2 582 €. 📈
Hypothèse de calcul : 1 600 € déposés en une fois, taux constant pendant 13 ans et intérêts versés chaque 31 décembre. Dans la réalité, le taux bouge avec celui du Livret A : ces deux montants sont des ordres de grandeur, pas une promesse.
Trois enveloppes à ne pas confondre, car les résultats de recherche les mélangent souvent :
| Produit | Plafond | Pour qui | Taux relevé le 16/11/2026 | Impôt sur les intérêts |
|---|---|---|---|---|
| Livret jeune (livret réglementé) | 1 600 € de versements | 12 à 25 ans | au moins 1,70 %, libre au-dessus | aucun |
| Livret A | 22 950 € | tout le monde | 1,70 % | aucun |
| Livret Bourso+ Jeune (compte sur livret de BoursoBank) | 10 000 € | ouvert par un mineur, gardé jusqu’à 25 ans | 2,70 % brut (taux au 01/08/2026) | imposés : 31,4 % au prélèvement forfaitaire |
Sources : fiche livret jeune de service-public.gouv.fr (vérifiée le 01/08/2026) · fiche Livret A de service-public.gouv.fr · page Livret Bourso+ Jeune de BoursoBank, relevée le 16/11/2026. Pour comparer les deux livrets réglementés en détail : notre guide du Livret A.
La méthode des quinzaines pour vos dépôts
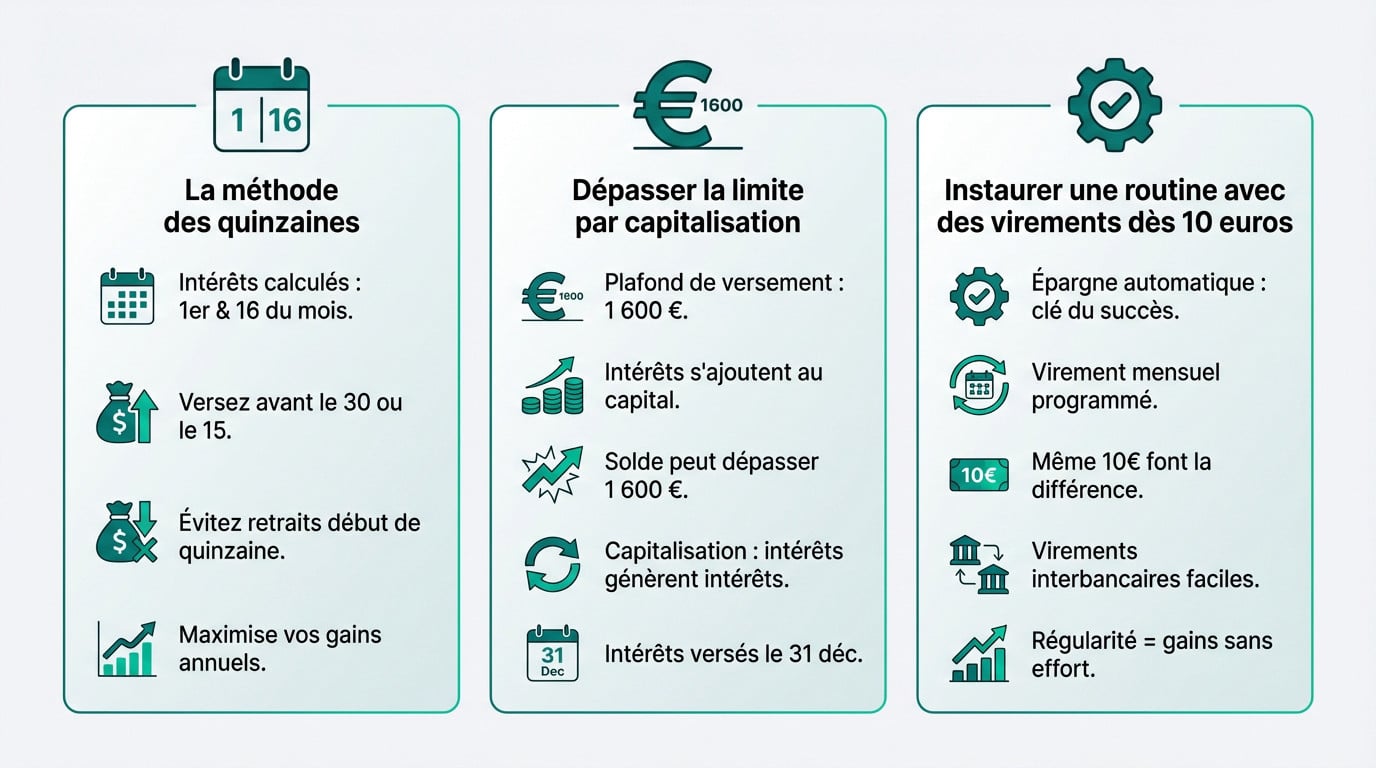
Les banques calculent les intérêts deux fois par mois : le 1er et le 16. C’est la règle d’or à connaître. Si vous ignorez ce détail, vous perdez de l’argent bêtement.
Voici l’astuce : versez toujours vos fonds avant le 30 ou le 15. Surtout, ne retirez rien en début de quinzaine.
Cette petite gymnastique bancaire booste vos gains annuels. C’est une mécanique simple, mais redoutable.
Dépasser la limite grâce à la capitalisation
Officiellement, vous ne pouvez pas verser plus de 1 600 euros. Mais il y a une exception majeure : les intérêts annuels s’ajoutent au capital. C’est le seul moyen légal de faire exploser ce plafond grâce à la capitalisation.
Concrètement, la banque verse vos gains le 31 décembre. Dès le lendemain, ils génèrent eux-mêmes de nouveaux intérêts.
Instaurer une routine avec des virements dès 10 euros
L’automatisation est le secret des épargnants qui réussissent. Programmez un virement permanent chaque mois. Même dix euros suffisent pour faire une vraie différence sur le long terme sans y penser.
Les virements interbancaires facilitent tout. C’est aussi la première étape pour augmenter ses revenus passifs grâce aux intérêts composés.
La régularité bat toujours l’improvisation. Vous atteindrez le plafond de 1 600 euros sans aucun effort.
Comment gérer vos retraits et votre autonomie ?
Épargner c’est bien, mais pouvoir disposer de son argent quand on en a besoin, c’est encore mieux, surtout quand on gagne en indépendance. 💸
Les seuils de liberté selon l’âge du titulaire
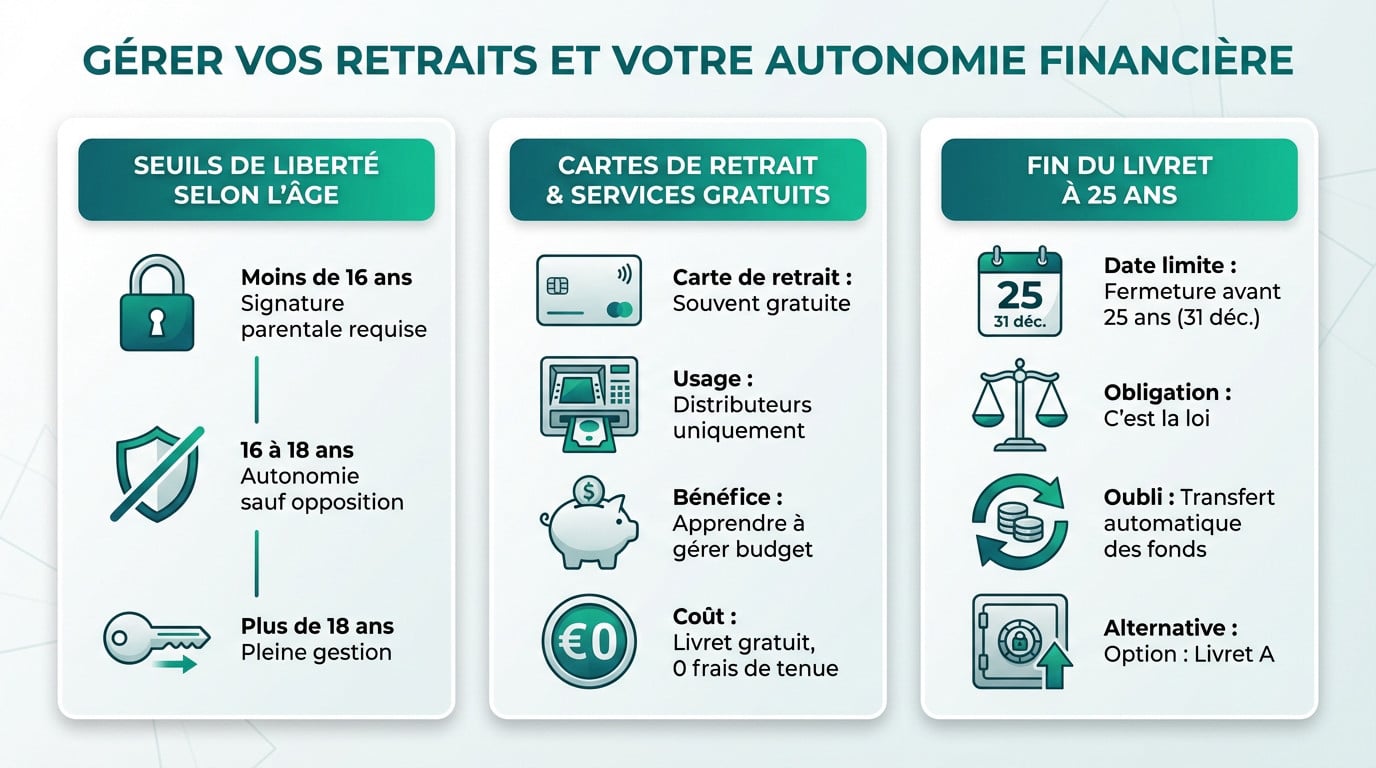
Avant 16 ans, vos parents doivent valider chaque retrait au guichet. Entre 16 et 18 ans, vous devenez autonome sur votre compte. Sauf si vos parents s’y opposent formellement. 🛑
À la majorité, la liberté bancaire devient enfin totale. Plus besoin d’aucune autorisation pour piocher dans votre réserve. Pour une épargne de long terme, une fois le livret plein, le PEA est une option à étudier : voyez notre comparatif des meilleurs PEA 2026. 📈 🔓
Voici les paliers exacts à mémoriser. C’est très simple : 👇
- Moins de 16 ans : signature parentale requise
- 16 à 18 ans : autonomie
- Plus de 18 ans : pleine gestion
Cartes de retrait et services bancaires gratuits
La majorité des banques offrent une carte de retrait gratuite. Attention, elle ne permet pas de payer directement en magasin. Elle sert uniquement aux distributeurs de l’enseigne. C’est un excellent outil pour apprendre à gérer son budget. 💳
Sachez que la gestion du livret est totalement gratuite. Aucun frais de tenue de compte n’est jamais prélevé. 🆓
Le couperet des 25 ans et la clôture obligatoire
Le livret jeune a une fin programmée dès le départ. Il est clôturé au plus tard le 31 décembre de l’année de vos 25 ans : la fermeture est automatique. 📅
Les fonds sont alors transférés vers un autre compte. Visez le Livret A comme solution de repli immédiate. Cela évite de laisser l’argent dormir sur un compte d’attente. ⚠️
Notre classement 2026 : frais, cartes et primes de bienvenue
Taux du livret jeune : ce que votre banque peut faire mieux que 1,70 %
Il n’existe pas « un » taux du livret jeune, mais un plancher légal : le taux du Livret A. Chaque banque fixe librement le sien au-dessus, parfois différemment d’une caisse régionale à l’autre. La seule question utile : quelle banque, quel taux, à quelle date. 🎯
Le plancher : pourquoi vous lisez 1,5 % ou 1,7 %
Le plancher suit le Livret A : 1,50 % du 1er février au 31 juillet 2026, puis 1,70 % depuis le 1er août 2026. Les pages publiques ne sont pas toutes mises à jour au même rythme : la fiche de service-public.gouv.fr affiche 1,7 % (vérifiée le 01/08/2026), d’autres pages officielles affichent encore 1,5 %, le taux de février à juillet. 📅
Les taux annoncés par les banques, datés et sourcés
Une ligne n’entre dans ce tableau que si le taux a été lu sur la page de la banque, avec la date que la banque indique elle-même. Relevé du 16/11/2026. 🔍
| Banque (lien vers sa page) | Taux annoncé | Date indiquée par la banque |
|---|---|---|
| Crédit Mutuel | 3,75 % net | depuis le 01/02/2026 (« des conditions spécifiques peuvent être prévues dans certaines Caisses ») |
| CIC | 3,75 % net | au 01/02/2026 |
| Crédit Agricole | 3 % | en vigueur au 01/11/2026 (conditions selon la Caisse régionale) |
| Caisse d’Épargne | à partir de 1,70 % net | en vigueur au 01/08/2026 (taux propre à chaque Caisse) |
| Société Générale | 1,70 % net | « en vigueur au 01/08/2025 » |
| Plancher légal | 1,70 % | depuis le 01/08/2026 |
Les comparatifs en ligne affichent parfois d’autres chiffres pour les mêmes banques : ils datent d’un autre relevé ou d’une autre caisse régionale. Seule la page de votre banque, ou votre agence, fait foi le jour de l’ouverture. Un taux élevé n’est pas garanti : la banque peut le baisser jusqu’au plancher. ⚠️
L’historique officiel du plancher depuis 2023
Le plancher du livret jeune est le taux du Livret A. En trois ans, il est passé de 3 % à 1,50 %, puis remonté à 1,70 %. 📉
| Période | Plancher du livret jeune (= taux du Livret A) |
|---|---|
| 01/02/2023 → 31/01/2025 | 3 % |
| 01/02/2025 → 31/07/2025 | 2,40 % |
| 01/08/2025 → 31/01/2026 | 1,70 % |
| 01/02/2026 → 31/07/2026 | 1,50 % |
| depuis le 01/08/2026 | 1,70 % |
Source : Banque de France, publications mensuelles « Taux de rémunération des dépôts bancaires » (février 2026, juillet 2026), consultées le 16/11/2026. La Banque de France ne publie pas de série séparée pour le livret jeune ; la série de référence est celle du taux du Livret A sur Webstat (MIR1.M.FR.B.L23FRLA.D.R.A.2230U6.EUR.O, mensuelle).
3 astuces pour cumuler vos livrets intelligemment
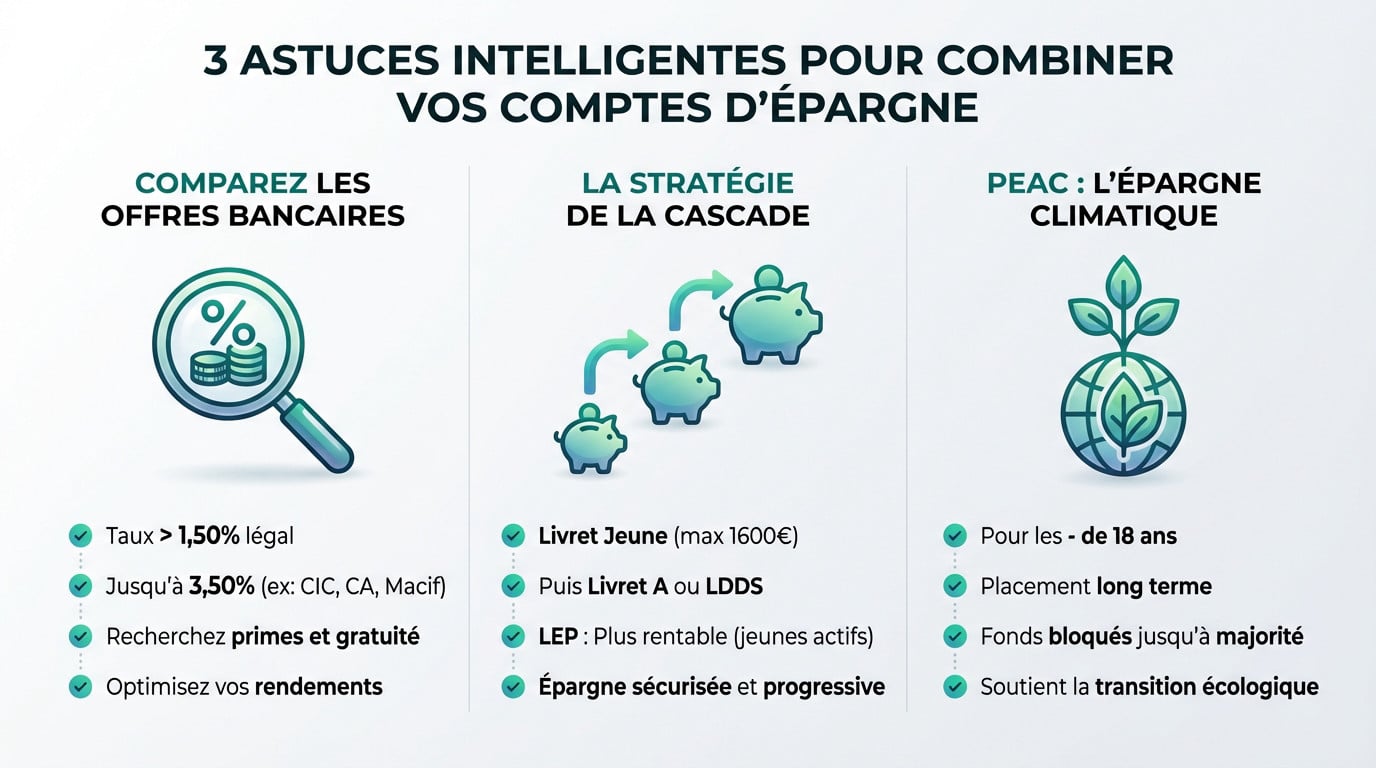
Le taux, porte d’entrée de la relation bancaire
Certaines banques paient bien plus que le plancher : le Crédit Mutuel et le CIC affichent 3,75 %, le Crédit Agricole 3 % (relevé du 16/11/2026, détail daté dans la section sur le taux). Comparez toujours avant de signer 🧐.
Ce produit d’appel reste une simple porte d’entrée. C’est le début de votre relation bancaire 🚪.
Combiner livret jeune, livret A et LEP
Une fois les 1 600 euros atteints, ne vous arrêtez surtout pas là. Basculez votre surplus vers un Livret A ou un LDDS. Pour les jeunes actifs aux revenus modestes, le LEP (2,50 %, sous conditions de revenus) rapporte plus que le Livret A. C’est notre fameuse stratégie de la cascade 🌊.
C’est la base absolue pour se constituer une épargne de sécurité solide. Ne négligez jamais cette étape clé 🔒.
L’option du plan épargne avenir climat pour les mineurs
Le PEAC est le petit nouveau réservé aux moins de 18 ans. Il mise tout sur la transition écologique. C’est clairement un placement de long terme 🌱.
Attention, les fonds restent bloqués jusqu’à la majorité du titulaire. Jetez un œil au Plan épargne avenir climat pour diversifier. C’est une option à considérer sérieusement ⏳.
Avec son taux net d’impôt et sa souplesse, ce placement demeure l’allié incontournable des 12-25 ans. Pour booster votre livret jeune en 2026, comparez les banques dès aujourd’hui et visez rapidement le plafond. C’est le moment idéal pour construire votre liberté financière, un euro après l’autre ! 🚀
❓ FAQ
C’est la grande question ! Le taux minimum légal est celui du Livret A : 1,70 % depuis le 1er août 2026 (1,50 % de février à juillet 2026). Aucune banque n’a le droit de descendre en dessous. C’est votre filet de sécurité garanti par l’État.
Au-dessus, chaque banque fixe son taux. Relevé du 16/11/2026 sur leurs pages : le Crédit Mutuel et le CIC affichent 3,75 % net (au 01/02/2026), le Crédit Agricole 3 % (au 01/11/2026), la Caisse d’Épargne à partir de 1,70 %, la Société Générale 1,70 % (taux affiché au 01/08/2025). Le taux peut varier selon la caisse régionale : vérifiez-le sur la page de votre banque avant d’ouvrir.
La procédure est simple, mais administrativement stricte. Vous devez prouver que vous avez entre 12 et 25 ans et que vous résidez fiscalement en France. Le point crucial : vous ne pouvez détenir qu’un seul Livret Jeune. C’est la règle de l’exclusivité.
Concrètement, préparez une pièce d’identité officielle et une déclaration sur l’honneur (résidence et non-détention d’un autre livret). Si vous êtes mineur, il faudra aussi les coordonnées de votre représentant légal et sa signature. Un versement initial de 10 euros suffit généralement pour activer le compte.
Oui et non, tout dépend de votre âge exact. Si vous avez entre 12 et 16 ans, l’autorisation de vos parents (représentants légaux) est obligatoire pour chaque retrait. Vous n’avez pas encore les mains libres sur le capital.
Entre 16 et 18 ans, vous gagnez en autonomie : vous pouvez effectuer des retraits seul, sauf si vos parents s’y opposent formellement par lettre recommandée. Une fois la majorité atteinte, la liberté est totale. Notez que les retraits sont toujours gratuits et doivent souvent respecter un montant minimum de 10 euros.
Le plafond de versement est bloqué à 1 600 euros. Une fois ce montant atteint, vous ne pouvez plus ajouter un seul centime de votre poche (virements ou espèces). La banque bloquera tout nouveau dépôt.
Cependant, ce plafond n’est pas une limite absolue pour le solde total. Grâce à la capitalisation, les intérêts versés chaque année le 31 décembre s’ajoutent au capital existant. Votre livret peut donc dépasser les 1 600 euros uniquement grâce aux gains.
Ce livret a une date de péremption. Vous devez impérativement le clôturer au plus tard le 31 décembre de l’année de votre 25e anniversaire. C’est une limite d’âge infranchissable fixée par la réglementation.
Si vous ne faites rien, la fermeture est automatique et la banque transfère les fonds vers un autre compte, souvent un compte d’attente. Anticipez cette échéance pour basculer votre épargne vers un Livret A ou un LEP si vous êtes éligible.
📚 Pour aller plus loin