À retenir 💡 : Le PEA PME sert à investir dans les PME et ETI européennes. Après 5 ans, vos gains sont exonérés d’impôt sur le revenu : seuls les 18,6 % de prélèvements sociaux restent dus.
Plafond : 225 000 € de versements, commun avec le PEA classique. Contrepartie : des titres plus volatils et moins liquides que les grandes entreprises, avec un risque de perte en capital. 💰
Votre PEA classique est plein, ou vous voulez miser sur les petites entreprises européennes plutôt que sur les géants du CAC 40 ? Le PEA PME offre la même fiscalité que le PEA, avec un univers d’investissement différent.
💡 Ce guide couvre tout ce qu’il faut savoir en 2026 : plafond, fiscalité chiffrée, titres éligibles, frais et pièges à éviter. Il s’adresse aux épargnants qui ont déjà un PEA ou qui cherchent à diversifier, pas à ceux qui débutent en bourse. 🚀
PEA PME — l’essentiel en 5 points :
- C’est quoi — une enveloppe fiscale pour investir dans les PME et ETI européennes (actions, fonds, ETF, titres de crowdfunding).
- Plafond — 225 000 € de versements, commun avec le PEA classique (150 000 € maximum sur ce dernier).
- Fiscalité — après 5 ans, 0 € d’impôt sur le revenu : seuls les prélèvements sociaux de 18,6 % restent dus. Avant 5 ans : PFU de 31,4 % et clôture du plan.
- Qui — un seul PEA PME par personne majeure domiciliée en France. Les jeunes majeurs rattachés au foyer fiscal de leurs parents ne peuvent pas en ouvrir.
- Risque — petites valeurs plus volatiles et moins liquides : perte en capital possible.

Mise à jour le 29 septembre 2026 par Ronan JAUNATRE
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →Le PEA PME, c’est quoi au juste ? 🤔
Le petit frère du PEA, mais pour l’économie réelle
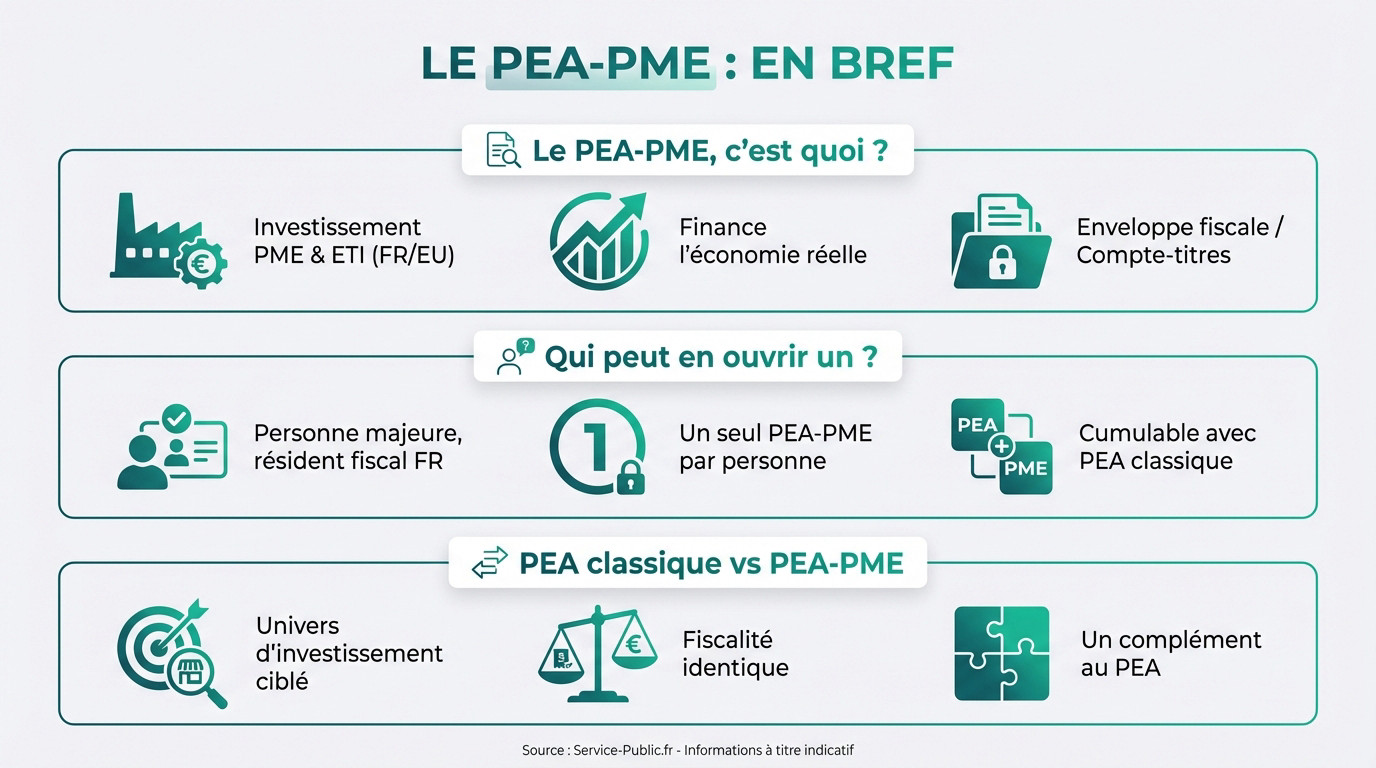
Le PEA PME est un produit d’épargne conçu pour investir dans les PME et ETI françaises ou européennes. Son but est simple : flécher votre épargne vers le financement direct de ces entreprises. 📈
Voyez-le comme une enveloppe fiscale ou un compte-titres, et non comme un produit financier en soi. C’est le contenant, pas le contenu. 💼
Ici, on s’éloigne des géants du CAC 40 pour soutenir l’économie « réelle » et le tissu local. C’est un choix fort parmi vos stratégies d’investissement pour donner du sens à votre argent. 🌍
Qui peut en ouvrir un ? (Probablement vous)
Pour ouvrir ce plan, il suffit d’être une personne majeure domiciliée fiscalement en France. La plupart des épargnants sont éligibles. ✅
La règle d’or est stricte : vous ne pouvez détenir qu’un seul PEA PME par personne. Impossible d’en avoir deux. Par contre, vous pouvez le cumuler avec un PEA classique sans souci. 🚫
Exception importante : un jeune majeur rattaché au foyer fiscal de ses parents ne peut pas ouvrir de PEA PME. Il peut en revanche ouvrir un PEA jeune, plafonné à 20 000 € de versements tant que dure le rattachement. 👶
PEA classique vs PEA-PME : le match des enveloppes
La fiscalité est identique, mais la vraie différence réside dans l’univers d’investissement disponible. Le PEA PME est spécifiquement ciblé sur les PME et ETI européennes. Le PEA classique, lui, reste beaucoup plus large. C’est distinct. 🎯
Bonne nouvelle, ces deux enveloppes sont parfaitement cumulables et vous pouvez détenir les deux. Leurs plafonds de versement s’additionnent. Mais attention, il existe une limite globale qu’on verra juste après. ➕
Le PEA PME n’est donc pas un remplaçant. C’est un excellent complément au PEA classique pour diversifier votre patrimoine. Il vous expose à un segment de marché différent, plus volatil. 🚀
Le nerf de la guerre : fiscalité et plafonds
Maintenant que les bases sont posées, parlons de ce qui vous intéresse vraiment : l’argent. Voyons comment la fiscalité du PEA PME 💡 peut alléger la note et quels sont les montants que vous pouvez y placer.
La carotte fiscale : zéro impôt après 5 ans 🥕
On ne va pas se mentir, c’est la raison numéro un d’ouvrir ce plan. La promesse est belle : une exonération totale d’impôt sur le revenu pour vos plus-values et dividendes. Mais attention, ce cadeau fiscal se mérite. Il faut garder le PEA PME au moins 5 ans. C’est la règle d’or pour que l’État ne touche pas à vos gains. 🏆
Ne sortez pas le champagne trop vite. « Exonération d’impôt » ne signifie pas « zéro taxe« . L’administration fiscale n’oublie jamais les prélèvements sociaux (CSG, CRDS…) et vous devrez toujours régler la note de 18,6 % sur vos profits.
📊 Exemple chiffré : sur 10 000 € de gains retirés après 5 ans, vous payez 1 860 € de prélèvements sociaux. Le même retrait avant 5 ans coûte 3 140 € (PFU de 31,4 %), soit 1 280 € de plus.
Un détail qui change tout : le chrono des 5 ans démarre au premier versement, pas à la signature du contrat. Ne l’oubliez pas.
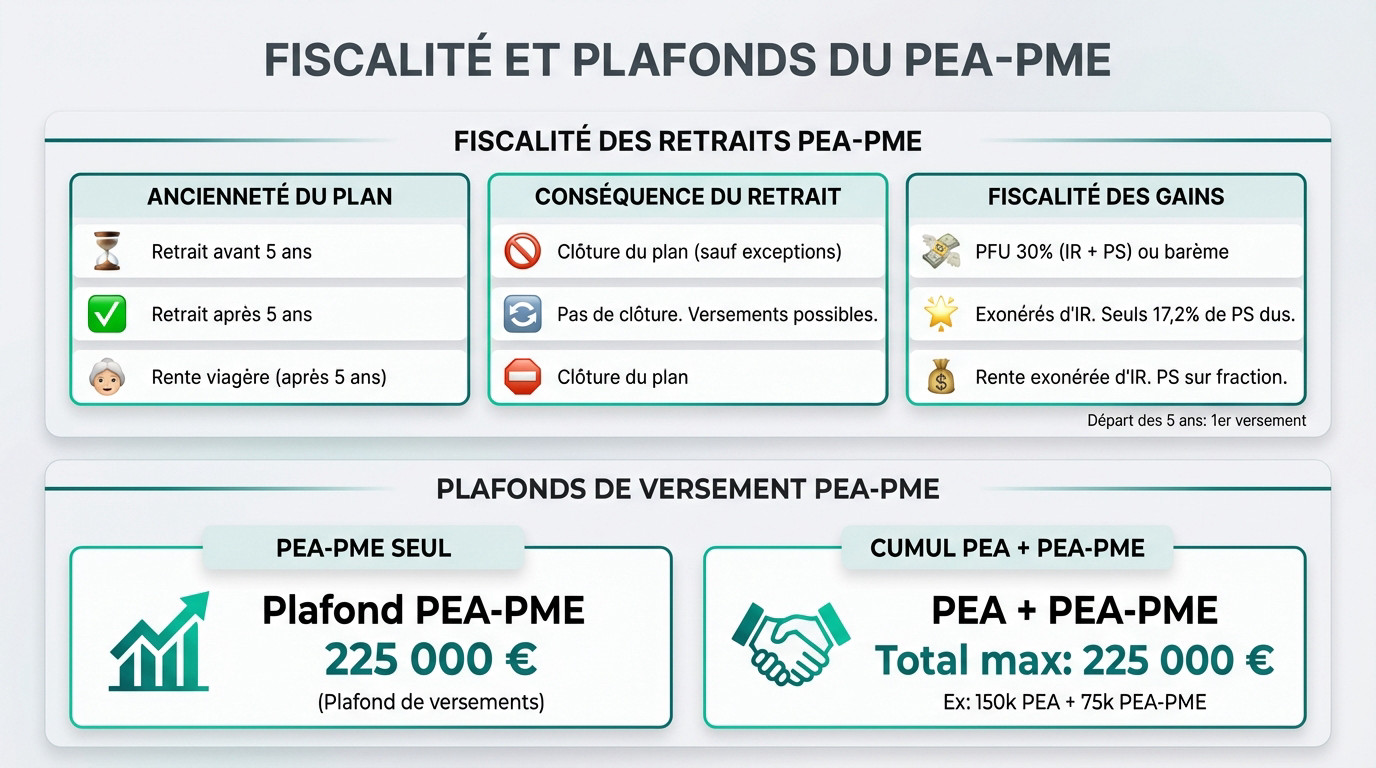
Le plafond de versement : jusqu’à 225 000 €
Ici, on joue dans la cour des grands. Le plafond de versement spécifique grimpe à 225 000 euros. C’est une enveloppe massive pour soutenir nos PME sans être bloqué trop rapidement. 💰
Mais il y a un piège arithmétique à éviter. Si vous cumulez un PEA classique (plafond 150 000 €) et un PEA PME, le total des versements sur les deux enveloppes ne doit jamais excéder 225 000 €. En gros, si votre PEA est plein à craquer, il ne reste que 75 000 € pour la version PME.
Retenez bien qu’on parle de plafond de versements. Si vos actions s’envolent 💸 et que le portefeuille dépasse ce montant, tant mieux pour vous !
Retraits et clôture : les règles du jeu à connaître
Toucher à l’argent trop tôt fait mal. Avant 5 ans, tout retrait entraîne la clôture automatique du plan. Adieu l’avantage fiscal, retour à la case départ, sauf rares exceptions comme un licenciement. 🚨
Passé ce cap, vous respirez enfin. Grâce aux assouplissements de la loi PACTE, piocher dans votre épargne ne ferme plus le compte. Mieux encore, vous pouvez continuer à alimenter la machine sans blocage.
C’est souvent là que les épargnants s’embrouillent. Pour éviter toute mauvaise surprise fiscale qui grignoterait votre performance, j’ai résumé les scénarios possibles. Jetez un œil à ce tableau, ça vaut de l’or.
| Ancienneté du plan | Conséquence du retrait | Fiscalité des gains |
|---|---|---|
| Retrait avant 5 ans | Clôture du plan (sauf exceptions) | Gains imposés au Prélèvement Forfaitaire Unique (PFU) de 31,4% (12,8% d’impôt + 18,6% de prélèvements sociaux) ou sur option au barème progressif. |
| Retrait après 5 ans | Pas de clôture. Nouveaux versements possibles. | Gains exonérés d’impôt sur le revenu. Seuls les 18,6% de prélèvements sociaux sont dus. |
| Cas de sortie en rente viagère (après 5 ans) | Clôture du plan | Rente totalement exonérée d’impôt sur le revenu. Prélèvements sociaux dus uniquement sur une fraction de la rente selon l’âge. |
Dans quoi investir ? Le casse-tête des titres éligibles
Ok, la fiscalité est alléchante et vous maîtrisez les plafonds. Mais pour en profiter, il faut mettre les bonnes choses dedans. Et c’est là que ça se corse un peu : tous les titres ne sont pas logés à la même enseigne ❌.
Les critères à la loupe pour les entreprises 🔎
Pour qu’un titre rentre dans votre enveloppe, l’entreprise doit cocher des cases très strictes fixées par la loi. C’est le cœur du réacteur : si vous vous trompez ici, adieu l’avantage fiscal tant convoité. 🧐
D’abord, on regarde la carte : le siège social doit impérativement se trouver en France, dans l’Union européenne ou dans l’Espace Économique Européen. C’est la base géographique non négociable pour valider votre ticket d’entrée.
Ensuite, on sort la calculette pour la taille 🧮, car c’est là que ça coince souvent. Pour être considérée comme une PME ou ETI éligible, la société doit respecter les seuils suivants :
- Moins de 5 000 salariés, et
- Chiffre d’affaires annuel inférieur à 1,5 milliard d’euros, ou
- Total de bilan inférieur à 2 milliards d’euros. La société ne doit pas non plus être détenue à plus de 25 % par une entreprise qui dépasse ces seuils. Pour une société cotée, la capitalisation boursière doit aussi être inférieure à 2 milliards d’euros (ou l’avoir été lors d’une des 4 années précédentes).
Actions, fonds, ETF : le menu des investissements
Vous avez l’embarras du choix : acheter des actions en direct (cotées ou non), des parts de SARL, ou miser sur des placements collectifs pour éviter le casse-tête du stock-picking. C’est l’option idéale si vous ne voulez pas éplucher les bilans comptables vous-même 💡.
Attention ⚠️ toutefois aux fonds, SICAV et autres FCP : ils ne font pas ce qu’ils veulent. La règle est claire, ils doivent être investis à 75% minimum dans des titres d’entreprises éligibles au PEA PME.
Pour faire simple, quelques fonds et de rares ETF éligibles au PEA PME permettent de s’exposer à un panier d’actions en une seule transaction, ce qui réduit le risque lié à une seule entreprise (sans supprimer le risque de marché). Vérifiez la mention d’éligibilité dans le document d’informations clés (DIC).
Le cas particulier du non-coté et du crowdfunding
C’est l’une des armes secrètes de cette enveloppe : vous pouvez investir dans des sociétés non cotées. C’est le moyen le plus direct de financer l’économie réelle et soutenir des startups ou PME en direct. 🚀
La loi PACTE a changé la donne en ouvrant l’éligibilité aux titres venant des plateformes de financement participatif (crowdfunding), comme certaines obligations et actions. Cela élargit votre terrain de jeu 🤓.
Mais ne soyez pas naïfs : le non-coté est par nature moins liquide et bien plus risqué 🚨 que la bourse classique. Vérifiez la liste des émetteurs éligibles fournie par Euronext avant de bloquer votre argent.
Passer à l’action : choisir son courtier et éviter les pièges
Vous savez maintenant quoi acheter. La dernière étape, et non des moindres, c’est de savoir où l’acheter. Le choix de votre banque ou courtier n’est pas un détail, ça peut changer la donne sur le long terme.
Banque tradi ou courtier en ligne : qui choisir ?
C’est la grande question qui fâche : où ouvrir son compte ? Vous avez deux options principales : la bonne vieille banque traditionnelle ou le courtier en ligne agile. Tout dépendra de votre profil d’investisseur. 🧐
Les pure players du web cassent souvent les prix et offrent des applis bien plus fluides. Pour un PEA PME alimenté régulièrement, c’est en général l’option la moins chère. 📱
Les agences physiques rassurent certains par la proximité, mais gare à la facture qui peut être bien plus salée. Jetez un œil à notre comparatif des PEA pour trancher. 🏦
Attention aux frais, le tueur de performance silencieux
Ne sous-estimez jamais l’impact des commissions sur votre rentabilité future. Même un petit pourcentage peut dévorer vos gains composés sur la durée. 💸
Il faut surveiller plusieurs lignes tarifaires pour ne pas se faire avoir. Voici les principaux postes de dépenses à scruter à la loupe avant de signer quoi que ce soit :
- Les frais de courtage (ou de transaction), prélevés à chaque achat/vente.
- Les droits de garde, frais annuels pour la détention des titres (souvent nuls chez les courtiers en ligne).
- Les frais de transfert si vous changez d’établissement.
- Les frais d’inactivité.
Heureusement, la réglementation a mis le holà sur les abus depuis juillet 2020. L’ouverture est plafonnée à 10 € et les ordres en ligne à 0,5 %. Vérifiez les détails sur cette source officielle sur le plafonnement des frais. C’est toujours ça de gagné. 📉
Les 3 erreurs classiques à ne pas commettre
Pour finir, je vous liste les pièges bêtes qui peuvent tout gâcher. Autant apprendre des erreurs des autres plutôt que des vôtres. 🛑
Voici les erreurs les plus fréquentes chez les investisseurs qui se lancent sur le PEA PME. Prenez des notes, ça va vous faire gagner du temps :
- Oublier de vérifier l’éligibilité d’un titre avant de l’acheter. C’est la base, mais une erreur fréquente qui peut entraîner une requalification fiscale.
- Confondre date d’ouverture et date du premier versement. C’est le versement qui lance le chrono des 5 ans.
- Sous-estimer le risque de liquidité des petites valeurs et du non-coté. Il peut être difficile de revendre ses titres rapidement et au prix souhaité.
Le PEA PME peut compléter votre patrimoine, mais il ne pardonne pas l’amateurisme. Une bonne préparation reste votre meilleure alliée pour esquiver les déconvenues. Vous avez maintenant toutes les cartes en main. 🃏
En somme, le PEA PME est un complément au PEA classique, pas un point de départ. Pour qui : un épargnant qui a déjà un PEA, qui peut bloquer son argent au moins 5 ans et accepte des variations fortes. Pour qui ce n’est pas : un débutant sans épargne de précaution, ou quelqu’un qui aura besoin de cet argent à court terme. 🚀
❓ FAQ
Le PEA-PME est une enveloppe fiscale conçue pour investir spécifiquement dans les petites et moyennes entreprises (PME) et les entreprises de taille intermédiaire (ETI). Son but est simple : dynamiser l’économie réelle en finançant des sociétés européennes à fort potentiel de croissance, tout en profitant d’un cadre fiscal avantageux. 🚀
La principale différence réside dans l’univers d’investissement. Alors que le PEA classique permet d’acheter des actions de toutes tailles en Europe, le PEA PME se limite aux entreprises respectant certains critères de taille (moins de 5 000 salariés et un chiffre d’affaires inférieur à 1,5 milliard d’euros ou un total de bilan inférieur à 2 milliards d’euros). C’est donc un outil plus ciblé, souvent utilisé en complément du PEA traditionnel. 🎯
Oui. Vous avez le droit de détenir les deux plans simultanément pour maximiser votre épargne. Attention toutefois, il existe une règle de cumul : la somme des versements effectués sur les deux comptes ne doit pas dépasser 225 000 € au total. 💰
Non. Le PEA PME n’est pas autorisé pour les personnes majeures rattachées à un foyer fiscal. Un jeune majeur rattaché peut en revanche ouvrir un PEA classique plafonné à 20 000 € de versements, puis ouvrir un PEA PME une fois qu’il déclare ses revenus seul. 👶
Le plafond de versement spécifique au PEA PME est fixé à 225 000 €. C’est un montant conséquent qui offre une belle marge de manœuvre. Gardez bien en tête que ce plafond concerne uniquement l’argent que vous déposez (le cash), et non la valeur totale atteinte par votre portefeuille avec les plus-values. 📈
L’atout majeur, c’est l’exonération totale d’impôt sur le revenu pour vos gains (plus-values et dividendes) après 5 ans de détention du plan. C’est le même régime « cadeau » que le PEA classique. Cependant, n’oubliez pas que les prélèvements sociaux (actuellement à 18,6 %) restent dus lors des retraits, même après cette période de 5 ans. 💸
Il est impossible de donner un chiffre précis car tout dépend des entreprises que vous choisissez. Les petites capitalisations (small caps) ont connu des périodes de surperformance comme de nette sous-performance face aux grandes entreprises, avec une volatilité (des hauts et des bas) plus importante. Les performances passées ne préjugent pas des performances futures, et une perte en capital reste possible. 📊
Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital. Cet article est à titre informatif et ne constitue pas un conseil en investissement.