📋 À retenir — crowdfunding immobilier ou SCPI :
- Rendement affiché — crowdfunding 8 à 12 % (non garanti), SCPI 2,30 % au 1er semestre 2026 (ASPIM), soit environ 4,6 % sur un an (notre calcul : 2 × 2,30 %).
- Après impôt — 10 % brut = 6,86 % net au PFU de 31,4 % ; 4,6 % brut ≈ 2,4 % net pour une TMI de 30 %.
- Risque — crowdfunding : perte possible sur un projet ; SCPI : risque mutualisé, mais prix des parts variable.
- Liquidité — crowdfunding bloqué jusqu’à l’échéance ; SCPI revendable, avec délai et décote possibles.
- Combiner — SCPI en socle de long terme, crowdfunding en satellite à 5-10 % maximum du patrimoine investissable.
Crowdfunding immobilier ou SCPI : les deux promettent de l’immobilier sans les soucis d’un propriétaire, mais ils ne jouent pas du tout le même jeu. 🎯
Je m’appelle Ronan. Côté crowdfunding, je parle d’expérience : plus de 10 000 € investis chez Bricks depuis 2021, et des projets chez Tokimo, Homunity et Baltis. Si vous découvrez le sujet, commencez par notre guide du crowdfunding immobilier. Côté SCPI, je n’en détiens pas : je les analyse avec les chiffres officiels de l’ASPIM et de l’AMF.
Au programme : 5 rounds (rendement, risque, liquidité, fiscalité, effort de gestion), un tableau sur 12 critères et 3 profils pour trancher.
⚠️ Transparence : je suis actionnaire de Bricks et je propose un code de parrainage Tokimo et un lien partenaire Louve Invest : je touche un bonus si vous les utilisez. Ça ne change rien à l’analyse, mais vous avez le droit de le savoir.

Mise à jour le 27 octobre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →Mon expérience : le crowdfunding oui, les SCPI non 💡
Commençons par ce que je connais de l’intérieur : le crowdfunding immobilier.
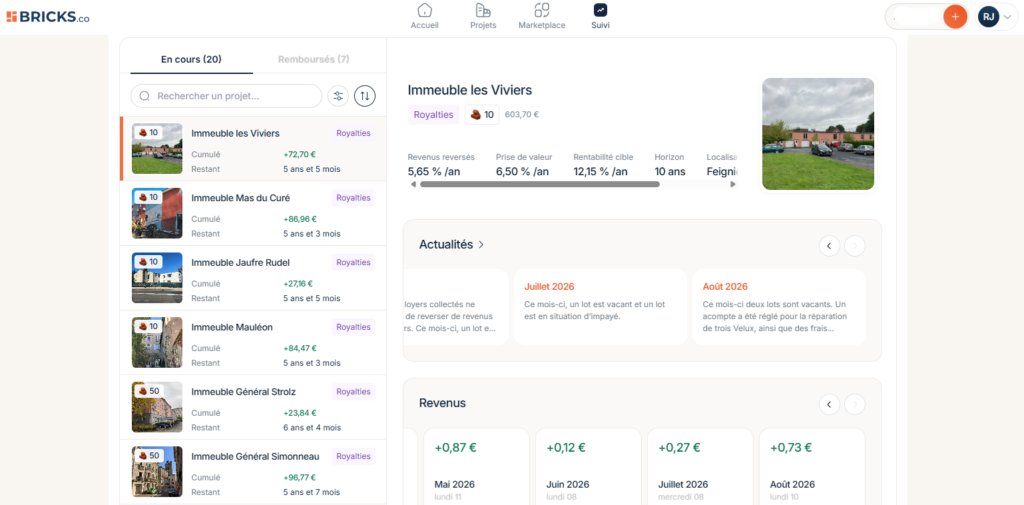
En 2021, je découvre Bricks et son ancien modèle de royalties : une part des loyers futurs d’un immeuble, versée chaque mois. J’y mets plus de 10 000 €.
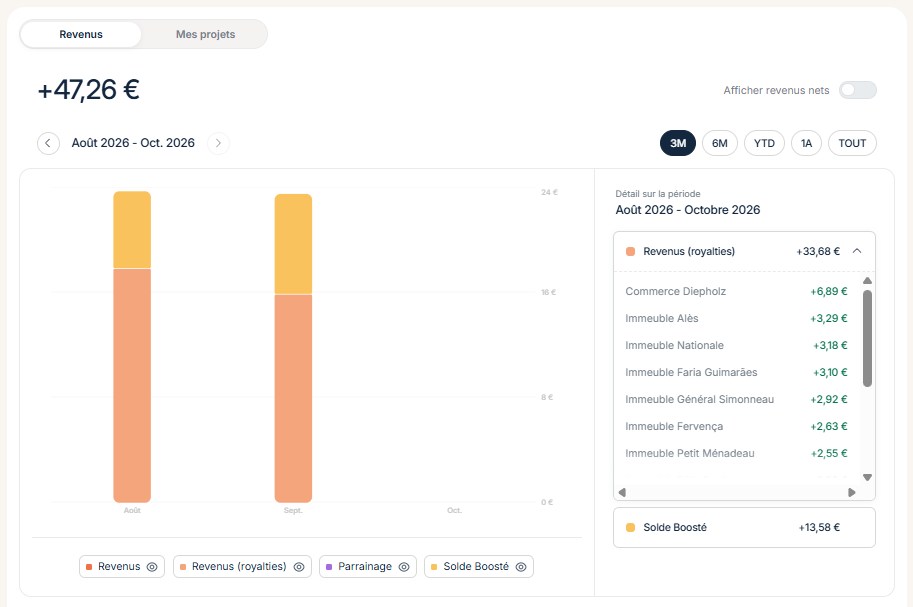
Aujourd’hui, j’ai encore 20 contrats en cours (7 sont remboursés), avec 5 à 7 ans à attendre avant la vente des immeubles. Les revenus sont faibles : 33,68 € de royalties d’août à octobre 2026 pour l’ensemble de mes contrats, soit environ 11 € par mois, et quelques centimes seulement sur certains lots vacants.
Je pourrais revendre sur la marketplace réservée aux anciens détenteurs, mais avec une décote pouvant aller jusqu’à 30 % : je préfère attendre. 😅
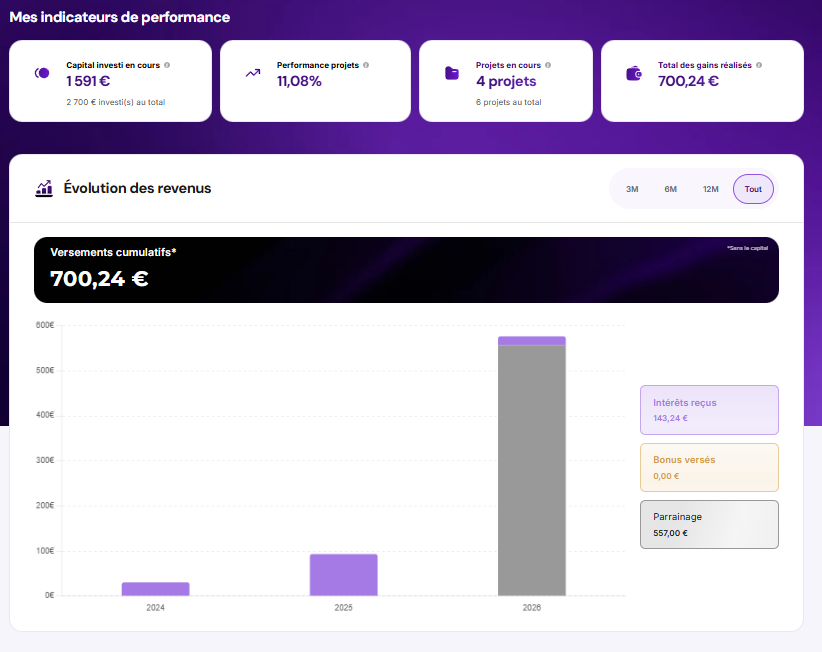
Chez Tokimo, l’expérience est plus classique : 2 700 € investis au total sur 6 projets de 500 à 600 € à 10-11,5 % sur 12 à 18 mois. Deux sont déjà remboursés, quatre sont en cours (1 591 € encore engagés), et j’ai reçu 143,24 € d’intérêts à ce jour (octobre 2026). Le modèle obligataire actuel est plus lisible que les anciennes royalties, mais il reste bloqué jusqu’à l’échéance.
Et les SCPI ? Je n’en détiens pas en direct. Ma seule SCPI est Remake Live, dans mon assurance-vie Linxea Spirit 2 (2,4145 parts achetées fin 2023, prix de part inchangé depuis) : trop peu pour en tirer un vrai retour, donc je m’appuie sur les chiffres de l’ASPIM et de l’AMF.
Retenez surtout deux différences de nature : des frais d’entrée de 8 à 12 % en général (certaines SCPI n’en ont pas mais facturent des frais de sortie) et un horizon de 8 à 10 ans. Pour beaucoup d’épargnants, c’est justement le placement immobilier le plus simple à tenir.
💡 À retenir — Aucun défaut à ce jour sur mes projets Tokimo (deux déjà remboursés), mais le crowdfunding m’a fait perdre de la liquidité : une partie de mon capital est engagée pour des années. C’est le point à comparer en premier avec une SCPI.
Crowdfunding immobilier ou SCPI : le match en un tableau 📊
Assez de récits. Voici le comparatif SCPI et crowdfunding sur 12 critères. Lisez-le ligne par ligne – c’est là que les vraies différences se cachent.
| Critère | Crowdfunding immobilier | SCPI |
|---|---|---|
| Ticket minimum | Dès 10 € (Bricks) ou 100 € (Tokimo) | Souvent 150 à 1 000 € la part, selon la SCPI |
| Rendement brut | 8 à 12 % affichés (taux fixé au contrat, non garanti) | 2,30 % au 1er semestre 2026 selon l’ASPIM, soit environ 4,6 % sur un an (notre calcul : 2 × 2,30 %) |
| Rendement après impôt (exemple) | 10 % brut → 6,86 % net (PFU 31,4 %), avant retards et défauts | 4,6 % brut → environ 2,4 % net (TMI 30 % + 17,2 %, revenus fonciers français), avant variation du prix de la part |
| Durée | 12-36 mois, souvent plus avec les retards | 8-10 ans et plus |
| Liquidité | Quasi nulle : argent bloqué jusqu’à l’échéance, revente rarement possible | Parts revendables, délai variable, parfois indéterminé (retraits bloqués sur certaines SCPI), décote possible |
| Revenus | Intérêts mensuels ou à l’échéance, selon la plateforme | Loyers trimestriels ou mensuels réguliers |
| Fiscalité | PFU 31,4 % sur les intérêts | Revenus fonciers (TMI + 17,2 %), ou fiscalité de l’assurance-vie si la SCPI y est logée |
| Risque principal | Défaut du promoteur, perte en capital | Vacance, dévaluation des parts (mais mutualisée) |
| Frais | En général aucun frais pour l’investisseur (la plateforme facture le porteur de projet) | Souscription 8-12 % en général (ou frais de sortie) + gestion ~10 % des loyers |
| Régulation | Agrément PSFP (AMF) | SCPI agréées, encadrées par l’AMF |
| Effort de gestion | Élevé : sélection, suivi, diversification manuelle | Très faible : gestion déléguée |
| Profil idéal | Épargne déjà constituée, argent dont vous n’aurez pas besoin avant 3 ans, accepte un risque de perte | Long terme, recherche de revenus, profil patrimonial |
Lecture rapide 💡 : le crowdfunding gagne sur le rendement affiché et la durée courte. La SCPI gagne sur la régularité, la mutualisation et le confort. Tout le reste, c’est du détail – et c’est dans le détail que ça se joue.
SCPI avec cashback sur les frais d’entrée (3 % en général, selon Louve Invest)
Round 1 – Le rendement 🥊
Vous hésitez entre SCPI ou crowdfunding ? C’est presque toujours à cause du rendement. Regardons-le en face.
Côté crowdfunding, les projets affichent 8 à 12 % par an. C’est un taux fixé au contrat, versé si le promoteur rembourse. Ce n’est pas une garantie. 🚀
Côté SCPI, l’ASPIM mesure un taux de distribution moyen de 2,30 % sur le seul 1er semestre 2026, stable par rapport au 1er semestre 2025 (2,29 %). Cela correspond à un rythme proche de 4,6 % par an (notre calcul : 2 × 2,30 %), sans compter l’évolution du prix des parts, à la hausse ou à la baisse.
Sur le papier, le crowdfunding rapporte donc deux fois plus. Mais trois facteurs réduisent l’écart :
- Les retards. Un projet affiché à 18 mois qui sort à 30 mois fait baisser le rendement annuel réel. L’AMF le rappelle : l’argent peut rester immobilisé plus longtemps que prévu.
- Les défauts. Un seul projet perdu efface les intérêts de plusieurs projets réussis. On en parle au round suivant.
- La fiscalité. 10 % brut donnent 6,86 % net après le PFU de 31,4 %. Pour une SCPI en direct et une tranche marginale (TMI) à 30 %, 4,6 % brut donnent environ 2,4 % net (hypothèse : revenus fonciers français).
💡 À retenir — Ne comparez jamais deux taux bruts. Comparez du net au net, en tenant compte des retards, du risque de perte et de la variation du prix des parts.
Round 2 – Le risque ⚠️
Ici, les deux placements ne jouent pas dans la même catégorie – et c’est probablement le round le plus important.
Côté crowdfunding, le risque est de perdre votre capital. Vous n’êtes pas propriétaire d’un immeuble : vous êtes créancier d’un promoteur.
Si ce promoteur dépose le bilan, vous entrez dans une file d’attente judiciaire où les particuliers sont rarement les mieux servis. Les retards et les défauts ont fortement augmenté depuis la crise de la promotion immobilière de 2023 : c’est le risque que je détaille dans les risques du crowdfunding immobilier.
Côté SCPI, le risque se joue ailleurs. La SCPI détient un patrimoine diversifié : des dizaines, parfois des centaines d’immeubles, loués à des locataires variés. Trois risques principaux :
- La vacance locative : des locaux vides, moins de loyers à distribuer.
- La dévaluation des parts : le prix de part évolue à la baisse si la valeur des immeubles recule. En 2024-2025, plusieurs SCPI ont baissé leur prix de part, un choc pour beaucoup d’épargnants.
- La concentration : une SCPI très exposée à un secteur en crise (bureaux, par exemple) peut souffrir longtemps.
Mais voilà la différence structurelle : en SCPI, les risques sont mutualisés sur l’ensemble du parc. Un locataire défaillant sur cinquante, ce n’est pas la même chose qu’un promoteur défaillant sur votre unique projet. Selon Le Monde, le médiateur de l’AMF est d’ailleurs submergé de dossiers liés aux SCPI et au crowdfunding : le risque n’est jamais nul nulle part.
💡 À retenir — En crowdfunding, votre pire scénario est binaire : ça rembourse ou ça ne rembourse pas. En SCPI, votre pire scénario est progressif : moins de loyers, une part qui baisse, mais rarement un zéro pointé. Deux natures de risque, pas deux niveaux identiques.
Round 3 – La liquidité 💧
C’est le round que j’aurais aimé lire avant d’investir chez Bricks en 2021. 😅
Crowdfunding immobilier : votre argent est prisonnier. Il n’existe en général pas de marché secondaire : chez Bricks, par exemple, les nouveaux inscrits n’ont que des obligations, sans revente possible.
Vous ne vendez pas quand vous voulez, vous attendez l’échéance du projet. Horizon affiché : 12 à 36 mois. En pratique, avec les retards, la durée réelle dépasse fréquemment la durée affichée, et certains montages peuvent immobiliser l’épargne bien plus longtemps.
SCPI : c’est plus souple, mais pas magique. Les parts se revendent… à condition de trouver un acheteur. Le délai va de quelques semaines à plusieurs mois, et l’ASPIM signale encore des parts en attente de retrait sur une partie du marché en 2026.
Et si la file de retraits est longue, une décote peut devenir nécessaire pour sortir vite. L’AMF le rappelle sans détour : une demande de retrait, même parfaitement régulière, peut être exécutée dans un délai indéterminé.
Traduction pour votre budget :
- Ne mettez jamais en crowdfunding l’argent de votre apport immobilier, de votre matelas de sécurité ou d’une dépense prévue sous 3 ans.
- Ne comptez pas sur la SCPI pour récupérer du cash en urgence. C’est un placement long terme, pas un livret.
💡 À retenir — Les deux sont illiquides – simplement, la SCPI vous laisse une porte de sortie, souvent étroite et parfois coûteuse. Le crowdfunding, lui, garde la porte fermée jusqu’à l’échéance du projet. 🎯
Round 4 – La fiscalité 📋
Deux régimes, deux logiques. Et un conseil : intégrez le net dès la décision d’investissement, jamais après.
Le crowdfunding immobilier, c’est de la fiscalité de revenus de capitaux mobiliers. Vous prêtez le plus souvent via des obligations ; ce que vous touchez, ce sont des intérêts. Par défaut, ils sont taxés au PFU (prélèvement forfaitaire unique) de 31,4 % : 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux.
Un 10 % brut devient donc 6,86 % net. En direct, le crowdfunding n’entre ni dans un PEA, ni dans une assurance-vie. Tout le détail (cases, pertes, holding) est dans notre guide de la fiscalité du crowdfunding immobilier.
La SCPI, c’est de la fiscalité immobilière. Détenue en direct, elle génère majoritairement des revenus fonciers : impôt sur le revenu au barème progressif (selon votre TMI) + prélèvements sociaux de 17,2 %. Pour un foyer à 30 % de TMI, on est donc autour de 47 % de taxation sur les loyers (17,2 % + 30 %).
C’est souvent plus lourd que le PFU du crowdfunding. Deux alternatives existent : loger la SCPI dans une assurance-vie (fiscalité de l’assurance-vie, mais choix de SCPI limité), ou l’acheter via une holding à l’IS.
Investir ses SCPI via une holding à l’IS, c’est un autre terrain : pas de PFU, l’impôt sur les sociétés s’applique (15 % jusqu’à 42 500 €, puis 25 %), avec une imposition personnelle différée si vous réinvestissez dans la société.
Pour les revenus de SCPI comme pour le crowdfunding, la holding est un outil de capitalisation, pas d’optimisation de train de vie. 🏢 Le sujet est vaste : notre guide SCPI via une holding à l’IS le décortique.
💡 À retenir — Crowdfunding : PFU 31,4 % sur des intérêts. SCPI en direct : TMI + 17,2 % sur des revenus fonciers. Dans les deux cas, un bon calcul de net vaut mieux qu’un beau taux affiché. Seule la SCPI peut profiter de la fiscalité de l’assurance-vie, si elle est logée dans un contrat.
Agréée par l’AMF (statut PSFP) — +1 % sur votre 1er investissement avec le code
TBGU385MYLRound 5 – L’effort de gestion 🎯
Dernier round, et il est souvent sous-estimé.
En crowdfunding, vous travaillez. Il faut choisir ses projets un par un, lire les fiches (promoteur, montage, garanties, préventes), diversifier sur 20 à 30 projets minimum pour lisser le risque, suivre les remboursements, gérer les retards. C’est un vrai petit métier, chronophage, qui se paie en heures et en attention. 💡
En SCPI, vous déléguez presque tout. La société de gestion achète, loue, entretient, renégocie. Vous encaissez, vous lisez le reporting et, si vous détenez en direct, vous remplissez la déclaration 2044 chaque année. C’est un placement très peu prenant.
Le revers de la médaille, ce sont les frais : 8-12 % à la souscription, puis environ 10 % des loyers en gestion. On ne travaille pas gratuitement, même quand c’est quelqu’un d’autre.
Est-ce que cet effort du crowdfunding se paie ? Franchement, la prime de rendement ne compense pas toujours les heures passées. Pour un investisseur qui valorise son temps, la SCPI gagne haut la main ce round. 🚀
💡 À retenir — Si vous aimez décortiquer, sélectionner, optimiser : le crowdfunding vous occupera. Si vous voulez déléguer : la SCPI s’y prête mieux. Un bon placement, c’est aussi celui que vous tiendrez sur la durée sans l’abandonner.
Le verdict par profil d’investisseur 🏆
Pas de réponse unique. Voici trois profils types, à titre d’illustration, pas de conseil personnalisé.
Profil 1 – Vous débutez avec 1 000 à 5 000 €. 🐣
Priorité à l’épargne de précaution (Livret A à 1,70 % depuis le 1er août 2026), puis à un socle diversifié (PEA, assurance-vie).
Le crowdfunding peut servir d’apprentissage avec un petit montant réparti sur plusieurs projets. La SCPI, avec en général 8 à 12 % de frais d’entrée, se conserve en général 8 à 10 ans (durée recommandée) : elle convient mal à un petit capital dont vous pourriez avoir besoin.
Profil 2 – Vous cherchez des revenus réguliers sur 10 ans. ⚖️
La SCPI correspond mieux : revenus trimestriels, gestion déléguée, risque mutualisé. Si votre TMI est élevée, regardez la SCPI en assurance-vie ou en holding. Le crowdfunding peut rester une petite poche à côté.
Profil 3 – Vous voulez diversifier un patrimoine déjà construit. 🏛️
Les deux se complètent : la SCPI comme pierre de long terme, le crowdfunding comme satellite à 5-10 % maximum du patrimoine investissable, réparti sur une vingtaine de projets.
Pour choisir les plateformes, voyez notre comparatif du crowdfunding immobilier ; pour les SCPI, notre guide pour investir en SCPI et notre avis sur Louve Invest, qui rembourse une partie des frais d’entrée.
7 SCPI notées /100 et plus de 70 SCPI avec où les acheter (direct, cashback, assurance-vie)
Peut-on combiner les deux ?
Oui, et c’est souvent cohérent. 🎯 Les deux placements ne réagissent pas aux mêmes risques : un défaut de promoteur ne fait pas baisser une SCPI, et une baisse du prix des parts ne touche pas un projet obligataire. Mais les deux restent exposés au cycle immobilier et à la hausse des taux, comme en 2023-2024.
Exemple illustratif pour la seule poche immobilière d’un patrimoine (hors épargne de précaution et hors PEA ou assurance-vie), ici 20 000 € :
- 18 000 € en SCPI, de préférence sur plusieurs SCPI, pour les revenus réguliers ;
- 2 000 € en crowdfunding, en une vingtaine de projets de 100 €, l’argent que vous acceptez de voir bloqué 2 à 3 ans.
⚠️ Ce n’est pas un conseil personnalisé. Ces montants illustrent la logique socle et satellite. Votre situation fiscale, votre horizon et votre tolérance au risque décident des bonnes proportions.
Les 5 erreurs à éviter
- Comparer du brut à du net. Un 11 % brut de crowdfunding face à un 4,6 % brut de SCPI, c’est une comparaison fausse. Ramenez tout au net, risque et fiscalité inclus.
- Croire que « garantie » veut dire « remboursement garanti ». En crowdfunding, une hypothèque ou une caution réduit le risque, elle ne l’efface pas. La taille de votre position compte plus que la garantie écrite.
- Mettre de l’argent dont vous avez besoin bientôt. Ni le crowdfunding ni la SCPI ne se débloquent en un clic. Le crowdfunding, surtout, peut immobiliser votre épargne plusieurs années.
- Concentrer. En crowdfunding, 20 à 30 projets et 2 à 3 plateformes minimum. En SCPI, ne pas tout miser sur un seul secteur. La concentration, c’est le vrai danger. 😅
- Oublier l’effort de gestion dans l’équation. Un rendement qui exige 10 heures par mois de votre temps n’a pas le même goût qu’un rendement passif. Valorisez vos heures.
Verdict
Alors, crowdfunding immobilier ou SCPI ? Ma réponse est simple : ce ne sont pas des rivaux, ce sont des coéquipiers. 🏆
Le crowdfunding immobilier, c’est le sprinteur : rapide sur l’affichage, généreux sur la promesse, mais fragile sur la durée et totalement illiquide. Mon expérience Bricks (je le redis, je suis actionnaire) l’illustre : des revenus faibles (environ 11 € par mois de royalties pour l’ensemble de mes contrats) et un capital engagé pour des années.
La SCPI, c’est le marathonien : moins spectaculaire, plus cher en frais, mais régulier, mutualisé, et surtout passif. Elle tient la distance là où le crowdfunding s’essouffle.
Ma lecture, en une phrase : la SCPI pour un socle immobilier de long terme, le crowdfunding comme satellite plafonné à 5-10 %, et dans les deux cas un horizon et une diversification adaptés. Le reste, c’est du marketing. Et vous savez maintenant où regarder. 💡
6 plateformes notées sur le rendement, la sécurité et les défauts publiés
FAQ
Crowdfunding : 8 à 12 % brut affichés, non garantis, soit 6,86 % net pour 10 % brut après le PFU. SCPI : 2,30 % au 1er semestre 2026 selon l’ASPIM, soit environ 4,6 % sur un an (notre calcul), avant impôt. Comparez toujours du net au net. 💡
Le crowdfunding, sans hésitation. Vous êtes créancier d’un promoteur, le capital n’est jamais garanti et les retards se sont multipliés depuis 2023. La SCPI partage le risque sur un parc immobilier entier : c’est plus lissé, donc moins brutal.
Non. Crowdfunding ou SCPI n’est pas un choix binaire. Beaucoup d’investisseurs combinent les deux : la SCPI comme socle immobilier, le crowdfunding comme petite poche de rendement, plafonnée à 5-10 % du patrimoine investissable.
Peu d’argent dans les deux cas. Le crowdfunding démarre à 10 € chez Bricks et 100 € chez Tokimo ; une part de SCPI coûte souvent 150 à 1 000 €. Le ticket n’est plus un obstacle en 2026.
Crowdfunding : PFU de 31,4 % sur les intérêts (12,8 % + 18,6 %). SCPI en direct : revenus fonciers taxés au barème (TMI) + 17,2 % de prélèvements sociaux. En assurance-vie, c’est la fiscalité du contrat. En holding à l’IS, l’impôt sur les sociétés s’applique (15 % puis 25 %).
Crowdfunding : quasi impossible avant l’échéance. SCPI : revendable, mais le délai peut atteindre plusieurs mois, avec une décote possible si la file de retraits est longue.
Aucun des deux en tout premier : commencez par l’épargne de précaution et un socle diversifié. Ensuite, la SCPI demande peu d’effort mais un horizon long ; le crowdfunding demande de sélectionner et de diversifier, avec un horizon court.
Crowdfunding : un repère prudent souvent cité est 5-10 % du patrimoine investissable. SCPI : selon votre horizon, souvent en socle. Dans tous les cas, gardez un matelas de sécurité intact à côté.
📚 Sources consultées
- AMF – Investir via le crowdfunding immobilier
- AMF – Financement participatif : l’AMF appelle les investisseurs à la plus grande vigilance
- AMF – SCPI : une demande de retrait peut être exécutée dans un délai indéterminé
- ASPIM – Collecte et performance des fonds immobiliers grand public (S1 2026)
- economie.gouv.fr – SCPI : investissez dans l’immobilier avec un placement collectif
- impots.gouv.fr – Les revenus mobiliers
- Le Monde – Les épargnants submergent le médiateur de l’AMF au sujet du PEA, des SCPI et du crowdfunding
Cet article est un retour d’expérience et une mise en perspective, pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Le crowdfunding immobilier et les SCPI comportent un risque de perte en capital et une liquidité limitée : investissez uniquement ce que vous pouvez accepter de bloquer ou de perdre.
📚 Pour aller plus loin

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.