
📋 À retenir — Avis PER Goodvest 2026 :
- Frais — 1,55 % à 1,75 %/an tout compris, 0 % de frais d’entrée, de versement et d’arbitrage
- Fiscalité 2026 — versements déductibles jusqu’à 37 680 € ; à la sortie, barème pour les versements déduits et PFU de 31,4 % (dont 18,6 % de prélèvements sociaux) sur les gains
- Risque — aucun fonds en euros : 100 % unités de compte, capital non garanti
- Pour qui — un actif imposé (TMI 30 % ou plus) qui accepte de bloquer son épargne jusqu’à la retraite et veut du 100 % ISR
- Parrainage — 50 € offerts avec le code PGFPCNK9M8, versés 3 mois après validation du contrat
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
PER Goodvest
Idéal pour : Réduire son impôt en épargnant 100 % ISR
0 % de frais d’entrée, 1,55 à 1,75 %/an tout compris. Pas de fonds en euros : capital non garanti.
Pour votre 1er contrat Goodvest (assurance-vie ou PER), versés 3 mois après sa validation. Code de parrainage personnel de Ronan, également récompensé.
🚀 Ouvrir le PER GoodvestVous cherchez un avis sur le PER Goodvest, et vous êtes tombé sur des pages qui vendent le produit sans jamais parler des vrais frais. Pas ici. 🎯
Chez InvestiMieux, on analyse les enveloppes avec des chiffres, pas avec des promesses. On a donc épluché le PER Goodvest : les frais réellement prélevés, les performances affichées, la fiscalité, les cas de sortie… et surtout les limites que personne ne met en avant. Parce qu’un avis qui ne parle pas des risques, ce n’est pas un avis, c’est une pub.
Verdict express ? Le PER Goodvest est un plan épargne retraite 100 % ISR, adossé à Generali Retraite, avec 0 % de frais d’entrée et une gestion pilotée sérieuse. Mais il n’a aucun fonds en euros : votre capital n’est donc pas garanti, et votre argent reste bloqué jusqu’à la retraite – sauf cas de déblocage anticipé. On détaille tout plus bas, promis. 💡
🧭 NOTRE MÉTHODE — Cet avis s’appuie sur la page produit officielle du PER Goodvest, sur les fiches officielles service-public.fr et impots.gouv.fr, et sur les mises en garde de l’AMF. Tous les chiffres cités sont ceux publiés à la date de rédaction. Aucun conseil personnalisé ici : on parle en potentiel (« peut », « vise », « permet d’espérer »).
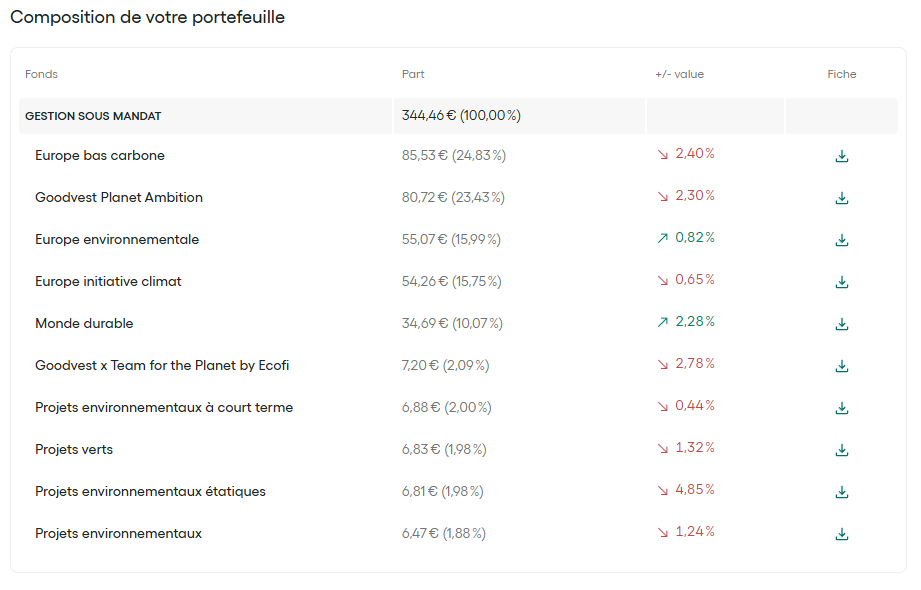
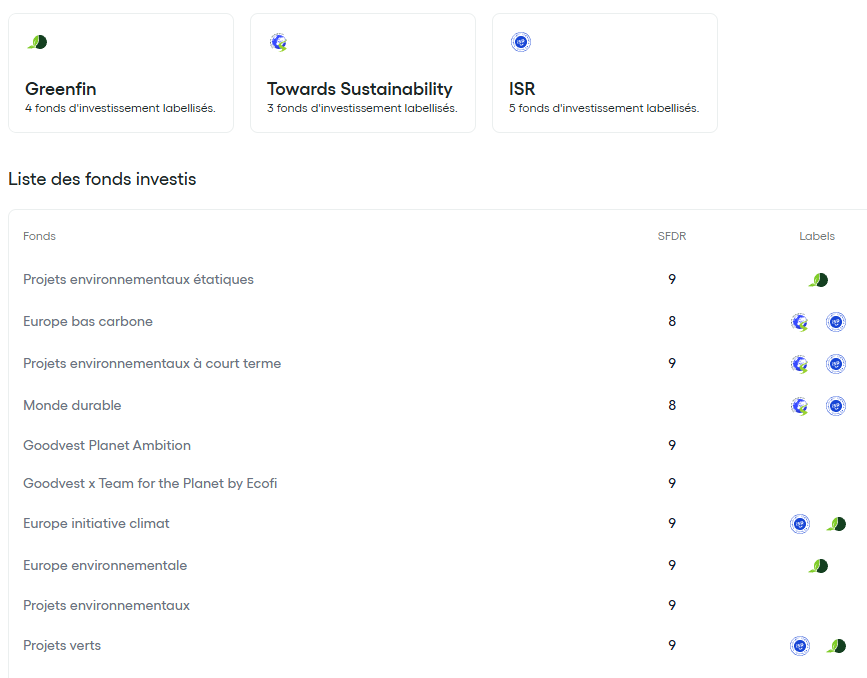
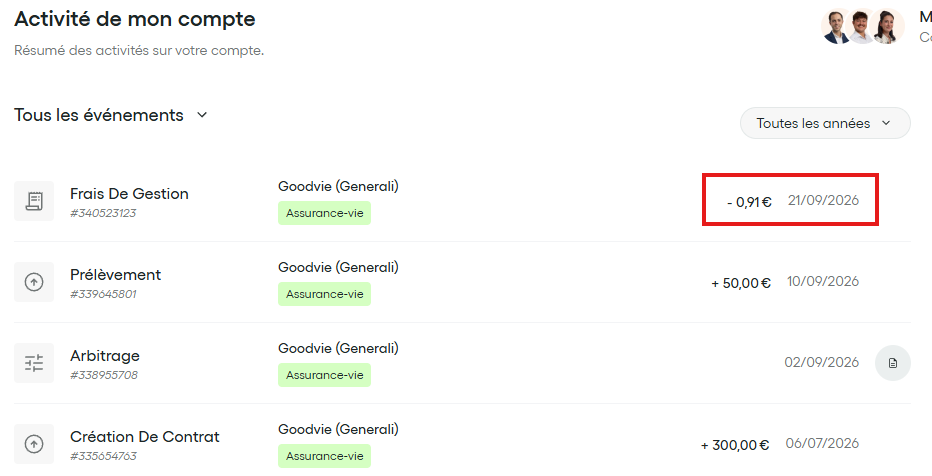
Transparence : je détiens l’assurance-vie Goodvest (contrat Goodvie de Generali) depuis juillet 2026, en profil Audacieux avec 50 € par mois. Je n’ai pas le PER Goodvest : les captures de cet article viennent de mon assurance-vie, qui partage la même interface et la même gestion pilotée.

Mise à jour le 5 octobre 2026 par Ronan JAUNATRE
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →Le PER Goodvest en bref
Avant d’entrer dans le détail, le raccourci. C’est le tableau à lire en 30 secondes si vous êtes pressé. 🚀
| Critère | Ce qu’il faut retenir |
|---|---|
| Nature du contrat | PER individuel (PERin), contrat d’assurance de groupe |
| Assureur | Generali Retraite (contrat GOODPER) |
| Frais de gestion | 1,55 % à 1,75 %/an tout compris |
| Frais d’entrée / versement / arbitrage | 0 % |
| Versement initial | 300 € + 50 €/mois, ou 1 000 € sans versement programmé |
| Gestion | Pilotée par défaut, 100 % ISR, sécurisation progressive |
| Fonds en euros | ❌ Aucun |
| Performances affichées (30/04/2014 → 30/06/2026, simulées jusqu’au 19/06/2023, retraite dans 15 ans ou plus) | Prudent 3,73 %/an · Volontaire 5,32 %/an · Audacieux 7,61 %/an |
| Plafond de déduction 2026 | 37 680 € maximum (10 % des revenus 2025) ou 4 710 € minimum (10 % du PASS) |
| Parrainage | 50 € offerts avec le code PGFPCNK9M8 (versés 3 mois après validation du contrat) |
⚠️ À RETENIR — Un PER n’est pas un livret A. Le capital investi sur des unités de compte peut baisser. Goodvest ne propose pas de fonds en euros garanti : le risque est donc entièrement porté par l’épargnant.
Qu’est-ce que le PER Goodvest exactement ?
Goodvest, c’est une fintech française qui s’est fait un nom sur l’épargne « alignée sur l’Accord de Paris ». Concrètement : chaque support proposé est filtré pour exclure les énergies fossiles et les activités les plus polluantes. On vous a déjà livré notre avis Goodvest complet sur leur assurance-vie, mais ici on se concentre sur l’enveloppe retraite.
Le PER Goodvest est un per individuel logé dans un contrat d’assurance-vie de groupe : c’est ce qu’on appelle un PERin. Juridiquement, le contrat est assuré par Generali Retraite, sous le nom GOODPER. Goodvest joue le rôle de distributeur et de gestionnaire – l’assureur reste Generali. Pour vous, c’est plutôt rassurant : derrière l’interface moderne d’une startup, il y a un assureur solide. 💡
Trois caractéristiques définissent ce PER :
- 100 % ISR et climat – l’univers d’investissement est volontairement restreint, sélectionné selon des critères extra-financiers. C’est le cœur de l’ADN Goodvest, et aussi sa principale contrainte.
- Zéro fonds en euros – contrairement à beaucoup de PER du marché, Goodvest ne propose aucun support garanti. Vous êtes à 100 % sur des unités de compte (UC). Traduction : le potentiel de rendement est là, le risque aussi.
- Gestion pilotée par défaut – vous choisissez un profil, puis l’allocation évolue automatiquement selon votre profil de risque, votre horizon de placement et vos objectifs. La « sécurisation progressive » réduit l’exposition aux actions à mesure que la retraite approche.
À RETENIR — Le PER Goodvest n’est pas un PER « fait maison ». Vous ne gérez pas vos lignes une par une : vous déléguez. Simple, mais peu flexible.
Frais du PER Goodvest : ce que vous payez vraiment
C’est LA question que tout le monde pose, et souvent la moins bien traitée. Alors on va être cash. 🎯
Goodvest facture des frais de gestion de 1,55 % à 1,75 % par an, tout compris – supports inclus. Et surtout : 0 % de frais d’entrée, 0 % de frais de versement, 0 % de frais d’arbitrage. Pas de frais cachés à l’entrée qui grignotent votre premier versement, pas de pénalité quand vous modifiez votre allocation.
C’est un vrai point fort. Sur beaucoup de contrats, la facture se cumule : frais sur le contrat + frais courants des unités de compte + frais de gestion des mandats + parfois frais d’arbitrage. Beaucoup de contrats affichent des frais de gestion qui n’incluent pas ceux des supports : la comparaison doit toujours se faire frais compris. Ici, le « tout compris » a le mérite d’être lisible. 💡
Mais attention, ne tombez pas dans l’angélisme : 1,55 % à 1,75 %/an, ce n’est pas gratuit. Sur un horizon long comme la retraite, chaque dixième de point compte. Un contrat d’assurance-vie bien optimisé reste souvent moins cher en frais de gestion, même s’il n’offre pas la même déduction fiscale à l’entrée. C’est tout l’arbitrage : payer un peu plus de frais pour économiser plus d’impôt. On y revient juste après.
Ce qu’il faut retenir côté frais :
- 0 % sur l’entrée, les versements et les arbitrages ✅
- 1,55 % à 1,75 %/an tout compris selon le profil et les supports
- Aucun frais de sortie spécifique mentionné sur la sortie en capital
- Une grille lisible, sans la couche de frais cachés classique
💡 LE RÉFLEXE INVESTIMIEUX — Pour comparer honnêtement, additionnez TOUJOURS tous les frais, supports compris. Un « 0,6 % » affiché qui cache 0,5 % de frais sur UC revient au même que 1,1 % annoncé franchement.
0 % de frais d’entrée — gestion pilotée ISR
🎁 50 € offerts avec le code PGFPCNK9M8
Performances : ce que disent les chiffres
Passons au nerf de la guerre : les rendements. 📈
Goodvest affiche, pour ses profils de gestion et sur la période 30/04/2014 – 30/06/2026, les performances annualisées suivantes. Attention : du 30/04/2014 au 19/06/2023, il s’agit d’une performance simulée (backtest) ; la performance réelle ne commence qu’au 19/06/2023. Ces chiffres valent pour une retraite dans 15 ans ou plus.
| Profil | Performance annualisée affichée |
|---|---|
| Prudent | 3,73 %/an |
| Volontaire | 5,32 %/an |
| Audacieux | 7,61 %/an |
Comment lire ces chiffres sans se faire avoir ? Trois réflexes. 💡
D’abord, profils différents = risques différents. Le Prudent visera logiquement une allocation plus défensive, le Volontaire un équilibre, l’Audacieux une part d’actions plus élevée. Un rendement plus élevé va de pair avec une volatilité plus forte : c’est le principe de base, pas une découverte.
Ensuite, la période de référence. Une performance annualisée sur plus de dix ans lisse les crises, ce qui est plutôt sain, mais elle reste une performance passée. Et ça, on ne le répétera jamais assez :
⚠️ AVERTISSEMENT — Les performances passées ne préjugent pas des performances futures. Les chiffres ci-dessus sont des performances affichées par Goodvest à une date donnée. Votre capital n’est pas garanti et peut diminuer, notamment en cas de baisse des marchés.
Enfin, ne confondez pas « rendement brut » et « rendement net pour vous ». Ces performances ne tiennent pas compte de votre situation fiscale personnelle, qui peut faire varier la facture finale à l’entrée comme à la sortie.
Pour situer Goodvest face à la concurrence, notre comparatif des meilleurs PER et notre avis sur le PER Yomoni donnent des points de repère utiles sur les profils de gestion pilotée.
Fiscalité : combien vous économisez avec le PER Goodvest
Voilà l’argument massue de tout plan épargne retraite : la déduction fiscale à l’entrée. Et c’est souvent là que tout se joue… ou pas. 🎯
Le principe : les versements volontaires que vous faites sur un PER sont déductibles de votre revenu imposable, dans la limite d’un plafond. Pour les versements réalisés en 2026, ce plafond s’élève à :
- 37 680 € maximum (10 % de vos revenus d’activité 2025, dans la limite de 8 fois le PASS), ou
- 4 710 € minimum (10 % du PASS) si vos revenus sont faibles.
Votre plafond personnalisé figure directement sur votre avis d’impôt, et les plafonds non utilisés des trois années précédentes peuvent, sous conditions, être reportés. Bon à savoir si vous voulez rattraper le coup.
La démonstration concrète 🔥 :
EXEMPLE — Vous versez 6 800 € sur votre PER, et votre taux marginal d’imposition (TMI) est de 30 %. L’économie d’impôt peut atteindre environ 2 040 € (6 800 € × 30 %). Vous n’avez donc pas « dépensé » 6 800 € : vous avez placé 6 800 € en récupérant une partie en impôt.
Mais soyons honnêtes jusqu’au bout. La déduction n’a d’intérêt que si vous êtes réellement imposé. À TMI 0 %, elle ne vous rapporte rien : vous économisez zéro euro d’impôt et vous payez des frais pour une enveloppe bloquée. Dans ce cas, une assurance-vie ou un PEA – dont la fiscalité du PEA est bien plus souple – seront souvent plus pertinents.
Autre subtilité : la déduction n’est pas un cadeau, c’est un décalage. Vous ne payez pas d’impôt aujourd’hui, mais la part correspondante sera imposée à la sortie. Tout l’enjeu est d’arbitrer entre votre TMI d’aujourd’hui et celle de votre retraite.
Pour la mécanique complète, notre guide PER individuel détaille le plafond, la déclaration et les reports. Et pour la version officielle, direction impots.gouv.fr – épargne retraite.
0 % de frais d’entrée — gestion pilotée ISR
🎁 50 € offerts avec le code PGFPCNK9M8
PER Goodvest vs assurance-vie Goodvest : lequel choisir ?
C’est la question à un million. Et la réponse tient en une phrase : ça dépend de votre horizon et de votre TMI. Prenons le match PER contre assurance-vie. 🥊
| Critère | PER Goodvest | Assurance-vie Goodvest |
|---|---|---|
| Fiscalité à l’entrée | Versements déductibles du revenu imposable | Aucune déduction |
| Disponibilité | Bloquée jusqu’à la retraite (sauf déblocage anticipé) | Disponible à tout moment |
| Fiscalité à la sortie | Versements déduits imposés au barème ; gains au PFU de 31,4 % (12,8 % + 18,6 % de prélèvements sociaux) | Fiscalité avantageuse après 8 ans |
| Transmission | Clause bénéficiaire, cadre spécifique | Cadre succession avantageux (152 500 €/bénéficiaire selon les cas) |
| Fonds en euros | ❌ Non | Possible selon le contrat |
| Objectif | Préparer la retraite | Faire fructifier et rester flexible |
En clair : si vous cherchez à réduire votre impôt maintenant tout en acceptant de bloquer votre argent, le PER a un vrai avantage. Si vous voulez garder la main sur votre épargne – pour un apport immobilier, un projet, une opportunité – l’assurance-vie gagne haut la main.
Beaucoup d’épargnants finissent d’ailleurs par combiner les deux : une poche bloquée mais fiscalement optimisée (PER), une poche liquide et souple (assurance-vie, PEA). Rien n’oblige à choisir. Pour creuser, jetez un œil à notre comparatif assurance-vie et à notre avis Goodvest pour l’enveloppe sœur.
À RETENIR — Le PER peut être plus intéressant fiscalement, l’assurance-vie plus flexible. Votre TMI et votre horizon tranchent le débat.
Sortie et déblocage : ce qui se passe à la retraite
On arrive au point que beaucoup découvrent trop tard : la sortie du PER. Votre argent est bloqué, oui, mais que se passe-t-il concrètement le jour J ? 🎯
Sur un PER individuel, vous disposez en principe de plusieurs options :
- Sortie en capital – en une fois ou de façon fractionnée, au rythme que vous choisissez.
- Sortie en rente viagère – vous recevez un revenu régulier à vie.
- Sortie mixte – un peu de capital, un peu de rente.
Côté fiscalité, la logique est la suivante : la part correspondant à vos versements déduits à l’entrée est imposée au barème de l’impôt sur le revenu (sans l’abattement de 10 % appliqué aux pensions). Les gains sont soumis au prélèvement forfaitaire unique de 12,8 % (ou au barème sur option), plus 18,6 % de prélèvements sociaux, soit 31,4 % au total. Une rente issue de versements déduits est imposée comme une pension de retraite.
Et le déblocage du PER à la retraite n’est pas la seule porte de sortie. Un PER prévoit aussi des cas de déblocage anticipé, qui permettent de récupérer son épargne avant le terme :
- Décès de votre conjoint ou partenaire de Pacs
- Invalidité de 2ᵉ ou 3ᵉ catégorie (vous, votre conjoint, votre enfant)
- Situation de surendettement
- Fin des droits à l’assurance chômage / certaines cessations d’activité
- Liquidation judiciaire après cessation d’une activité non salariée
- Achat de la résidence principale – sauf les droits issus de versements obligatoires, qui restent bloqués
Ces règles sont encadrées officiellement. Pour les vérifier dans le détail, consultez la fiche PER individuel de service-public.gouv.fr, qui détaille aussi les cas de déblocage anticipé.
Et verser sur un PER après le départ à la retraite, c’est possible ? Tant que votre PER n’est pas liquidé, vous pouvez continuer à l’alimenter – y compris après l’âge légal de départ, si votre situation le permet. En revanche, une fois la sortie enclenchée, les versements ne sont plus possibles. Et attention à l’intérêt fiscal : à la retraite, votre TMI est souvent plus basse, donc déduire des versements rapporte moins. À vérifier au cas par cas auprès de l’assureur.
Enfin, la clause bénéficiaire mérite votre attention : elle détermine qui récupère votre PER en cas de décès, et dans quel cadre fiscal. C’est le genre de ligne qu’on remplit à la va-vite à la souscription et qu’on oublie ensuite. Prenez cinq minutes pour la rédiger correctement. 💡
⚠️ À RETENIR — Pas de sortie « libre » avant la retraite, hors cas de déblocage anticipé. Le PER est une enveloppe de long terme, pensez-y AVANT de verser.
Les avantages et les limites du PER Goodvest
Un bon bilan doit tenir sur deux colonnes, sans tricher. Voici le bilan. 🚀
✅ Les avantages
- 0 % de frais d’entrée, de versement et d’arbitrage – votre argent travaille dès le premier euro versé.
- Frais tout compris transparents – 1,55 % à 1,75 %/an, supports inclus, sans empilement caché.
- Déduction fiscale à l’entrée – jusqu’à 37 680 € de versements déductibles en 2026, un vrai levier si votre TMI est élevée.
- 100 % ISR – un univers aligné sur l’Accord de Paris, sans énergies fossiles : cohérent si l’impact compte pour vous.
- Gestion pilotée automatique – pas besoin d’être expert, l’allocation évolue seule avec votre horizon.
- Ticket d’entrée accessible – dès 300 € + 50 €/mois.
- Assureur solide – Generali Retraite derrière le contrat GOODPER.
❌ Les limites
- Aucun fonds en euros – le capital n’est pas garanti et peut baisser.
- Frais plus élevés qu’une assurance-vie en ligne en gestion libre – 1,55 % à 1,75 %/an tout compris, contre environ 0,7 % à 0,9 %/an chez les contrats en ligne les moins chers investis en ETF (0,5 % à 0,6 % de frais de contrat, plus 0,1 % à 0,3 % de frais des ETF).
- Épargne bloquée jusqu’à la retraite, sauf déblocage anticipé : aucune souplesse au quotidien.
- Peu de liberté – la gestion pilotée laisse peu de place à vos convictions personnelles.
- Univers d’investissement restreint – le filtre ISR exclut de nombreux secteurs et titres.
- Déduction inutile si vous n’êtes pas imposé – à TMI 0 %, l’argument fiscal disparaît.
- Performances passées non garanties – comme partout, et encore plus sur une période longue.
💡 EN RÉSUMÉ — Le PER Goodvest séduit par sa lisibilité et sa cohérence ESG. Mais si l’absence de fonds en euros vous empêche de dormir, ce contrat n’est tout simplement pas fait pour vous.
Notre avis sur le PER Goodvest
Alors, verdict ? 🎯
Le PER Goodvest est un bon PER… pour un profil précis. Si vous êtes un actif imposé (TMI 30 % ou plus), que vous voulez baisser votre impôt tout en préparant la retraite, que l’impact climatique compte dans vos choix et que vous acceptez de bloquer votre épargne : c’est une option sérieuse, avec des frais lisibles et un assureur solide derrière. Le tout sans frais d’entrée, comme la plupart des PER en ligne.
À l’inverse, ce n’est pas fait pour vous si :
- vous n’êtes pas imposé ou faiblement (TMI de 0 % ou 11 %) : la déduction ne vous rapporte presque rien ;
- vous aurez besoin de cet argent avant la retraite : un apport immobilier hors résidence principale, un projet, une épargne de précaution ;
- vous voulez une part de capital garanti : il n’y a pas de fonds en euros ;
- vous voulez choisir vous-même vos supports : la gestion est déléguée.
Vous voulez comparer avant de vous engager ? Parcourez notre comparatif des meilleurs PER et notre avis sur le PER Yomoni – deux approches très différentes de la gestion pilotée.
L’offre du moment. Avec le code de parrainage PGFPCNK9M8, vous recevez 50 € à l’ouverture de votre premier contrat Goodvest (PER ou assurance-vie), versés 3 mois après sa validation. C’est mon code personnel : je reçois aussi 50 €. Vérifiez toujours les conditions à jour sur la page conditions des offres de Goodvest avant de souscrire. 💡
👉 Ouvrir le PER Goodvest avec 50 € offerts
Pour les données produit brutes (frais, versements, profils), la référence reste la page Le PER Goodvest.
FAQ
Non, aucun PER n’est réellement « sans frais ». Le PER Goodvest facture des frais de gestion de 1,55 % à 1,75 % par an tout compris, mais affiche 0 % de frais d’entrée, de versement et d’arbitrage. C’est cette absence de frais d’entrée qui le rend attractif : votre premier versement est investi en totalité. Rappelons que les frais de gestion sont prélevés chaque année, sur la durée de vie du contrat.
Goodvest affiche des performances annualisées de 3,73 %/an (Prudent), 5,32 %/an (Volontaire) et 7,61 %/an (Audacieux) sur la période 30/04/2014 – 30/06/2026, dont une performance simulée (backtest) jusqu’au 19/06/2023, pour une retraite dans 15 ans ou plus. Ces chiffres sont des performances passées : ils ne préjugent pas des performances futures et votre capital n’est pas garanti. Le rendement dépendra de votre profil, de la durée et de l’évolution des marchés.
Le transfert d’un ancien PER vers un nouveau contrat est prévu par la loi, sous conditions. Un transfert peut permettre de réduire les frais et d’aligner le contrat sur vos convictions ESG. Attention toutefois : la démarche peut prendre du temps, et certains contrats facturent des frais. Vérifiez les conditions et l’ancienneté de votre contrat avant de lancer la procédure auprès de Goodvest.
À la sortie, la part correspondant aux versements déduits à l’entrée est imposée au barème de l’impôt sur le revenu ; les gains sont soumis au prélèvement forfaitaire unique de 12,8 % (ou au barème sur option), plus 18,6 % de prélèvements sociaux, soit 31,4 % au total. En rente, la fiscalité suit celle d’une pension de retraite. Les versements non déduits suivent un régime différent. Les règles sont détaillées sur service-public.fr – PER individuel.
Oui, il comporte un risque. Le PER Goodvest n’a aucun fonds en euros : il est investi à 100 % en unités de compte. Le capital n’est pas garanti et sa valeur peut baisser, notamment en cas de chute des marchés. La gestion pilotée « sécurise » progressivement l’allocation à l’approche de la retraite, mais ne garantit pas le capital. L’AMF rappelle d’ailleurs les points de vigilance sur le PER (AMF – épargne retraite).
En principe non : l’épargne d’un PER est bloquée jusqu’à la retraite. Il existe toutefois des cas de déblocage anticipé : achat de la résidence principale, invalidité, décès du conjoint, surendettement, fin des droits au chômage, liquidation judiciaire. Hors ces situations, préparez-vous à laisser votre argent investi jusqu’à l’heure de la retraite.
Conclusion
Le PER Goodvest coche beaucoup de cases : 0 % de frais d’entrée, des frais tout compris lisibles (1,55 % à 1,75 %/an), une gestion pilotée automatisée, un assureur solide et un univers 100 % ISR cohérent. Pour un actif imposé qui veut réduire sa facture fiscale tout en préparant sa retraite, c’est une piste crédible. 🚀
Mais ne fermez pas les yeux sur les trois points durs : pas de fonds en euros, capital non garanti, épargne bloquée. Si la souplesse ou la sécurité priment pour vous, une assurance-vie ou un PEA seront probablement plus adaptés.
Notre méthode InvestiMieux reste la même : comparez, posez des chiffres, et décidez en fonction de VOTRE situation. Commencez par notre guide PER individuel, puis confrontez les contrats dans notre comparatif des meilleurs PER. Vous saurez alors si le PER Goodvest mérite une place – la bonne, celle de votre poche retraite. 💡
0 % de frais d’entrée — gestion pilotée ISR
🎁 50 € offerts avec le code PGFPCNK9M8
📚 Pour aller plus loin

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.