📋 À retenir — la fiscalité du crowdfunding immobilier :
- PFU 2026 : 31,4 % — 12,8 % d’impôt + 18,6 % de prélèvements sociaux, prélevés à la source par la plateforme.
- Exemple — 5 000 € à 10 % brut donnent 343 € net, soit 6,86 %.
- Déclaration — case 2TR (obligations) ou 2TT (prêts participatifs), acompte déjà payé en 2CK, prélèvements sociaux en 2CG, à vérifier sur l’IFU.
- Pertes — déductibles seulement une fois définitives ; pour les prêts participatifs et anciens minibons, sur les intérêts de même nature (8 000 €/an, report 5 ans).
- Holding à l’IS — 15 % jusqu’à 42 500 € de bénéfice puis 25 %, intéressant surtout si vous réinvestissez.
La fiscalité du crowdfunding immobilier en 2026 tient en un chiffre – un PFU de 31,4 % – mais la vraie subtilité se joue ailleurs. Dans les cases exactes de votre déclaration, dans la déduction des pertes que presque tout le monde comprend de travers, et dans le cas de la holding à l’IS qui peut tout changer.
Vous placez votre argent, la plateforme vous annonce 10 % brut par an… et le fisc vous rappelle gentiment que le brut n’est jamais le net. 🎯
Bonne nouvelle : en 15 minutes de lecture, vous saurez combien il vous reste vraiment, quelles cases remplir, comment vos pertes se déduisent réellement, et pourquoi investir en société n’obéit pas aux mêmes règles. On va être cash.
⚠️ Ce n’est pas un conseil fiscal personnalisé. Cet article est pédagogique. Votre TMI, votre situation familiale ou votre holding peuvent tout changer : en cas de doute, voyez un expert-comptable.

Mise à jour le 27 octobre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →Fiscalité du crowdfunding immobilier : le principe 💡
En crowdfunding immobilier, vous ne devenez pas propriétaire d’un immeuble. Vous prêtez de l’argent à un promoteur, le plus souvent via des obligations, des prêts participatifs ou, jusqu’en 2023, des minibons (supprimés depuis : la plupart des projets actuels sont des obligations). Peu importe le montage : ce que vous touchez, ce sont des intérêts.
Et en France, les intérêts sont classés comme revenus de capitaux mobiliers (RCM). Traduction fiscale : la flat tax crowdfunding s’applique par défaut, sous le nom de prélèvement forfaitaire unique (PFU).
Depuis la loi de financement de la Sécurité sociale pour 2026, le taux est passé de 30 % à 31,4 %, décomposé ainsi :
- 12,8 % d’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux (contre 17,2 % auparavant).
Ces prélèvements sociaux sont toujours dus, quel que soit votre choix de fiscalité. C’est le socle incompressible. 💡
L’option barème progressif. Plutôt que le PFU, vous pouvez demander l’imposition au barème de l’impôt sur le revenu (case 2OP). Intéressant si votre tranche marginale d’imposition (TMI) est à 0 % ou 11 %. Désavantageux dès 30 %. Dans tous les cas, les 18,6 % de prélèvements sociaux restent prélevés. Vous hésitez ? Votre meilleur réflexe reste de tester les deux calculs chaque année.
Et l’acompte ? La plateforme prélève en général à la source, au moment du versement des intérêts, 12,8 % d’acompte d’impôt et 18,6 % de prélèvements sociaux. Les 12,8 % ne sont pas l’impôt définitif : c’est un acompte, régularisé lors de votre déclaration. Bonne nouvelle : vous pouvez en être dispensé (j’y reviens dans la section déclaration).
💡 À retenir — Le PFU 2026 est de 31,4 % (12,8 % + 18,6 %). C’est le régime par défaut. Le barème progressif est une option globale, pas un choix ligne par ligne. Pour la mécanique complète, voyez notre guide pour comprendre la flat tax 2026.
Exemple chiffré : combien vous reste-t-il vraiment ? 🧮
Assez de théorie. Prenons un cas concret : 5 000 € placés sur un projet de crowdfunding immobilier annoncé à 10 % brut sur 12 mois.
| Étape | Montant |
|---|---|
| Capital investi | 5 000 € |
| Intérêts bruts (10 %) | 500 € |
| Impôt sur le revenu (12,8 %) | – 64 € |
| Prélèvements sociaux (18,6 %) | – 93 € |
| Total PFU (31,4 %) | – 157 € |
| Intérêts nets perçus | 343 € |
| Rendement net | 6,86 % |
Voilà pourquoi on parle toujours de « rendement brut » : 10 % brut = 6,86 % net. La fiscalité vous a pris 31,4 % de vos gains. Dès que vous comparez deux plateformes, comparez du net au net, jamais du brut. 🎯
Et si on met ce placement en face d’autres supports, sur les mêmes 5 000 € et sur un an ? Les taux ci-dessous sont des hypothèses d’illustration, pas des rendements garantis. Pour le PEA et l’assurance-vie, on suppose une enveloppe déjà ancienne : pas d’impôt sur le revenu (abattement annuel de 4 600 € pour l’assurance-vie), seulement les prélèvements sociaux.
| Placement | Hypothèse brute | Fiscalité | Résultat net |
|---|---|---|---|
| Crowdfunding immobilier | 10 % | PFU 31,4 % | 343 € |
| Livret A (taux depuis le 01/08/2026) | 1,70 % | Exonéré | 85 € |
| PEA (actions, retrait après 5 ans) | 8 % | Prélèvements sociaux 18,6 % | ~326 € |
| Assurance-vie (> 8 ans) | 4 % | 17,2 % + IR allégé | ~165 € |
Le crowdfunding immobilier garde une prime de rendement nette réelle sur les supports sécurisés. Mais il porte un risque de perte en capital que le Livret A n’a pas. Le net plus élevé, c’est le prix du risque. Aucun miracle. 💡
Agréée par l’AMF (statut PSFP) — +1 % sur votre 1er investissement avec le code
TBGU385MYL
Déclarer la fiscalité du crowdfunding immobilier : les cases 📋
Chaque printemps, votre plateforme vous envoie un IFU – l’imprimé fiscal unique. C’est le document qui récapitule vos intérêts et les prélèvements opérés. Sans lui, vous déclarez à l’aveugle. Avec lui, tout est prérempli… ou presque. La déclaration du crowdfunding immobilier se fait ensuite sur la 2042, dans le cadre des revenus de capitaux mobiliers.
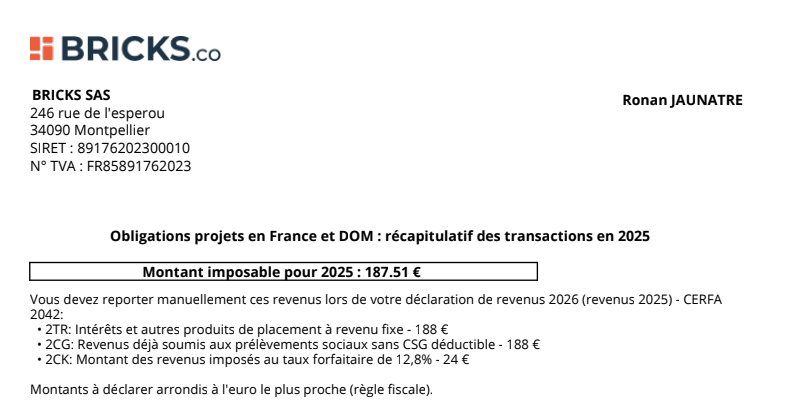
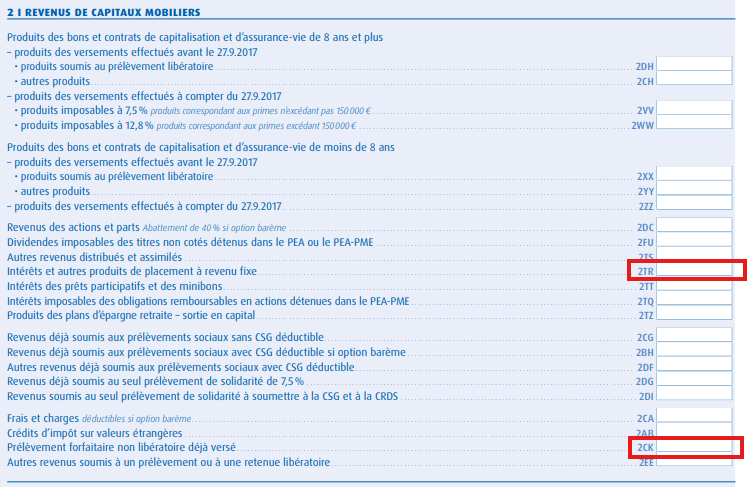
Voici les cases à connaître, et leur rôle exact :
- 2TR – Intérêts et produits de placements à revenu fixe. C’est la case classique des obligations de crowdfunding immobilier.
- 2TT – Intérêts de prêts participatifs et anciens minibons. Si votre IFU qualifie vos revenus ainsi, ne les mettez pas en 2TR.
- 2CK – Le montant de l’acompte d’IR de 12,8 % déjà prélevé. Il joue le rôle de crédit d’impôt. Attention : s’il figure déjà sur votre déclaration préremplie, ne le saisissez pas une seconde fois.
- 2TU – Pertes en capital définitives sur prêts participatifs / anciens minibons. La case qui sert en cas de défaut (on la voit juste après).
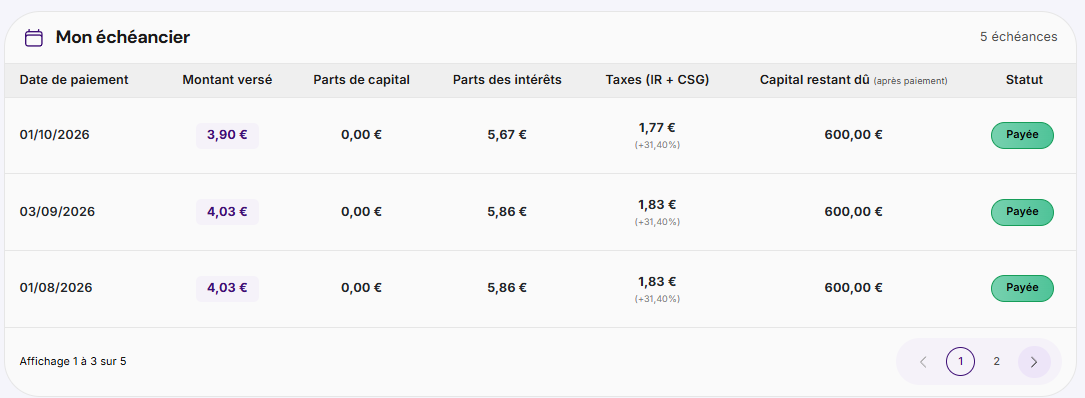
- 2CG – Revenus déjà soumis aux prélèvements sociaux à la source, sans CSG (contribution sociale généralisée) déductible. C’est la case habituelle au PFU : c’est celle de mon IFU Bricks. Si vous optez pour le barème, la plateforme indique plutôt la 2BH (CSG en partie déductible).
- 2OP – La case à cocher pour choisir le barème progressif à la place du PFU. Un choix global, à faire les yeux ouverts.
La fameuse dispense d’acompte. Si votre revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 € (personne seule) ou 50 000 € (couple soumis à imposition commune), vous pouvez demander à ne pas subir le prélèvement de 12,8 % à la source.
La demande se fait auprès de la plateforme avant le 30 novembre de l’année précédente.
⚠️ Dispense ne veut pas dire exonération : vous paierez l’impôt à la déclaration, mais vous gardez la trésorerie un an de plus.
💡 À retenir — Vérifiez toujours votre IFU ligne par ligne avant de valider. Un intérêt mal qualifié (2TR vs 2TT) ou un acompte en double, et la régularisation vous retombe dessus. Le détail de la mécanique annuelle est dans notre guide de la déclaration des revenus boursiers 2026, et le pas-à-pas général dans comprendre sa déclaration d’impôts 2026.
Et si vous perdez de l’argent ? La déduction des pertes ⚠️
Le crowdfunding immobilier n’est pas garanti. Des projets font défaut, des remboursements traînent (voir les risques du crowdfunding immobilier). Et là, un mythe tenace circule : « mes pertes vont s’imputer sur mes plus-values mobilières ». 🛑
Pour les prêts participatifs et les anciens minibons, c’est faux. Et c’est probablement la chose la plus mal comprise de toute la fiscalité du crowdfunding immobilier. Le traitement dépend de la nature juridique du placement :
- Prêts participatifs et anciens minibons (souscrits jusqu’au 10/11/2023) : seule une perte en capital définitivement irrécouvrable (liquidation, plan de cession ou de redressement constatant la perte) est déductible. Elle s’impute uniquement sur les intérêts de créances de même nature – pas sur vos plus-values d’actions. Le montant est plafonné à 8 000 € par an, et l’excédent est reportable 5 ans. Case 2TU pour les pertes de l’année (les pertes reportées ont leurs propres cases, voir la notice 2042).
- Obligations : un simple défaut ne crée pas de perte déductible. La perte ne devient une moins-value imputable sur vos plus-values mobilières (report sur 10 ans) que si les titres sont cédés ou annulés après une liquidation judiciaire (article 150-0 D, 12 du CGI). Faites confirmer le traitement par votre IFU ou un expert-comptable.
Deux conditions à retenir dans tous les cas : la perte doit être définitive (un simple retard de paiement ne suffit pas), et il faut conserver tous les justificatifs – courriers de la plateforme, actes, décisions de justice.
💡 À retenir — Un défaut sur un projet ne crée pas automatiquement une perte fiscale. Tant que la créance n’est pas définitivement irrécouvrable, rien n’est déductible. C’est frustrant, mais c’est la règle.
Investir via une holding à l’IS 🏢
Parlons maintenant du crowdfunding immobilier en holding à l’IS. 🚀 C’est un cas que je connais de l’intérieur : une partie de mon crowdfunding (obligations Bricks, projets Enky) passe par ma holding à l’impôt sur les sociétés. J’ai d’ailleurs basculé : en 2025, mes obligations Bricks étaient à mon nom (c’est l’IFU montré plus haut) ; en 2026, je les détiens uniquement via ma holding.
Financement de mobilier professionnel, ouvert aux particuliers comme aux sociétés
Le mécanisme est radicalement différent. Quand vous investissez en nom propre, vous subissez le PFU de 31,4 % dès l’encaissement. Quand vous investissez via une société soumise à l’IS, il n’y a pas de PFU : les intérêts deviennent un produit imposable au niveau de la société, taxé à l’impôt sur les sociétés :
- 15 % sur les premiers 42 500 € de bénéfice (taux réduit, PME) ;
- 25 % au-delà.
Et là, l’avantage clé : une imposition personnelle différée. Les gains restent dans la société et peuvent être réinvestis sans être taxés une seconde fois à ce stade. Vous composez sur un capital amputé de 15 % d’IS, et non de 31,4 %.
Conditions du taux de 15 % : chiffre d’affaires sous 10 M€, capital entièrement libéré et détenu à 75 % au moins par des personnes physiques.
Et une holding a des frais (expert-comptable, banque) : sur quelques centaines d’euros d’intérêts, elle ne se justifie pas.
Comparons sur 3 000 € investis à 10 %, soit 300 € d’intérêts :
| Scénario | Fiscalité | Capital qui travaille |
|---|---|---|
| En nom propre | PFU 31,4 % | 205,80 € nets |
| Via holding (si réinvesti) | IS 15 % | 255 € réinvestis |
| Via holding (si distribué) | IS 15 % puis flat tax 31,4 % | ~174,90 € nets |
Lecture. Si vous réinvestissez dans la société, la holding gagne : 255 € de capital actif contre 205,80 € en perso. Si vous distribuez les dividendes pour les consommer, vous cumulez IS + flat tax = double imposition, et vous êtes perdant face au nom propre. 💡
Autrement dit : la holding à l’IS est un outil de capitalisation, pas d’optimisation de train de vie. Pour la logique complète de l’IS et des structures patrimoniales, notre dossier investir en SCPI via une holding à l’IS déroule le même raisonnement sur un autre actif, et notre guide investir via une holding financière pose les bases.
🤝 Transparence totale. Je suis actionnaire de Bricks et je propose le code parrainage RONJAU34 (+2 % pendant 3 mois). Ça ne change rien à mon analyse – mais vous avez le droit de le savoir avant de me lire. Un parrainage, quel qu’il soit, n’est jamais un argument fiscal.
Les autres dispositifs : PEA-PME et IR-PME 🎯
Deux dispositifs reviennent souvent dans les conversations. Attention aux raccourcis, ils ne s’appliquent pas toujours au crowdfunding immobilier.
Le PEA-PME. Plafond de versements de 225 000 €, et une exonération d’impôt sur le revenu après 5 ans (seuls les prélèvements sociaux de 18,6 % restent dus).
Deux limites : ce plafond est commun avec le PEA, et pour les obligations non cotées, minibons et prêts participatifs, les intérêts ne sont exonérés que dans la limite de 10 % du montant de ces placements. Détails dans notre guide du PEA-PME.
Séduisant sur le papier… mais il ne loge que des actions et obligations de PME et d’ETI (entreprises de taille intermédiaire) éligibles. La plupart des projets de crowdfunding immobilier n’y entrent pas, mais certaines plateformes proposent des offres éligibles (c’est un argument mis en avant par Homunity). Vérifiez l’éligibilité projet par projet avant d’investir.
L’IR-PME. C’est une réduction d’impôt sur le revenu pour une souscription au capital de PME, avec une conservation des titres de 5 ans. Ses taux et plafonds évoluent chaque année (voir service-public.fr). ⚠️ Point crucial : les activités immobilières et de construction sont exclues. Un projet de promotion immobilière n’ouvre donc pas droit à l’IR-PME.
💡 À retenir — Le PEA-PME et l’IR-PME visent surtout le capital de PME, pas la dette immobilière. Lisez les conditions d’éligibilité avant de rêver d’une réduction d’impôt.
Crowdfunding immobilier ou autre placement : le comparatif fiscal 📊
Pour choisir, il faut comparer la fiscalité du crowdfunding immobilier à celle des autres placements, pas seulement l’affichage commercial. Tableau récapitulatif :
| Placement | Régime fiscal | Taux clé 2026 | Idéal pour |
|---|---|---|---|
| Crowdfunding immobilier | PFU (ou barème) | 31,4 % | Rendement net élevé, horizon de 1 à 3 ans |
| PEA | Exonération d’IR après 5 ans | 18,6 % PS | Actions, long terme |
| Assurance-vie | Fiscalité allégée après 8 ans | 17,2 % PS + IR réduit | Souplesse, transmission |
| SCPI | Barème + prélèvements sociaux | Selon TMI | Revenus réguliers, immobilier |
| Livret A | Exonéré | Aucun impôt (taux de 1,70 %) | Épargne de précaution |
Comment lire cette grille ? 💡 Le crowdfunding immobilier vous offre un net souvent supérieur – 6,86 % net dans notre exemple – mais avec un risque de perte en capital réel.
Le Livret A, lui, vous rapportera 85 € sur 5 000 € en un an au taux actuel… mais il ne perdra jamais non plus.
Le « bon » placement, c’est celui qui colle à votre horizon et à votre tolérance au risque. Pour cadrer l’ensemble, notre guide complet du crowdfunding immobilier couvre le fonctionnement, et notre comparatif des plateformes la sélection.
6 plateformes notées sur le rendement, la sécurité et les défauts publiés
Fiscalité du crowdfunding immobilier : les 5 erreurs à éviter
Voici les pièges les plus fréquents chez les investisseurs débutants :
- Ne pas demander la dispense d’acompte alors qu’on y a droit (revenu fiscal de référence sous les seuils). Résultat : 12,8 % immobilisés à la source pour rien.
- Croire que la plateforme déclare tout à votre place. Elle fournit un IFU ; c’est vous qui déclarez et qui vérifiez. Une case oubliée, et c’est une régularisation.
- Confondre PFU et barème sans tester. Cochez 2OP par réflexe et vous pouvez payer plus. Comparez chaque année.
- Penser que ses pertes s’imputent sur ses plus-values mobilières. Faux pour les prêts participatifs et anciens minibons : c’est un régime spécifique, plafonné, limité aux intérêts de même nature.
- Distribuer les gains de sa holding sans réfléchir. Cumul IS + flat tax = double imposition. La holding optimise si l’on réinvestit.
Verdict
La fiscalité du crowdfunding immobilier n’est pas un monstre. Le PFU de 31,4 % est le point de départ, pas la fin du sujet. Ce qui fait la différence, c’est votre rigueur : connaître vos cases, vérifier votre IFU, comprendre que vos pertes ne se déduisent pas n’importe où, et savoir quand la holding à l’IS devient intéressante (spoiler : quand vous réinvestissez).
Ma règle, en une phrase : intégrez le net dès la décision d’investissement, jamais après. Un projet à 10 % brut, c’est 6,86 % net – et c’est très bien si vous l’avez anticipé. 🎯
Dernier rappel : cet article reste informatif. Votre situation est unique – faites valider vos choix par un professionnel avant de cocher quoi que ce soit. Investir malin, c’est aussi savoir s’entourer.
FAQ
Le taux par défaut est le PFU de 31,4 % : 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux. Vous pouvez opter, à la place, pour le barème progressif de l’impôt sur le revenu (case 2OP), mais les 18,6 % de prélèvements sociaux restent dus dans tous les cas.
Sur la déclaration 2042, dans les revenus de capitaux mobiliers. En pratique : 2TR pour les intérêts obligataires, 2TT pour les prêts participatifs et anciens minibons, 2CK pour l’acompte de 12,8 % déjà prélevé, et 2CG pour les revenus déjà soumis aux prélèvements sociaux. Récupérez d’abord l’IFU transmis par votre plateforme : il sert de base.
Il faut une perte définitive (liquidation, jugement), pas un simple retard. Pour les prêts participatifs et anciens minibons, la perte s’impute sur les intérêts de créances de même nature, dans la limite de 8 000 € par an, avec un report possible sur 5 ans (case 2TU). Pour des obligations, un simple défaut ne suffit pas : la perte n’est imputable sur les plus-values qu’en cas de cession ou d’annulation des titres après liquidation judiciaire.
Oui. Via une holding à l’IS, il n’y a pas de PFU : les intérêts sont taxés à l’IS (15 % jusqu’à 42 500 €, puis 25 %). L’intérêt est de différer l’imposition personnelle si vous réinvestissez dans la société. En revanche, distribuer les dividendes ensuite déclenche la flat tax en plus de l’IS : double imposition.
Pas en général. Le PEA-PME n’accepte que des titres de PME/ETI éligibles. Certaines plateformes proposent des offres compatibles, mais l’éligibilité se vérifie projet par projet. Attention : pour les obligations non cotées, minibons et prêts participatifs, l’exonération des intérêts est limitée à 10 % du montant investi.
Pas toujours. Un acompte de 12,8 % est souvent prélevé à la source par la plateforme. Si votre revenu fiscal de référence est inférieur à 25 000 € (personne seule) ou 50 000 € (couple), vous pouvez demander une dispense d’acompte, à formuler avant le 30 novembre de l’année précédente.
L’imprimé fiscal unique récapitule vos revenus et les prélèvements déjà opérés. Repérez la nature des revenus (obligations vs prêts/minibons), les cases correspondantes, et le montant de l’acompte. Comparez-le systématiquement avec votre déclaration préremplie avant de valider.
Tout dépend de votre objectif. Vous consommez les gains → le nom propre est plus simple et souvent plus efficace. Vous capitalisez et réinvestissez → la holding à l’IS peut être un vrai accélérateur grâce à l’imposition personnelle différée. C’est un arbitrage à poser avec un expert-comptable.
📚 Sources consultées
- Revenus mobiliers – impots.gouv.fr
- Revenus de capitaux mobiliers et plus-values mobilières – impots.gouv.fr
- BOFiP – Revenus et gains de cession de créances
- IR-PME : réduction d’impôt pour souscription au capital de PME – service-public
- IR-PME : taux et plafonds 2026 – Compta Online
- Flat tax (PFU) : champ d’application et taux 2026 – LegiFiscal
Cet article est informatif et ne constitue ni un conseil fiscal ni un conseil en investissement personnalisé. Les règles fiscales citées sont celles de 2026 et peuvent évoluer. Investir en crowdfunding immobilier comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
📚 Pour aller plus loin
- Risques du crowdfunding immobilier : ce qu’on ne dit pas
- Crowdfunding immobilier : le guide pour comprendre comment ça marche
- Meilleur crowdfunding immobilier 2026 : notre comparatif des plateformes
- Investir via une holding financière : le guide complet
- Flat tax 2026 : comprendre le PFU
- PEA-PME : plafond, fiscalité et titres éligibles
- Investissement immobilier : le guide
- Crowdfunding immobilier ou SCPI : que choisir en 2026 ?
- Débuter en crowdfunding immobilier : le guide pas-à-pas

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.