📋 À retenir — débuter en crowdfunding immobilier :
- Ticket d’entrée — dès 10 € (Bricks) ou 100 € (Tokimo) ; 100 à 500 € suffisent pour un premier test.
- Rendement — 8 à 12 % brut affichés, soit 5,5 à 8,2 % net après le PFU de 31,4 %, avant retards et défauts.
- Liquidité — en général aucune revente avant l’échéance : seulement de l’argent dont vous n’avez pas besoin avant 3 ans.
- Diversification — 5 projets minimum, 2 à 3 plateformes, 20 % maximum par projet au début.
- Les 6 étapes — plateforme agréée PSFP, KYC, analyse, investissement, suivi, déclaration.
Débuter en crowdfunding immobilier, c’est simple techniquement : 100 €, une pièce d’identité, un justificatif de domicile et un RIB suffisent. Le difficile, c’est d’éviter les erreurs de méthode. 🎯
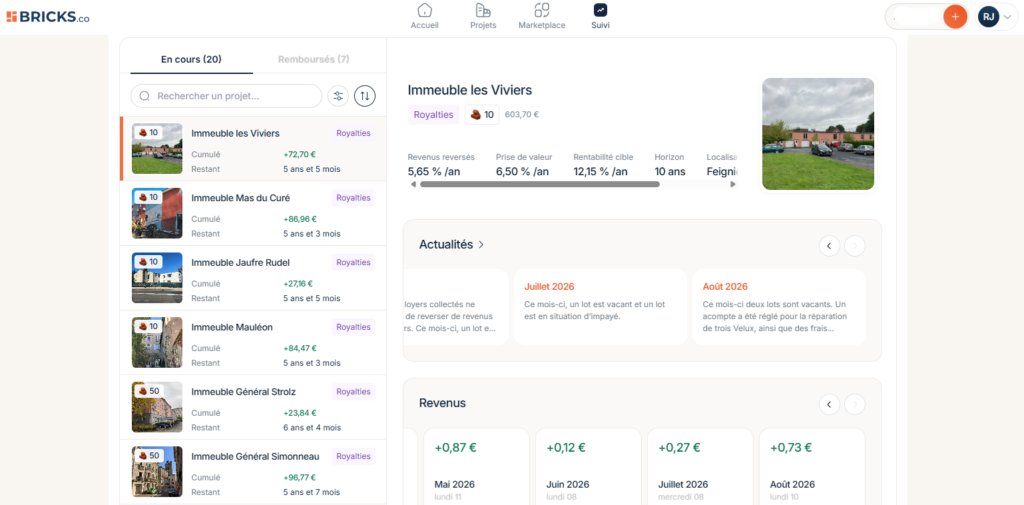
Moi, c’est Ronan. En 2021, j’ai mis plus de 10 000 € chez Bricks dans d’anciens contrats de royalties, sans date de remboursement fixe. Je le considère aujourd’hui comme l’une de mes plus grosses erreurs d’investissement. Une partie de ce capital est engagée pour encore 5 à 7 ans. Depuis 2024, j’investis chez Tokimo projet par projet : 6 projets, 2 700 € au total.
Ce guide est celui que j’aurais aimé lire en 2021 : des montants réels, 6 étapes concrètes, et les erreurs à éviter.
⚠️ Transparence : je suis actionnaire de Bricks et je propose les codes parrainage RONJAU34 (Bricks) et TBGU385MYL (Tokimo). Si vous les utilisez, je touche un bonus. Ça ne change rien à ce que vous allez lire.
⚠️ Risque de perte en capital : en crowdfunding immobilier, votre capital n’est jamais garanti. Vous pouvez perdre tout ou partie de votre mise. Cet article est pédagogique, ce n’est pas un conseil en investissement personnalisé.

Mise à jour le 8 octobre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →Débuter en crowdfunding immobilier : les bases en 2 minutes 🚀
Assez de jargon. Reprenons à zéro.
La définition simple. Le crowdfunding immobilier (ou financement participatif immobilier) est un prêt collectif. Des centaines d’investisseurs mettent chacun quelques dizaines ou milliers d’euros pour financer un promoteur qui construit ou rénove des logements, des bureaux ou des commerces.
Vous n’achetez pas un appartement. Vous n’êtes pas propriétaire de briques. Vous êtes créancier : vous prêtez de l’argent, et le promoteur s’engage à vous verser des intérêts puis à rembourser le capital à l’échéance. Le plus souvent via des obligations, plus rarement des prêts participatifs (les minibons ont été supprimés fin 2023).
Qui finance quoi, concrètement ?
- Vous placez 10 €, 100 € ou 1 000 € sur un projet précis.
- La plateforme joue les intermédiaires : elle sélectionne le promoteur et publie la fiche.
- Le promoteur construit, vend, et rembourse avec la marge de l’opération.
Pourquoi les promoteurs passent par là ? Parce qu’une banque ne finance jamais 100 % d’un programme. Elle exige souvent une part de fonds propres du promoteur, de l’ordre de 10 à 20 %. Le crowdfunding sert souvent à boucher ce trou : c’est un complément de trésorerie, rapide à lever, sans passer par un dossier bancaire de six mois.
Conséquence directe : le taux élevé affiché n’est pas un cadeau. C’est une prime de risque. Plus le promoteur paie cher, plus son accès au crédit classique était compliqué. Gardez ça en tête pour la suite. 💡
💡 À retenir — Crowdfunding immobilier = vous prêtez, vous n’achetez pas. Le rendement affiché est une promesse, jamais une garantie.
Combien faut-il pour commencer ? 💰
C’est LA question du débutant, et la réponse a beaucoup changé en quelques années. Le ticket d’entrée n’est plus un mur : il démarre à 10 €.
| Plateforme | Ticket minimum | Ce que vous financez | Notre avis |
|---|---|---|---|
| Bricks | 10 € | Obligations de promotion immobilière (pas de revente avant l’échéance pour les nouveaux inscrits) | Avis Bricks |
| Tokimo | 100 € | Obligations de promotion immobilière | Avis Tokimo |
| Enky Invest | 500 € | Mobilier professionnel loué – pas de l’immobilier classique | Avis Enky |
| Homunity | 1 000 € | Obligations immo + SCPI | Avis Homunity |
⚠️ Les tickets bougent : vérifiez toujours le montant affiché sur la fiche du projet avant de souscrire.
Un point de départ raisonnable : 100 à 500 €. Avec 100 €, seul Bricks permet de diversifier (par exemple 5 projets à 20 €) ; chez Tokimo, il faut 500 € pour avoir 5 projets. Pas parce que le crowdfunding immobilier est dangereux en soi, mais parce que vous allez faire des erreurs – et vous voulez qu’elles coûtent 50 €, pas 5 000 €.
Un exemple qui marche bien avec la méthode 100 €/mois : 100 € par mois, un projet par mois, 12 projets en un an : la diversification se construit au fil des mois, et chaque projet pèse forcément plus de 20 % au début. Vous testez la mécanique, le KYC, les dates de remboursement, la fiscalité, sans jamais mettre en danger votre budget. 🚀
Et avant même ce premier euro : avez-vous un matelas de sécurité de 3 à 6 mois de dépenses ? Si non, arrêtez-vous là. Sérieusement. Le crowdfunding immobilier est un placement illiquide : l’argent que vous y mettez ne reviendra pas en un clic. Pour comparer avec l’alternative la plus citée, voyez crowdfunding immobilier ou SCPI.
💡 À retenir — Commencez à 100-500 €, jamais avec l’argent du quotidien. Un ticket à 10 € ne veut pas dire qu’il faut y mettre 10 000 €. 🎯
Dès 100 €, agréée PSFP — +1 % sur votre 1er investissement avec le code
TBGU385MYLÉtape 1 – Choisir sa plateforme 🏗️
C’est l’étape que les débutants bâclent. On s’inscrit sur la plateforme dont on a entendu parler, point. Mauvaise idée.
Voici les 6 critères à vérifier avant de créer un compte :
- L’agrément PSFP. Depuis fin 2023, une plateforme qui propose du financement participatif par titres (les obligations, justement) doit être agréée prestataire de services de financement participatif par l’AMF. Vérification gratuite sur la liste publique des PSFP agréés : deux minutes, et ça élimine les cow-boys.
- L’ancienneté et le volume. Une plateforme qui a traversé au moins un cycle immobilier complet (2022-2025, mouvementé) a vu ce qu’est un promoteur en difficulté. Ça compte plus que le design du site.
- Le taux de défaut publié. Une plateforme transparente publie un historique auditable : nombre de projets, montants en retard, procédures. Si rien n’est publié, considérez que vous ne saurez rien – et fuyez.
- Le montant financé et le nombre de projets. Plus le pipeline est large, plus vous pourrez diversifier sans attendre trois mois entre deux projets.
- Les frais. En crowdfunding immobilier, les frais sont souvent intégrés au montage (0 à 2 % visibles). Lisez quand même le KIIS (fiche d’informations clés sur l’investissement) : ce qui n’est pas facturé à l’investisseur est payé par le promoteur… donc indirectement par le projet.
- Le fonctionnement du remboursement. Coupons mensuels ou remboursement in fine ? Pouvez-vous revendre avant l’échéance (c’est rare) ? C’est ce qui décidera de votre trésorerie réelle.
Le réflexe le plus sûr : 2 à 3 plateformes, pas une seule. Vous répartissez ainsi le risque opérationnel (une plateforme qui ferme) en plus du risque de crédit. Le comparatif complet est sur les meilleures plateformes de crowdfunding immobilier.
💡 À retenir — Sans agrément PSFP vérifié et sans historique de défaut publié, il n’y a pas de discussion. Ces deux vérifications sont gratuites et publiques.
Étape 2 – Créer son compte et passer le KYC 📝
Vous avez choisi votre plateforme. Maintenant, la paperasse. C’est moins fun, mais ça va vite.
Les documents à préparer :
- Une pièce d’identité en cours de validité (carte d’identité ou passeport, souvent recto-verso).
- Un justificatif de domicile de moins de 3 mois (facture d’énergie, avis d’imposition, quittance).
- Un RIB au même nom que le titulaire du compte.
- Parfois un selfie ou une courte vidéo de vérification.
Les délais. Comptez de quelques minutes à 72 heures ouvrées, selon la plateforme et la période. Le contrôle est sous-traité ou réalisé en interne par le service conformité.
Ce que la plateforme vérifie réellement.
- Votre identité, dans le cadre de la lutte contre le blanchiment (LCB-FT).
- L’origine des fonds si les montants sont élevés.
- Votre présence éventuelle sur des listes de sanctions.
Le test de connaissances. C’est le moment clé, ne le remplissez pas au hasard. On vous demande votre situation professionnelle, vos revenus, votre patrimoine, votre horizon, votre expérience et votre tolérance au risque. Remplissez-le honnêtement, comme la simulation de votre capacité à supporter des pertes : ils servent à vous alerter si le placement ne correspond pas à votre profil.
Bonne nouvelle pour les débutants : le cadre européen (règlement UE 2020/1503) prévoit une période de réflexion de 4 jours calendaires après votre souscription pour les investisseurs non avertis. Traduction : vous pouvez revenir sur votre engagement. Utilisez-la, au moins la première fois. 🎯
💡 À retenir — Le KYC n’est pas une formalité : c’est votre première ligne de défense. Un questionnaire mal rempli, c’est une protection perdue.
Étape 3 – Analyser un projet avant d’investir 🔍
Voilà le cœur du sujet : comment investir en crowdfunding immobilier avec autre chose qu’un tirage au sort. Comptez 15 à 20 minutes par fiche projet. Voici 7 critères, dans l’ordre.
1. La localisation. Bassin d’emploi, dynamique démographique, tension du marché. Un programme dans une métropole tendue n’a pas le même profil qu’un projet dans une zone déjà suroffre.
2. Le promoteur. C’est le critère numéro 1. Regardez ses projets livrés (pas lancés), son ancienneté, ses comptes, sa dépendance à un seul acheteur ou une seule banque.
3. La durée. Une opération déjà lancée (gros œuvre terminé) offre moins de risque qu’un projet au stade du permis de construire. Méfiance sur les calendriers trop courts.
4. Le taux. Un projet à 12 % porte plus de risque qu’un projet à 8 %. Ce n’est pas de la magie : c’est une prime de risque. Ne choisissez jamais uniquement sur le taux affiché.
5. Les garanties. Hypothèque de premier rang, garantie d’achèvement, caution du dirigeant, nantissement… Elles existent, mais elles réduisent le risque sans le supprimer. L’AMF le rappelle : le capital reste non garanti. Chaque garantie est détaillée dans les risques réels du crowdfunding immobilier.
6. L’avancement du chantier. Autorisations obtenues, démolition, fondations, gros œuvre : plus le projet est avancé, plus la valeur de réalisation en cas de coup dur est élevée.
7. La pré-commercialisation. C’est l’un des critères les plus parlants. Quel pourcentage des logements est déjà réservé ? À quel prix ? Un projet à 60-70 % de réservations avant même le financement participatif n’a pas le même avenir qu’un projet « à commercialiser ».
Comment lire une fiche projet sans se noyer ? Lisez le KIIS (fiche d’informations clés). Cherchez ensuite le ratio prêt/valeur (LTV), la part de fonds propres du promoteur, le taux de préventes, l’ordre des créanciers et la garantie exacte. Si la fiche reste floue après ça, ce n’est pas vous le problème. C’est un signal. 💡
💡 À retenir — 7 critères, 20 minutes par projet. Si une fiche est opaque, la meilleure décision reste de passer. Le projet suivant arrive toujours.
Étape 4 – Investir et diversifier 🎯
Vous avez analysé, vous avez un coup de cœur. Stop. On ne met pas tout dessus.
La règle des 5 projets minimum. Pour un premier investissement crowdfunding, visez 5 projets la première année. Pour un portefeuille mature, c’est plutôt 20 à 30 projets. Un défaut sur 1 projet sur 5 fait mal ; un défaut sur 1 projet sur 25, c’est un mauvais souvenir.
Pas plus de 20 % de votre poche sur un seul projet au démarrage, 10 % ensuite. C’est votre plafond. Un projet qui représente 40 % de votre poche, c’est un pari, pas un investissement.
Et l’allocation, concrètement ? Prenons 500 € :
| Support | Montant | Détail |
|---|---|---|
| Bricks | 300 € | 6 projets × 50 € (bricks à 10 €) |
| Tokimo | 200 € | 2 projets × 100 € (ticket minimum, 20 % chacun) |
| Total | 500 € | 8 projets, 2 plateformes, 8 promoteurs différents |
Avec 10 € le ticket chez Bricks, vous pouvez descendre très bas par projet et lisser encore plus. Avec 1 000 €, vous diversifiez sur 2 plateformes et une dizaine de projets.
Le vrai luxe du crowdfunding immobilier, c’est la granularité. Utilisez-la. Un projet, c’est une entreprise avec un bilan et un calendrier : plus vous en avez, plus votre risque ressemble à celui d’un portefeuille, et moins à celui d’un pari. 🚀
💡 À retenir — 5 projets minimum la première année, 20 % maximum par projet au début, 2-3 plateformes. La diversification est votre seule protection vraiment gratuite.
Étape 5 – Suivre ses investissements 📊
Investir, c’est facile. Suivre, c’est ce qui sépare un investisseur d’un parieur.
La routine à mettre en place, 10 minutes par mois :
- Un tableau de bord unique. Projet, plateforme, montant investi, date de souscription, échéance annoncée, taux brut, statut, intérêts perçus.
- Des alertes. Une date d’échéance + 30 jours dans l’agenda. Si le remboursement ne tombe pas, vous avez un signal, pas une surprise six mois plus tard.
- Le journal des retards. Chaque e-mail de retard est noté, avec la date et la nouvelle échéance annoncée. C’est ce journal qui dit la vérité sur une plateforme.
- Le réinvestissement. Les intérêts perçus peuvent repartir dans un nouveau projet, si vous n’avez pas besoin de cette trésorerie. C’est là que l’effet de composition travaille.
Pour ne pas repartir d’une feuille blanche, mon fichier de suivi patrimonial gratuit vous permet de suivre tous vos placements au même endroit : télécharger le fichier de suivi. 💡
💡 À retenir — Un projet sans suivi, c’est un projet dont vous découvrirez le retard trop tard. 10 minutes par mois suffisent.
Étape 6 – Déclarer ses revenus 📋
Dernière étape, et pas la plus fun : vous avez gagné de l’argent, le fisc le sait avant vous. 😅
Le taux de base. Vos intérêts de crowdfunding immobilier sont des revenus de capitaux mobiliers, taxés par défaut au prélèvement forfaitaire unique (PFU) de 31,4 % : 12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux. Un 10 % brut devient donc 6,86 % net.
Le document clé. Chaque printemps, votre plateforme vous envoie un IFU (imprimé fiscal unique). C’est votre base de déclaration. Vérifiez-le ligne par ligne.
Les cases de la 2042 :
- 2TR pour les intérêts obligataires.
- 2TT pour les prêts participatifs (et les anciens minibons).
- 2CK pour l’acompte de 12,8 % déjà prélevé, et 2CG pour les revenus déjà soumis aux prélèvements sociaux.
Deux pièges à connaître. Le crowdfunding immobilier n’entre en pratique ni dans un PEA, ni dans une assurance-vie (quelques offres sont éligibles au PEA-PME) : pas d’enveloppe protectrice. Et une perte ne se déduit pas n’importe où – un retard n’est pas une perte fiscale, et la déduction des prêts participatifs est plafonnée à 8 000 €/an sur les intérêts de même nature. Tout est détaillé dans fiscalité du crowdfunding immobilier.
💡 À retenir — PFU 31,4 %, IFU au printemps, cases 2TR, 2TT, 2CK et 2CG. Et intégrez le net dans votre calcul dès la décision d’investir, jamais après.
Les 5 erreurs du débutant à éviter ⚠️
Voici les erreurs les plus fréquentes. La première, je l’ai commise.
1. Ne pas vérifier la nature exacte du contrat. Mon erreur, la vraie. Mes plus de 10 000 € chez Bricks n’étaient pas des prêts remboursés à une date fixe : c’étaient des royalties, une part des loyers futurs d’immeubles. Quand la plateforme est passée au modèle obligataire, mes contrats ont continué jusqu’à leur terme : il me reste 5 à 7 ans à attendre la vente des immeubles, pour environ 11 € de royalties par mois sur l’ensemble des contrats. Je pourrais revendre sur la marketplace réservée aux anciens détenteurs, mais avec une décote pouvant atteindre 30 %. 😅 La leçon : lisez la nature juridique du contrat, pas seulement le taux affiché. Et je le redis, je suis actionnaire de Bricks.
2. La concentration. Mettre 2 000 € sur un seul projet parce qu’il « a l’air solide ». Un seul défaut et c’est 100 % de cette poche qui vacille.
3. Ignorer le taux de défaut. Le secteur est sous tension depuis la crise de la promotion immobilière de 2023 : les retards et les procédures collectives ont fortement augmenté. Un « taux de défaut » n’est pas un taux de perte, mais une plateforme qui ne publie rien sur ce sujet vous cache l’essentiel. Le détail est dans les risques du crowdfunding immobilier.
4. Investir de l’argent dont on a besoin. Apport immobilier, matelas de sécurité, projet à 18 mois : interdits. Votre argent peut rester bloqué bien au-delà de la durée affichée.
5. Ne pas diversifier les plateformes. Une seule plateforme, c’est ajouter un risque opérationnel (fermeture, rachat, suivi qui s’effiloche) au risque de crédit. Deux risques pour le prix d’un. Deux à trois plateformes, c’est le minimum vital.
💡 À retenir — Mon capital Bricks engagé pour des années ne vient pas d’une faillite, mais d’une montage mal évalué. Lisez, comprenez, diversifiez. Le reste suit.
Mon parcours : ce que j’aurais fait différemment 💡
2021 : Bricks. J’y mets plus de 10 000 € en royalties, un contrat sans date de remboursement fixe. Ce capital est aujourd’hui engagé pour encore 5 à 7 ans, avec des revenus faibles.
Depuis 2024 : Tokimo, par petits tickets. 6 projets, 2 700 € investis au total : 2 remboursés, 4 en cours, 143,24 € d’intérêts reçus à ce jour (octobre 2026), sans défaut pour l’instant. Plus quelques tests ailleurs (Homunity, Baltis).
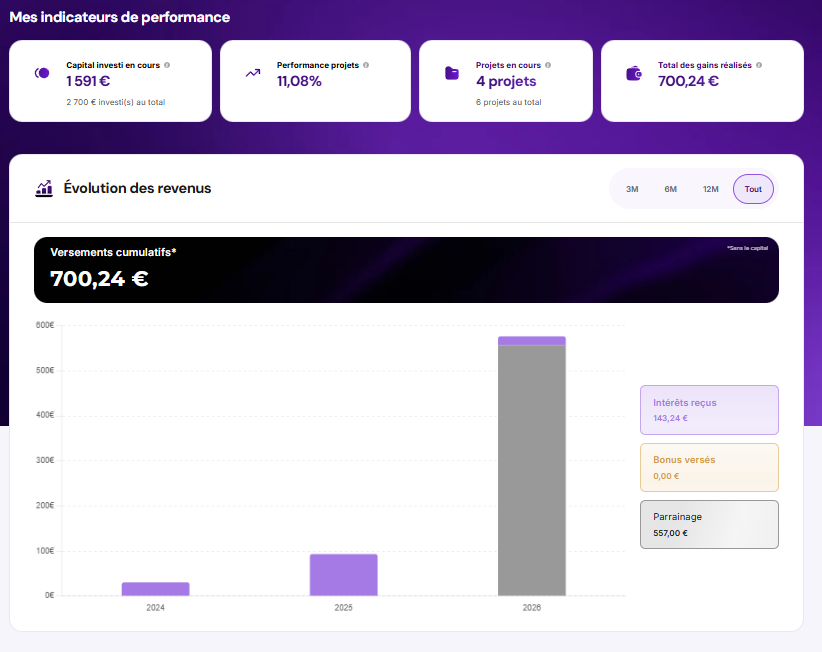
Ce que j’aurais fait différemment, en 3 points :
- Commencer à 500 € maximum, sur 2 plateformes et 5 projets.
- Observer 6 mois avant d’augmenter : voir un remboursement arriver, comprendre le rythme réel.
- Lire le montage, pas le taux. Nature du contrat, garantie, ordre des créanciers, calendrier.
La leçon de fond : le crowdfunding immobilier est un placement d’appoint, pas un placement central. Le repère prudent le plus cité est 5 à 10 % du patrimoine investissable.
Verdict
Alors, débuter en crowdfunding immobilier : bonne ou mauvaise idée ? Ni l’un ni l’autre. C’est une idée technique, qui dépend entièrement de la méthode. 🎯
Mon expérience le résume : un capital Bricks engagé pour des années, non pas à cause d’une arnaque, mais d’un montage dont je n’avais pas mesuré les conséquences. Ce scénario, personne ne le met en haut de la fiche projet.
Ma position, en 5 règles :
- 5 à 10 % maximum de votre patrimoine investissable (repère prudent).
- 100 à 500 € pour le premier test, pas 5 000 €.
- 5 projets minimum, 2 plateformes minimum, 20 % maximum par projet au début.
- Agrément PSFP et taux de défaut publié vérifiés avant tout compte.
- De l’argent dont vous n’avez pas besoin avant 3 ans, point final.
6 plateformes notées sur le rendement, la sécurité et le ticket d’entrée
FAQ
Techniquement, 10 € chez Bricks, 100 € chez Tokimo, 1 000 € chez Homunity. En pratique, 100 à 500 € suffisent pour un premier test. L’objectif n’est pas de gagner beaucoup : c’est d’apprendre la mécanique sans risque financier majeur. 💡
8 à 12 % brut affiché selon les projets. Une fois le PFU de 31,4 % appliqué, cela donne environ 5,5 à 8,2 % net, avant retards et défauts. Et gardez en tête que les projets qui ont du retard font mécaniquement baisser votre rendement réel.
Oui, et c’est un placement à risque élevé. Le capital n’est jamais garanti : en cas de faillite du promoteur, vous pouvez perdre tout ou partie de votre mise. Les retards sont fréquents depuis 2023.
Celle qui coche les deux cases non négociables : agrément PSFP et historique de défaut publié. Ensuite, comparez ticket minimum, ancienneté et frais. Le comparatif des plateformes vous donne le détail ; mieux vaut ne jamais rester sur une seule.
L’échéance affichée tourne autour de 12 à 36 mois, et les retards l’allongent souvent. Il n’existe en général pas de revente possible avant l’échéance : vous ne vendez pas quand vous voulez. Certains montages peuvent immobiliser l’épargne bien plus longtemps. 🔒
Oui, toujours. Vos intérêts sont des revenus de capitaux mobiliers soumis au PFU de 31,4 % (12,8 % + 18,6 %), déclarés sur la 2042 à partir de l’IFU transmis par la plateforme : case 2TR pour les obligations, 2TT pour les prêts participatifs.
Oui. Le capital n’est pas garanti et il n’y a aucune compensation automatique en cas de perte. Un défaut sur une grosse position est un vrai risque. ⚠️
18 ans, avec la majorité civile et un compte à votre nom. Dans les deux cas, le test de connaissances reste obligatoire.
📚 Sources consultées
- AMF – Investir via le crowdfunding immobilier
- AMF – Exercer une activité de PSFP en France
- AMF – Liste des PSFP agréés
- AMF – Étude sur le crowdfunding immobilier (PDF)
- Règlement (UE) 2020/1503 sur le financement participatif
- impots.gouv.fr – Les revenus mobiliers
- Boursier – Crowdfunding immobilier : les taux de défaut s’envolent
- BatiActu – Crowdfunding immobilier : l’AMF alerte sur les retards et les risques
Cet article est pédagogique et ne constitue pas un conseil en investissement personnalisé. Les performances passées ne préjugent pas des performances futures. Le crowdfunding immobilier comporte un risque de perte en capital et une liquidité limitée : investissez uniquement ce que vous pouvez accepter de bloquer ou de perdre.
📚 Pour aller plus loin
- Crowdfunding immobilier : le guide pour comprendre comment ça marche
- Risques du crowdfunding immobilier : ce qu’on ne dit pas
- Fiscalité du crowdfunding immobilier : le guide 2026
- Crowdfunding immobilier ou SCPI : que choisir en 2026 ?
- Meilleur crowdfunding immobilier 2026 : notre comparatif
- Code parrainage Tokimo 2026
- Tokimo vs Bricks : le duel
- Investissement immobilier : le guide

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.