📋 À retenir — mon avis sur Spiko :
- Ce que c’est — un accès à des fonds (monétaires ou à swap) pour rémunérer une trésorerie, sans compte-titres, dès 1 €.
- Mon usage — la trésorerie de ma holding depuis mars 2026 : 17 754,61 € au 7 octobre 2026, 154,59 € d’intérêts.
- Rendement — 2,18 % sur les bons du Trésor Euro, 2,84 % sur Spiko Euro (au 07/10/2026), frais de 0,25 % déjà déduits.
- Disponibilité — retrait instantané jusqu’à 500 000 € par jour, sinon sous un ou deux jours ouvrés.
- Le point clé — c’est un fonds, pas un dépôt bancaire : capital non garanti, rendement qui suit les taux de la BCE.
17 754,61 €. C’est le solde de la trésorerie de ma holding sur Spiko au 7 octobre 2026. Je l’utilise depuis mars 2026 comme un « Livret A d’entreprise ». Voici mon avis sur Spiko, avec mes vrais chiffres, des captures de mon compte et ce que j’ai vérifié dans les documents officiels. 💡
⚠️ Transparence : le lien Spiko de cette page est un lien de parrainage. Je peux être rémunéré si vous déposez via ce lien, sans aucun surcoût pour vous. Le détail des conditions est dans le verdict.

Mise à jour le 21 octobre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →
Spiko
Trésorerie rémunérée pour sociétés et particuliers
- 2,18 % sur les bons du Trésor Euro (07/10/2026), frais de 0,25 % déjà déduits
- Retrait instantané jusqu’à 500 000 € par jour
- Dès 1 €, sans compte-titres
- Capital non garanti : rendement qui suit les taux de la BCE
Lien de parrainage : je peux être rémunéré, sans surcoût pour vous.
Spiko avis : ce que c’est vraiment, en 30 secondes
Spiko, c’est une entreprise d’investissement agréée par l’ACPR (Autorité de contrôle prudentiel et de résolution) sous le numéro 19183. Elle vous donne accès à des fonds, monétaires ou à swap, qui placent de l’argent à court terme.
Vous déposez, votre solde est rémunéré chaque jour ouvré, et vous reprenez votre argent quand vous voulez. Pas de dossier papier, pas de rendez-vous en agence. 🚀
La nuance qui change tout : vous n’investissez pas dans Spiko. Vous investissez dans les fonds qu’elle distribue. Spiko est le tuyau, pas le réservoir. Vous trouverez le détail réglementaire sur la page officielle À propos de Spiko.
Pourquoi ça compte ? Parce que cette séparation décide de tout : qui porte le risque, qui détient les actifs, et qui vous appelez en cas de pépin. Beaucoup d’avis mélangent les deux. Pas ici.
💡 À retenir — Spiko est un accès à des fonds monétaires, pas une banque. Votre argent est logé chez un dépositaire, pas dans les caisses de Spiko.
Pourquoi j’utilise Spiko pour la trésorerie de ma holding
J’investis depuis 2018. Je suis titulaire du DSCG (diplôme supérieur de comptabilité et de gestion) et certifié par l’AMF (Autorité des marchés financiers). Je partage mon expérience : ce n’est pas un conseil personnalisé.
Ma holding a toujours de l’argent qui attend une échéance : la TVA à reverser, l’impôt à payer, d’autres dépenses prévues. Sur le compte courant pro, cet argent ne rapporte rien. Je dois pourtant pouvoir le récupérer à la date prévue.
D’où mon usage de Spiko depuis mars 2026 : un « Livret A d’entreprise ». Le Livret A est réservé aux particuliers, une société à l’impôt sur les sociétés ne peut pas en ouvrir. Spiko comble ce vide : l’argent travaille chaque jour et reste disponible. 🎯
Si vous partez de zéro côté structure, mon guide de création de holding détaille les étapes, et mon guide pour investir via une holding financière explique la logique d’ensemble.
Bons du Trésor Euro à 2,18 % (07/10/2026), retrait instantané — lien de parrainage
Comment fonctionne Spiko concrètement
Derrière l’application, il y a de la finance classique. Rien de magique. 🎯
Les fonds derrière Spiko
Chaque euro déposé part dans un fonds : un fonds monétaire pour les bons du Trésor, un fonds à swap pour Spiko Euro. Un fonds monétaire est un OPCVM (organisme de placement collectif en valeurs mobilières) encadré par le règlement européen sur les fonds monétaires. Traduction : il place à court terme sur des titres très liquides.
Sa mission n’est pas la performance, mais la stabilité : coller au taux court de la zone euro, en limitant les à-coups. Deux fonds existent selon le produit.
- Spiko Bons du Trésor Euro s’appuie sur le Spiko EU T-Bills Money Market Fund (code ISIN, l’identifiant international du fonds : FR001400ODL1), géré par Twenty First Capital. Il investit en bons du Trésor d’États de la zone euro bien notés, avec une durée moyenne de moins de 60 jours.
- Spiko Euro (onglet « Smart Cash » de l’appli) s’appuie sur le Spiko Amundi Overnight Swap Fund, conçu avec Amundi.
Les caractéristiques officielles du fonds monétaire sont publiées par Twenty First Capital.
Pas de compte-titres à ouvrir
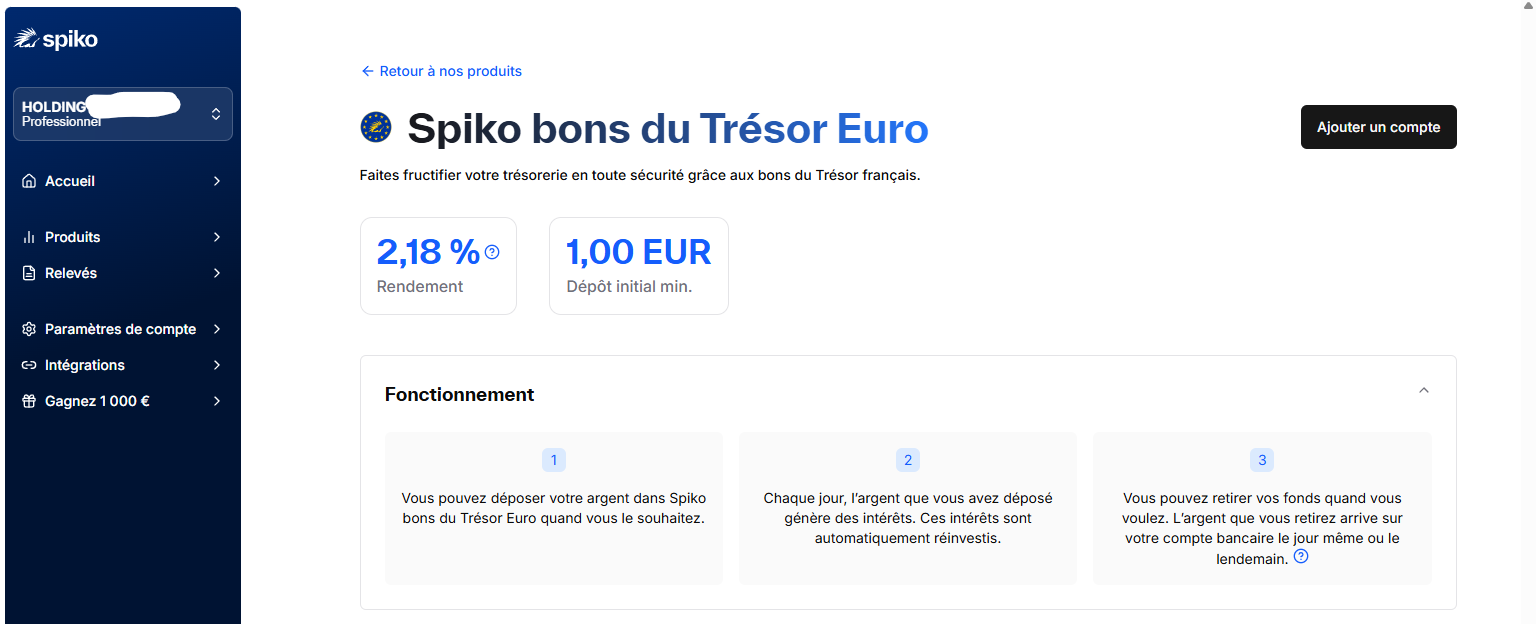
Vous n’ouvrez pas de compte-titres. Vous déposez par virement vers la banque dépositaire, et Spiko détient les parts pour votre compte en vous montrant leur valeur.
L’ouverture est possible dès 1 €, particuliers compris. Pas de ticket d’entrée à 10 000 € qui réserve le produit aux gros patrimoines.
Qui gère l’argent
Le fonds bons du Trésor est géré par Twenty First Capital, société de gestion agréée par l’AMF. Le fonds bons du Trésor est un compartiment de la SICAV Spiko, dont le prospectus est public, et l’agrément de Spiko se vérifie sur regafi.fr (ACPR, n° 19183) et orias.fr (n° 23008251), le registre des intermédiaires en assurance, banque et finance.
Le dépositaire est CACEIS Bank (groupe Crédit Agricole) : c’est lui qui conserve les actifs. Avant d’ouvrir un compte, vérifiez l’agrément sur regafi.fr et consultez les listes noires de l’AMF.
Ce découpage est sain : Spiko distribue, une société de gestion gère, un dépositaire conserve. Trois métiers, trois acteurs, moins de mélange des genres.
Mon rendement réel après 7 mois
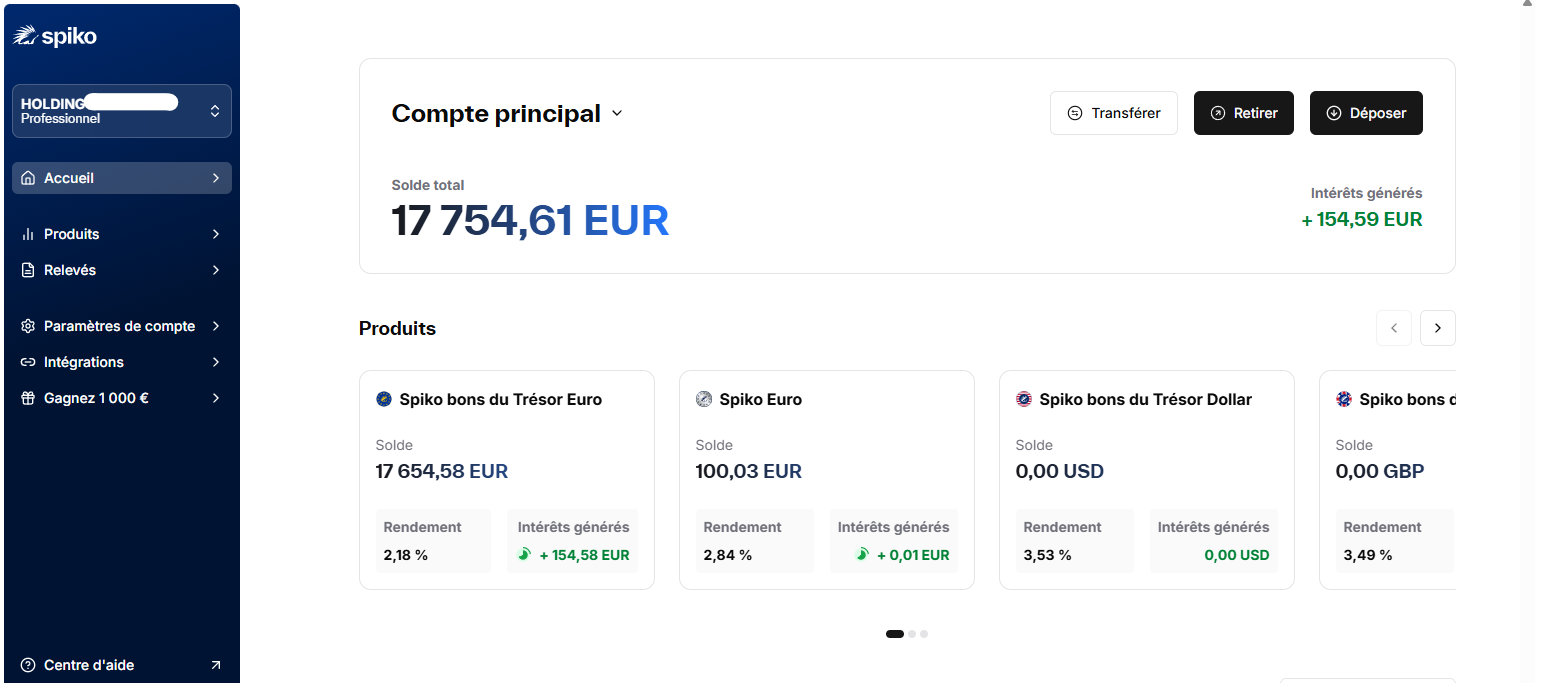
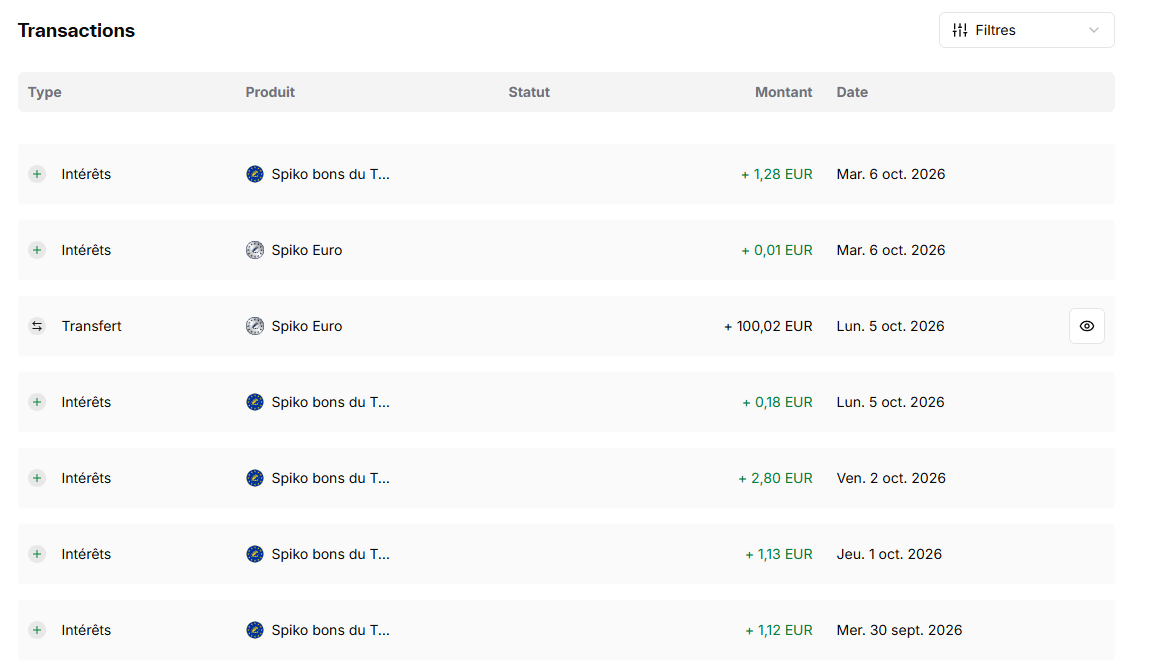
Au 7 octobre 2026, voici mon écran, sans arrondi marketing.
- Solde total : 17 754,61 €.
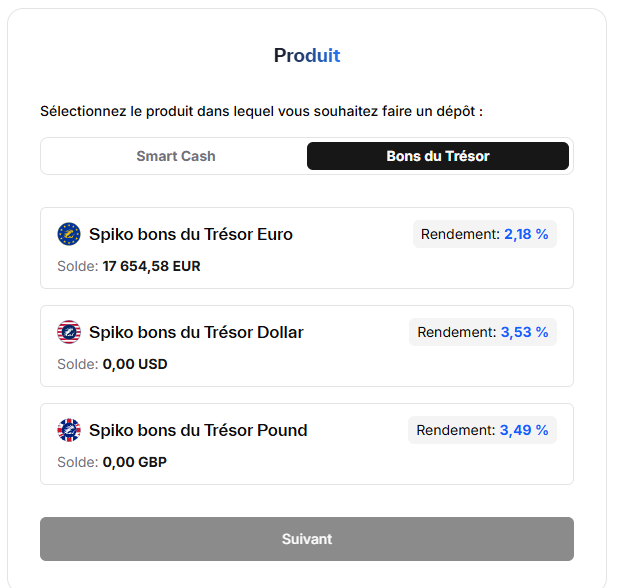
- Spiko Bons du Trésor Euro : 17 654,58 €, rendement affiché 2,18 %.
- Spiko Euro : 100,03 €, rendement affiché 2,84 %.
- Intérêts cumulés depuis l’ouverture : 154,59 €.
- Intérêts crédités chaque jour ouvré : entre 1,12 € et 1,28 € par jour (2,80 € un vendredi).
Je ne vous fabrique pas de tableau mois par mois : le solde varie au fil des dépôts et des retraits, donc un rendement mensuel calculé serait trompeur. Je préfère vous montrer ce que je vois.
Ce que je peux affirmer honnêtement : le solde progresse chaque jour ouvré, un peu, et le rythme suit les taux de la BCE (Banque centrale européenne). Vous pouvez suivre son taux de dépôt sur la page des taux directeurs de la BCE. Quand la BCE bouge, votre rémunération bouge.
💡 À retenir — Le rendement affiché n’est pas un taux fixe. Il suit les taux courts. Baisse de la BCE = baisse probable de votre rémunération.
Spiko Euro vs Spiko Bons du Trésor Euro : la différence
À l’écran de dépôt, deux onglets : « Smart Cash » (Spiko Euro, 2,84 % chez moi) et « Bons du Trésor » (Euro 2,18 %, Dollar 3,53 %, Pound 3,49 % au 07/10/2026 ; les versions dollar et livre ajoutent un risque de change pour une société en euros). Les deux produits en euros ne se valent pas.
| Critère | Spiko Euro | Spiko Bons du Trésor Euro |
|---|---|---|
| Fonds sous-jacent | Spiko Amundi Overnight Swap Fund | Spiko EU T-Bills Money Market Fund |
| Gestion | Conçu avec Amundi | Twenty First Capital |
| Type | Fonds avec contrat d’échange (swap) avec une banque | Fonds monétaire court terme (bons du Trésor de la zone euro) |
| Frais annoncés | 0,25 % par an | 0,25 % par an |
| Rendement affiché sur mon compte (07/10/2026) | 2,84 % | 2,18 % |
| Dépositaire | CACEIS | CACEIS |
Spiko Euro repose sur un contrat d’échange (swap) avec une banque. Mais un swap, ça veut dire une contrepartie bancaire, donc un maillon de plus dans la chaîne.
Spiko Bons du Trésor Euro détient directement des titres d’État à court terme de la zone euro. Plus lisible, un peu moins rémunérateur. C’est là qu’est l’essentiel de ma trésorerie (17 654,58 € sur 17 754,61 €).
Les frais réels
Les frais annoncés sont de 0,25 % par an, prélevés à l’intérieur du fonds. Pas de frais de dépôt, de retrait ni de garde, d’après Spiko.
Mises bout à bout, 0,25 % sur mes 17 654 € représentent environ 44 € par an. Ce n’est pas gratuit, mais ce n’est pas violent non plus.
Le piège classique : comparer un taux fixe garanti sur une durée (compte à terme) à un rendement variable qui suit les taux de la BCE (Spiko). Les frais de Spiko sont déjà déduits du rendement affiché.
Petit réflexe : le document d’informations clés (DIC) fait foi. Les frais peuvent bouger, donc ouvrez le document avant de déposer, pas après.
Retirer son argent : délais et limites
C’est le point essentiel pour une trésorerie : l’argent reste disponible, sans préavis. 🎯
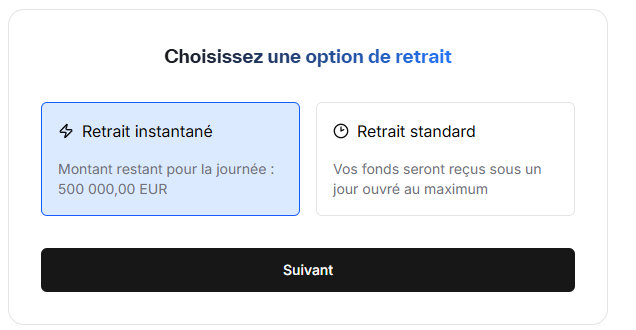
- Retrait instantané jusqu’à 500 000 € par jour, par virement instantané (SEPA, le réseau européen de virements), crédité en quelques secondes, week-end inclus.
- Le plafond se réinitialise à 00:00 UTC.
- Au-delà, ou hors mode instantané : J+1 si la demande passe avant 15 h un jour ouvré, J+2 sinon.
- Pas de plafond total de retrait annoncé, d’après la communication de Spiko sur le sujet.
Ce plafond quotidien est large pour la plupart des indépendants et des petites structures. Mon usage est bien en dessous, donc je n’ai jamais approché cette limite.
Fiscalité et comptabilité dans une holding
Attention, zone technique. Je pose les bases, mais je ne remplace pas un expert-comptable.
Imposition des intérêts
Pour un particulier, les gains sont soumis au PFU (prélèvement forfaitaire unique) de 31,4 % en 2026, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (voir l’administration fiscale). D’après Spiko, seuls les gains retirés sont imposés, et un IFU (imprimé fiscal unique) est envoyé chaque année aux résidents fiscaux français.
Pour une société à l’IS (impôt sur les sociétés), pas de PFU : les gains entrent dans le résultat imposable de la société. Le régime est différent, et c’est pour ça que comparer brut à brut n’a pas de sens.
Impact sur l’IS
L’IS est à 15 % sur les premiers 42 500 € de bénéfice imposable, puis 25 % au-delà, sous conditions de chiffre d’affaires et de détention du capital, selon Service-Public.fr.
Concrètement : des intérêts en plus, c’est du bénéfice en plus, donc de l’impôt en plus. La rémunération de trésorerie n’échappe pas à la règle.
Un point important : pour une société à l’IS, l’article 209-0 A du code général des impôts (CGI) prévoit en principe d’imposer chaque année la hausse de valeur des parts de fonds qui ne sont pas des fonds actions, même sans les vendre. Faites valider le traitement de vos parts Spiko, et les comptes utilisés, par votre expert-comptable.
💡 À retenir — Fiscalité société ≠ fiscalité particulier. Rien ne remplace la validation d’un expert-comptable, surtout sur l’article 209-0 A du CGI.
Spiko vs compte à terme entreprise : le comparatif chiffré
Le compte à terme (CAT) est le réflexe classique pour placer une trésorerie. Voici la comparaison, sans arrondir à mon avantage.
| Critère | Spiko (fonds) | Compte à terme entreprise |
|---|---|---|
| Rendement observé / indicatif | 2,18 % sur les Bons du Trésor Euro, 2,84 % sur Spiko Euro (07/10/2026) | Taux fixé à l’ouverture, variable selon la banque et la durée (voir notre comparatif) |
| Liquidité | Retrait instantané jusqu’à 500 000 €/jour | Argent bloqué jusqu’à l’échéance |
| Durée | Aucun engagement | De 1 à 60 mois selon les banques |
| Sortie anticipée | Aucune pénalité annoncée | Intérêts réduits ou annulés selon le contrat |
| Frais | 0,25 %/an dans le fonds | Généralement pas de frais affichés |
| Garantie des dépôts | Non couvert par la garantie des dépôts | Couvert par la garantie des dépôts bancaires, dans les limites en vigueur |
| Fiscalité (société à l’IS) | Hausse de valeur imposée en principe chaque année (art. 209-0 A du CGI) | Intérêts dans le résultat imposable |
Le tableau montre l’arbitrage : le CAT fige un taux mais immobilise votre trésorerie ; Spiko suit les taux courts mais reste disponible.
Le « bon » choix dépend d’un seul critère : avez-vous besoin de cette trésorerie dans les trois mois, oui ou non ? Et rappelez-vous que les taux de CAT bougent vite : demandez toujours une proposition datée et chiffrée à votre montant.
Pour creuser les offres bancaires, mon comparatif des comptes à terme en 2026 détaille les taux et les pièges de sortie anticipée.
Les risques et les limites de Spiko
- Un fonds monétaire peut baisser. C’est rare, mais ce n’est pas un dépôt bancaire. Le capital n’est pas garanti.
- Le rendement suit la BCE. Si les taux baissent, votre rémunération baisse. Elle n’est jamais acquise.
- Pas de garantie des dépôts. Les parts de fonds ne sont pas couvertes comme un compte bancaire.
- Risque de contrepartie sur Spiko Euro. Le swap repose sur une banque. Si elle vacille, le fonds encaisse.
- Ce n’est pas un placement de long terme. C’est de la trésorerie, pas un moteur de performance.
Autre limite, plus terre à terre : ces produits sont récents. Un historique court ne prouve pas grand-chose sur la tenue en cas de stress de marché. La prudence reste de mise.
Enfin, un fonds monétaire peut voir sa valeur baisser si les frais dépassent le rendement des placements, par exemple quand les taux deviennent très bas. Le document d’informations clés liste ces risques noir sur blanc : lisez-le.
Pour vos économies personnelles, mon guide de l’épargne de sécurité rappelle où placer le matelas d’un particulier.
Pour qui / Pour qui ce n’est pas
C’est fait pour vous si :
- Vous dirigez une holding ou une société et vous avez de la trésorerie qui dort.
- Vous êtes freelance ou indépendant et votre cash pro ne rapporte rien.
- Vous débutez et vous voulez observer un fonds monétaire, avec un ticket d’entrée minuscule.
- Vous voulez garder la main sur votre argent, sans engagement de durée.
Ce n’est pas fait pour vous si :
- Vous cherchez un capital garanti. Ce n’est ni un livret, ni un dépôt bancaire.
- Vous visez du long terme et de la performance. Un fonds monétaire n’est pas fait pour ça.
- Vous ne voulez pas ouvrir le document d’informations clés avant de souscrire.
Un dernier point de contexte : si vous hésitez aussi sur la banque pro, mon test de Qonto pour une holding ou un freelance complète bien le tableau.
Verdict
Mon avis sur Spiko, en une phrase : c’est un bon outil de trésorerie, pas un placement miracle. 🚀
Ce qui me plaît : la liquidité, la transparence sur les fonds, l’absence de compte-titres à gérer, et un agrément vérifiable sur les registres publics (REGAFI, ORIAS).
Ce qui me freine : le rendement suit les taux, donc il peut fondre si la BCE baisse. Et ce n’est pas un dépôt garanti, un point que certains oublient un peu vite.
Sur ma holding, je continue. Et je garde en tête que ce n’est pas un dépôt garanti. Pour votre propre société, gardez sur le compte courant la trésorerie dont vous avez besoin au jour le jour.
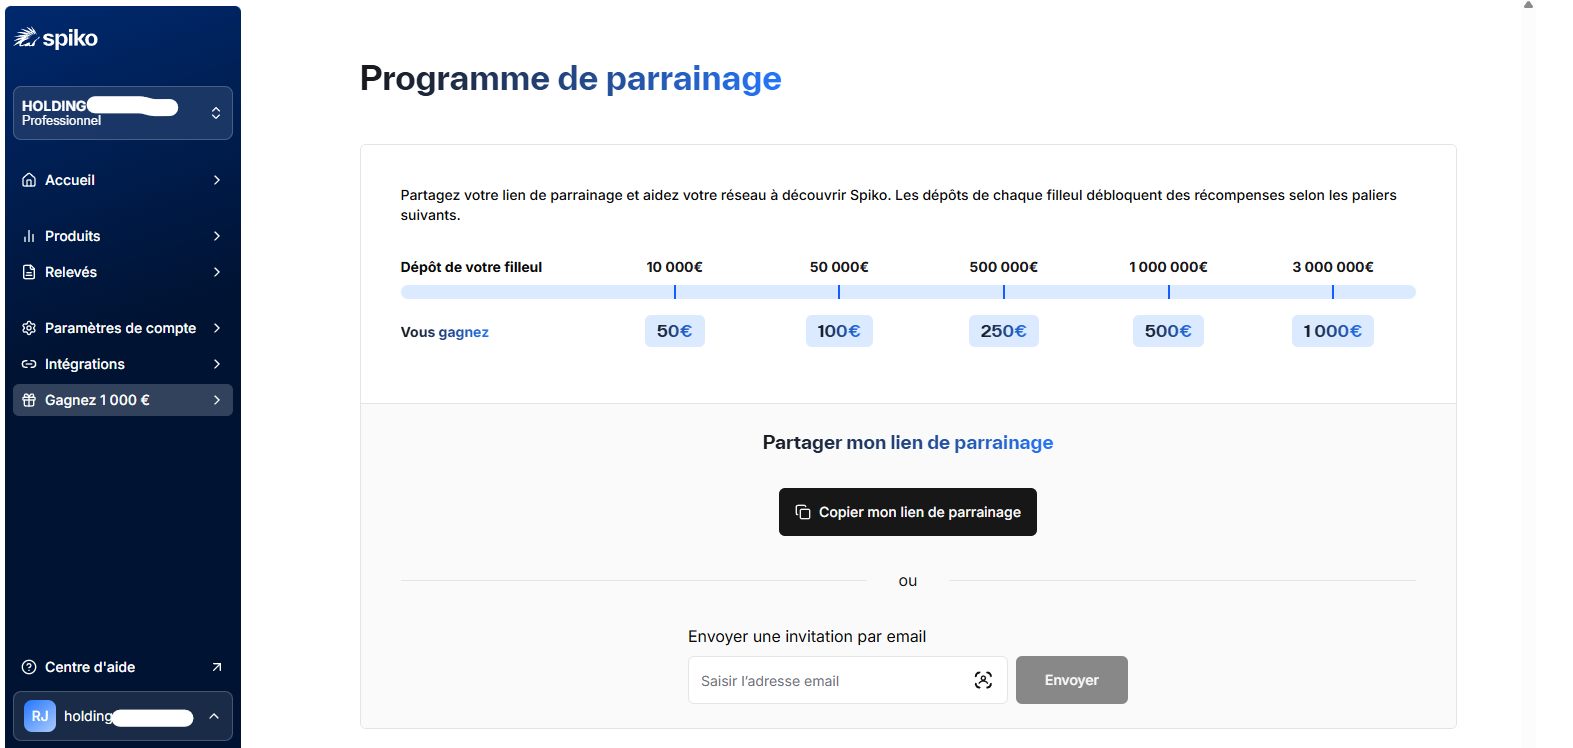
Mon lien de parrainage. Si vous voulez essayer, la card ci-dessous mène à Spiko. C’est un lien de parrainage : je peux être rémunéré, sans surcoût pour vous.
Transparence totale : seul le parrain touche quelque chose. D’après mon espace Spiko, les paliers sont de 50 € pour 10 000 € déposés par le filleul, 100 € pour 50 000 €, 250 € pour 500 000 €, 500 € pour 1 M€ et 1 000 € pour 3 M€. Aucun bonus pour le filleul. Vous ne payez pas un centime de plus.
FAQ
Spiko est une entreprise d’investissement agréée par l’ACPR sous le numéro 19183. Le fonds bons du Trésor est géré par Twenty First Capital, Spiko Euro a été conçu avec Amundi, et CACEIS Bank est dépositaire. L’agrément de Spiko se vérifie sur regafi.fr (registre des agents financiers). Cela ne garantit ni la valeur ni le rendement.
Non. Ce n’est pas un dépôt bancaire et la garantie des dépôts ne couvre pas les parts de fonds. Le capital n’est pas garanti. Un fonds monétaire peut perdre de la valeur, même si c’est rare.
L’ouverture est possible dès 1 €, particuliers compris. Il n’y a donc pas de ticket d’entrée à 10 000 € qui réserverait le produit aux gros patrimoines.
Non. Spiko détient les parts pour votre compte, sans compte-titres à ouvrir. C’est le principal gain de simplicité face à un courtier classique.
Oui, jusqu’à 500 000 € par jour en retrait instantané par virement SEPA instantané, week-end inclus. Au-delà, le délai passe à J+1 avant 15 h un jour ouvré, sinon J+2. Aucun plafond total n’est annoncé.
Pour un particulier, le PFU est de 31,4 % en 2026, sur les gains retirés. Pour une société à l’IS, les gains s’ajoutent au résultat imposable (15 % jusqu’à 42 500 € puis 25 %, sous conditions), et l’article 209-0 A du CGI prévoit en principe une imposition annuelle de la hausse de valeur des parts : à faire valider par un expert-comptable.
Oui, c’est son usage naturel : une trésorerie qui doit rester disponible tout en rémunérant un peu. En revanche, ce n’est pas un placement de long terme. Et pour une SCI, la cohérence avec l’objet social mérite un coup d’œil avec votre expert-comptable.
Retour d’expérience personnel, pas un conseil en investissement personnalisé. Ces fonds comportent un risque de perte en capital ; les performances passées ne préjugent pas des performances futures. Chiffres relevés le 7 octobre 2026.

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.