📋 À retenir — Plan d’investissement Freedom24 :
- Principe — des achats d’actions ou d’ETF programmés et automatiques, alimentés par versement par carte.
- Fréquence — hebdomadaire ou mensuelle ; l’achat a lieu le 1er jour de négociation, la date n’est pas libre.
- 0 % de commission Freedom24 — sur les achats du plan et sur les versements par carte liés au plan.
- Parts entières — pas de fractions : le montant doit couvrir au moins le prix d’une part.
- Univers — plus de 40 000 actions et 3 600 ETF, tous éligibles au plan.
- Coûts restants — frais de l’ETF choisi, risque de change, PFU de 31,4 % sur les gains (compte-titres, pas de PEA).
- Risque — le DCA lisse le prix d’achat mais ne protège pas des pertes : capital non garanti.
Plan d’investissement Freedom24
Idéal pour : investir chaque mois sur des actions ou des ETF hors PEA
Note InvestiMieux (CTO)profil 🌍 International78/100
Achats programmés chaque semaine ou chaque mois, à 0 % de commission Freedom24 sur les achats du plan. Courtier européen régulé par la CySEC, compte-titres uniquement.
🚀 Découvrir le Plan d’investissementLien partenaire. Investir comporte un risque de perte en capital.
50 € par mois, achetés automatiquement le premier jour de négociation de chaque mois, sans que j’aie à ouvrir l’application. C’est le Plan d’investissement Freedom24 que j’ai créé le 21 octobre 2026 sur un ETF robotique. Voici comment il fonctionne, ce qu’il coûte vraiment et ses limites, captures de mon compte à l’appui. 💡
Investir 100 € par mois, tout le monde sait le faire sur le papier. Le faire pendant 10 ou 20 ans, sans sauter un mois ni attendre « le bon moment », c’est une autre histoire. C’est exactement le problème que ce plan veut régler. 🎯

Mise à jour le 26 octobre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →Plan d’investissement Freedom24 : c’est quoi, en 30 secondes ?
Le principe
Vous choisissez un actif, un montant et une fréquence. Freedom24 débite ensuite votre carte et achète l’actif automatiquement, chaque semaine ou chaque mois. Vous n’avez plus rien à faire. 🔁
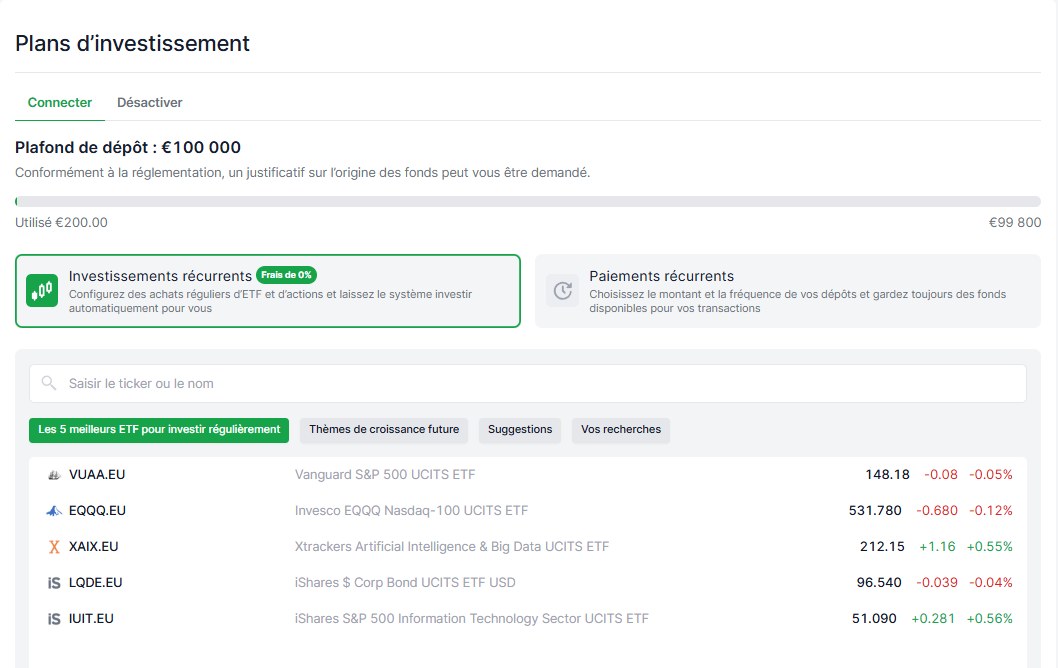
Le Plan d’investissement Freedom24 se crée en quelques minutes depuis l’espace « Plans d’investissement » du site Freedom24. Pas encore dans l’application mobile au 24 octobre 2026 : une arrivée est attendue. Le plan tourne ensuite tant que vous ne le désactivez pas. 💻
📖 Vous découvrez la méthode ? Lisez d’abord notre guide complet de la méthode DCA : l’exemple de 100 € par mois et les erreurs à éviter y sont détaillés.
DCA et investissement programmé : quelle différence ?
Le DCA (Dollar Cost Averaging, ou investissement progressif) est la stratégie : investir la même somme à intervalle régulier, quel que soit le niveau du marché. 📈
Le Plan d’investissement Freedom24 est l’outil qui l’automatise. Freedom24 n’a pas inventé le DCA : il retire juste le travail répétitif de chaque mois. 🛠️
💡 À retenir — Le DCA, c’est la méthode. Le Plan Freedom24, c’est le pilote automatique.
Comment fonctionne le Plan d’investissement Freedom24 ?
1. Choisir son action ou son ETF
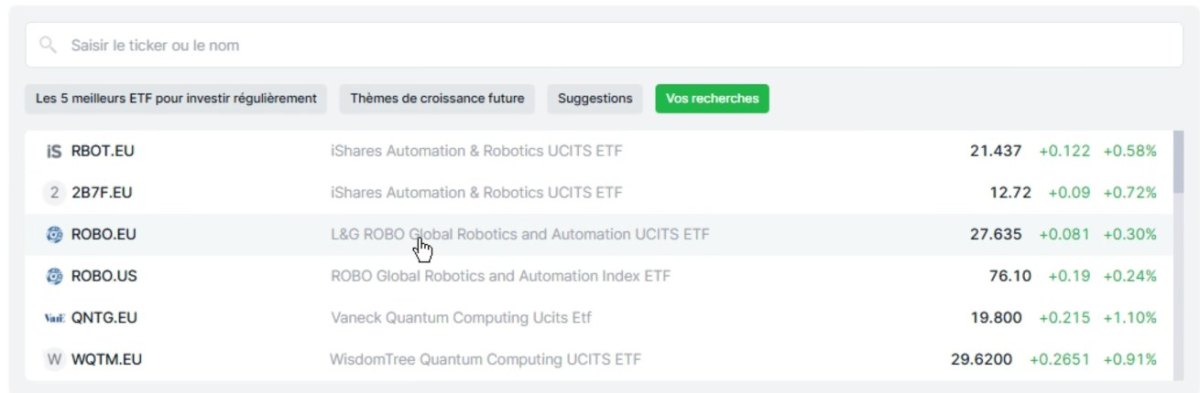
Le Plan d’investissement Freedom24 donne accès à plus de 40 000 actions et 3 600 ETF, et Freedom24 confirme qu’ils sont tous éligibles au plan. Vous n’êtes pas enfermé dans cinq portefeuilles « maison ». 🌍
Pour ma démonstration, j’ai choisi le L&G ROBO Global Robotics and Automation UCITS ETF. Je n’avais encore rien investi sur la robotique, et cet ETF n’est pas éligible au PEA : c’est exactement le cas où un compte-titres comme Freedom24 me sert. 🤖
Ce n’est pas une recommandation. Ce fonds a des défauts réels : 0,80 % de frais par an, un secteur volatil et aucune couverture contre le risque de change (le fonds investit en dollars). ⚠️
2. Choisir le montant à investir
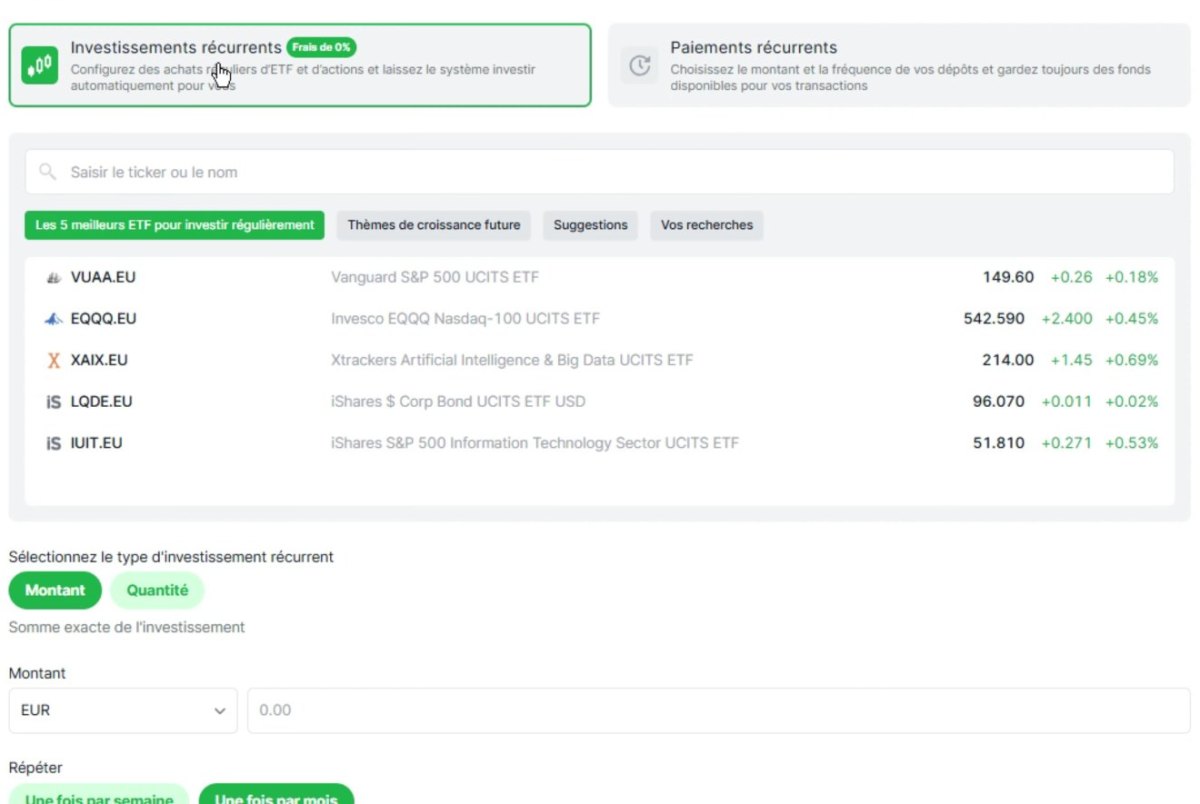
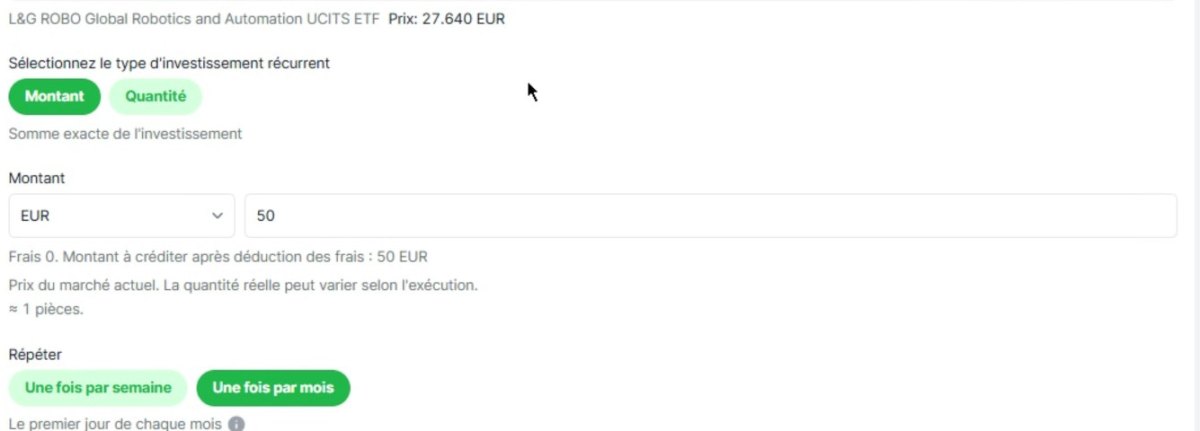
Deux modes existent : un montant fixe (par exemple 100 €) ou une quantité fixe de titres. Pour du DCA, le montant fixe est le plus simple à caler dans un budget. 💶
⚠️ Le détail à connaître : le Plan d’investissement Freedom24 achète des parts entières, pas des fractions. Le montant doit donc couvrir au minimum le prix d’une part de l’ETF ou de l’action choisi. Avec mes 50 € et une part à 27,64 €, le plan achète 1 part par mois.
Conséquence pratique : visez un montant proche d’un multiple du prix. Sur une action à 300 €, un plan à 100 € par mois n’achètera rien. Sur un ETF à 25 €, 100 € achètent 4 parts. 🧮
Le bon montant n’est pas le plus gros possible. Il doit rester cohérent avec votre situation : 👇
- vos revenus et vos dépenses fixes ;
- une épargne de précaution déjà constituée (souvent 3 à 6 mois de dépenses, sur un livret bien rémunéré) ;
- votre horizon de placement (idéalement 8 ans ou plus pour des actions) ;
- votre capacité à supporter les baisses sans tout vendre.
3. Choisir la fréquence : hebdomadaire ou mensuelle
Le Plan Freedom24 propose deux fréquences : une fois par semaine ou une fois par mois. J’ai pris mensuelle, calée sur ma rémunération mensuelle. 📅
⚠️ Limite importante : vous choisissez la fréquence, pas le jour d’achat. Un plan mensuel s’exécute le premier jour de négociation du mois, un plan hebdomadaire le premier jour de négociation de la semaine.
4. Configurer le versement par carte
Le Plan d’investissement Freedom24 s’alimente par versement par carte : la carte enregistrée est débitée à chaque échéance, puis l’achat est passé. Plus besoin de faire un virement à la main chaque mois. 💳
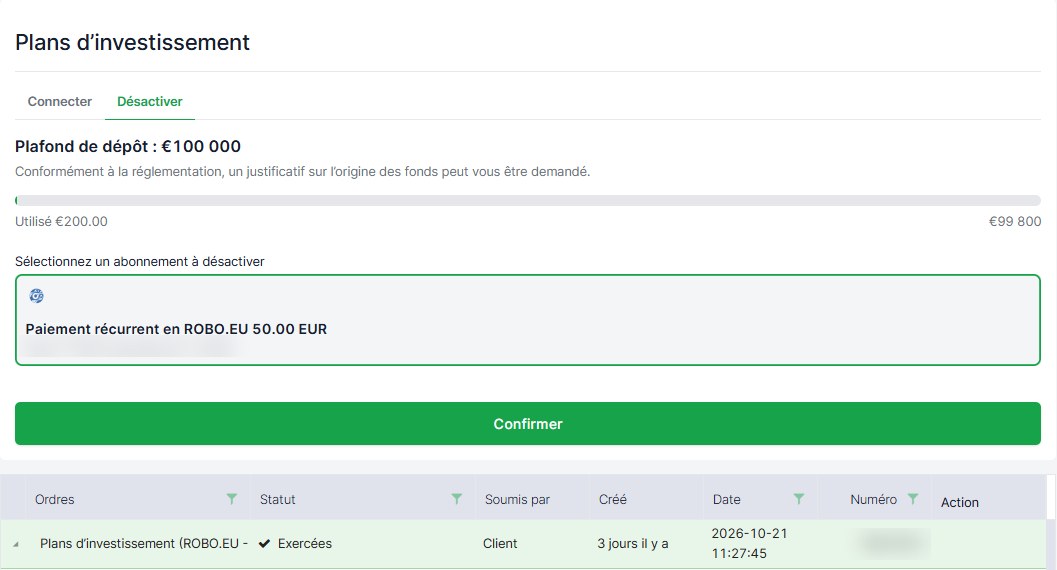
Freedom24 annonce 0 % de commission Freedom24 sur les versements par carte effectués dans le cadre du plan, sous réserve des conditions applicables. L’espace affiche un plafond de dépôt de 100 000 €, et un justificatif d’origine des fonds peut être demandé. ✅
5. Vérifier puis activer le plan
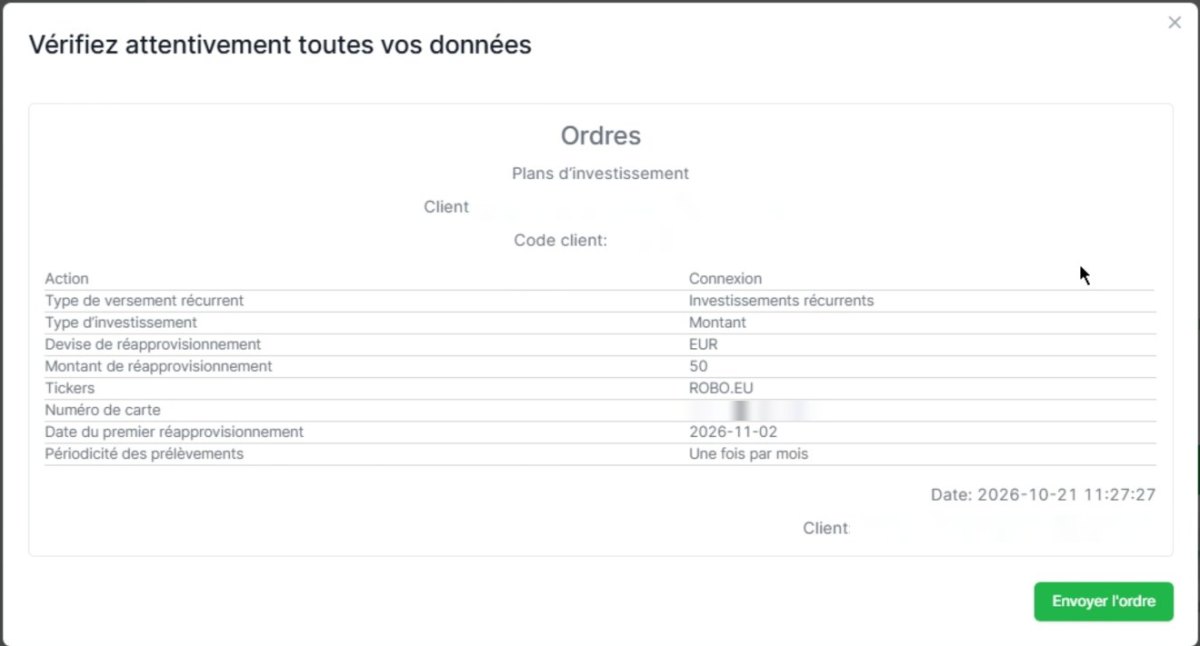
Avant l’envoi, un récapitulatif reprend tous les paramètres. Sur mon plan, il affichait : 👇
- actif : ROBO.EU (la ligne cotée en euros) ;
- montant : 50 € ;
- devise : EUR ;
- fréquence : une fois par mois ;
- premier investissement : le 2 novembre 2026, premier jour de négociation du mois.
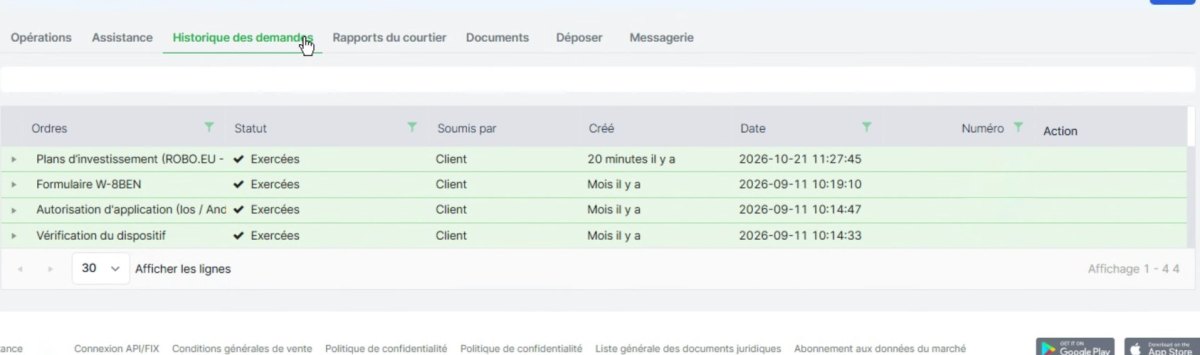
Une fois validé, le plan apparaît dans l’historique des demandes avec le statut « Exécutée ». Pour l’arrêter : onglet « Désactiver » de l’espace Plans d’investissement, on sélectionne le plan, puis « Confirmer ». Je n’ai pas trouvé de bouton « modifier » : pour changer de montant ou d’actif, on désactive puis on recrée un plan. 🔧
Combien coûte le Plan d’investissement Freedom24 ?
0 % de commission sur les achats du plan
Les achats d’actions et d’ETF réalisés via le Plan d’investissement Freedom24 sont annoncés à 0 % de commission Freedom24. L’écran de création l’affiche d’ailleurs noir sur blanc : « Frais 0 ». 💰
Attention, ça ne vaut que pour le plan. Les ordres passés à la main restent soumis à la grille tarifaire classique (formules Smart ou All Inclusive). ⚠️
👉 Tarifs détaillés, sécurité, réglementation : tout est dans notre avis Freedom24 complet.
Les coûts qui restent, même à 0 % de commission
0 % de commission ne veut pas dire zéro coût. Trois postes restent à prévoir : 👇
- les frais de l’ETF lui-même (0,80 % par an sur le ROBO), prélevés à l’intérieur du fonds ;
- le risque de change si l’actif est exposé au dollar, même acheté en euros ;
- la fiscalité du compte-titres : PFU de 31,4 % sur les plus-values et les dividendes (12,8 % d’impôt + 18,6 % de prélèvements sociaux).
| Poste | Plan d’investissement Freedom24 |
|---|---|
| Commission sur les achats du plan | 0 % (Freedom24) |
| Versement par carte lié au plan | 0 % de commission Freedom24 |
| Frais de l’ETF choisi | Selon le fonds (0,80 %/an pour le ROBO) |
| Ordres hors plan | Grille tarifaire classique |
| Fiscalité (compte-titres) | PFU 31,4 % sur les gains |
💡 À retenir — Le plan supprime la commission d’achat. Il ne supprime ni les frais du fonds, ni l’impôt.
Simulation : 100 €/mois sur un Livret A ou un ETF S&P 500
Imaginons que vous mettiez de côté 100 € chaque mois pendant 10 ans. Au total, vous versez 12 000 €. Que deviennent-ils ? 🧮
100 €/mois sur un Livret A
Avec un taux supposé constant de 1,7 % (taux en vigueur depuis le 1er août 2026) pendant 10 ans, vous obtiendriez environ 13 100 €, sans impôt. 🏦
En réalité, le taux du Livret A est révisé deux fois par an (1er février et 1er août) : rien ne garantit qu’il reste à 1,7 % pendant 10 ans.
100 €/mois investis avec une hypothèse de 7 % par an
Avec une hypothèse de 7 % par an, prudente par rapport à la moyenne historique du S&P 500 sur plusieurs décennies, le capital atteindrait environ 17 300 €. Soit environ 4 200 € d’écart avec le Livret A. 📈
Sur un compte-titres, l’impôt rabote cet écart : après le PFU de 31,4 % sur le gain, il resterait environ 15 600 €. 🧾
| 10 ans à 100 €/mois | Versements | Valeur simulée |
|---|---|---|
| Livret A à 1,7 % (taux supposé fixe) | 12 000 € | ≈ 13 100 € |
| Investissement à 7 %/an (hypothèse) | 12 000 € | ≈ 17 300 € avant impôt, ≈ 15 600 € après PFU |
| Investissement à 0 %/an | 12 000 € | 12 000 € |
| Investissement à −3 %/an | 12 000 € | ≈ 10 400 € |
⚠️ Ce comparatif ne met pas deux produits équivalents face à face. Le Livret A garantit le capital et l’argent reste disponible. Les actions ne garantissent ni le capital ni le rendement : certaines années font +20 %, d’autres −30 %. L’hypothèse de 7 % sert uniquement à illustrer les intérêts composés, ce n’est pas une prévision. Les performances passées ne préjugent pas des performances futures. Cet article est à titre informatif et ne constitue pas un conseil en investissement.
📊 Pour faire votre propre calcul : notre calculateur d’intérêts composés. Et pour comprendre l’indice : tout savoir sur l’ETF S&P 500.
Pourquoi automatiser son DCA ?
Arrêter de chercher le meilleur moment
Personne ne sait si le marché montera ou baissera le mois prochain. Chercher le point d’entrée parfait (le « market timing ») pousse surtout à repousser ses achats. ⏳
Le DCA ne garantit pas une meilleure performance. Il supprime la question du timing : vous achetez à intervalle régulier, tantôt cher, tantôt moins cher. ⚖️
Transformer l’investissement en habitude
100 € par mois pendant 10 ans, à la main, c’est 120 décisions d’investissement. Donc 120 occasions de se dire « le marché est trop haut, j’attends un peu ». C’est souvent là que les bonnes intentions disparaissent. 😬
Pour automatiser son DCA avec un plan, la décision importante se prend une seule fois : quoi acheter, combien, à quelle fréquence. Ensuite, la répétition devient mécanique. ⚙️
Ne pas laisser les frais grignoter les petits montants
Sur de petits ordres, une commission fixe pèse lourd : 2 € sur un ordre de 100 €, c’est déjà 2 % de frais à l’entrée. Multiplié par 120 achats, l’effet devient sensible. 💸
Pour automatiser son DCA avec de petits montants, le 0 % de commission sur les achats du plan prend tout son sens : il rend les petits achats réguliers viables. ✅
DCA : est-ce toujours mieux que d’investir en une seule fois ?
Non. Si vous avez déjà une grosse somme, l’investir immédiatement a historiquement souvent fait mieux que l’étaler : l’argent passe plus de temps sur le marché. 📉📈
Le DCA reste la méthode naturelle quand l’argent arrive chaque mois avec le salaire. On ne peut pas investir un argent qu’on n’a pas encore reçu. Notre guide des ETF détaille ce point. 👇
| Situation | DCA | Investissement immédiat |
|---|---|---|
| Salaire reçu chaque mois | ✅ Très adapté | Peu pertinent |
| 100 €/mois disponibles | ✅ Adapté | Impossible d’investir un argent pas encore reçu |
| Héritage de 50 000 € | À étudier | Souvent favorisé historiquement |
| Peur d’investir une grosse somme | ✅ Peut aider | Psychologiquement plus difficile |
| Recherche du meilleur point d’entrée | Non | Non |
Les avantages du Plan d’investissement Freedom24
1. 0 % de commission sur les achats du plan
C’est surtout utile quand on multiplie les petits achats, ce qui est le principe même du DCA. 💰
2. Une automatisation complète
Débit de la carte et achat se font sans intervention. Le vrai bénéfice, c’est la discipline : le Plan Freedom24 ne « saute » jamais un mois par peur. 🔁
3. Un très grand choix d’actions et d’ETF
Avec plus de 40 000 actions et 3 600 ETF, tous éligibles, vous pouvez programmer un ETF monde comme une action américaine. Un PEA ne permet pas ça. 🌍
4. Le Plan Freedom24 reste sous votre contrôle
Vous choisissez l’actif, le montant et la fréquence, et vous désactivez le plan en deux clics quand vous voulez. Vous automatisez l’exécution, pas la stratégie. 🎛️
Les limites à connaître
Des parts entières uniquement
Pas de fractions : le montant doit couvrir au moins une part. Sur une action ou un ETF cher, il faut donc un plan plus gros, ou choisir un actif à prix unitaire plus bas. 🧩
Impossible de choisir le jour d’achat
L’achat a lieu le premier jour de négociation du mois ou de la semaine. Si vous voulez investir le 10, juste après votre paie, ce n’est pas possible aujourd’hui. 📅
Pas de contrôle sur le prix exact
Les achats du Plan d’investissement Freedom24 sont réalisés de gré à gré (hors carnet d’ordres de la bourse), à un prix fixé sur la base du cours de clôture de la séance précédente. Pas d’ordre à cours limité possible dans le plan. 🎯
Le DCA ne protège pas contre les pertes
Étaler ses achats lisse le prix d’entrée, mais si l’actif baisse durablement, le portefeuille baisse aussi. Investir comporte un risque de perte en capital, plan automatique ou non. ⚠️
Automatiser un mauvais choix reste un mauvais choix
Un plan peut automatiser une bonne habitude. Il peut aussi automatiser une erreur : un ETF trop cher, trop concentré, ou que vous ne comprenez pas. Le choix de l’actif reste la décision qui compte. 🧠
Plan Freedom24 : pour qui (et pour qui ce n’est pas) ?
✅ Pour qui : le plan est particulièrement adapté si vous…
- investissez une partie de votre salaire chaque mois ;
- investissez principalement à long terme ;
- voulez automatiser votre portefeuille ;
- n’avez pas envie de chercher le meilleur moment chaque mois ;
- achetez régulièrement des actions ou des ETF hors PEA (actions américaines, ETF thématiques).
❌ Pour qui ce n’est pas : le plan est moins adapté si vous…
- faites du trading actif ;
- voulez choisir précisément chaque prix d’entrée ;
- visez des actions chères avec un petit budget (pas de fractions) ;
- avez une grosse somme déjà disponible et cherchez à optimiser son moment d’investissement ;
- n’avez pas encore rempli votre PEA : pour un ETF monde éligible, le PEA reste fiscalement plus avantageux après 5 ans (voir notre comparatif des PEA).
Le verdict d’InvestiMieux sur le Plan d’investissement Freedom24
L’intérêt du Plan d’investissement Freedom24 n’est pas de réinventer le DCA. C’est d’enlever le travail répétitif : une décision au départ, puis des achats qui se font seuls, sans commission Freedom24. 🎯
👍 Points forts :
- automatisation complète (carte + achat) ;
- 0 % de commission Freedom24 sur les achats du plan ;
- 0 % de commission Freedom24 sur les versements par carte concernés ;
- très grand univers : 40 000+ actions et 3 600+ ETF, tous éligibles ;
- mise en place en quelques minutes.
👎 Limites :
- parts entières uniquement : le montant doit couvrir au moins une part ;
- date d’achat imposée (premier jour de négociation) ;
- prix non maîtrisé (clôture de la veille, de gré à gré) ;
- compte-titres uniquement : pas de PEA, gains soumis au PFU de 31,4 % ;
- l’automatisation ne réduit pas le risque de l’actif choisi.
Mon avis : pour investir chaque mois hors PEA, sur des actions américaines ou des ETF thématiques, c’est un outil simple et cohérent. Pour un ETF monde éligible au PEA, commencez plutôt par le PEA. ✅
Comment créer son Plan d’investissement Freedom24 : tutoriel rapide
- Se connecter à son compte Freedom24 sur le site (pas encore dans l’application mobile).
- Aller dans Plans d’investissement.
- Rechercher une action ou un ETF.
- Choisir le type montant ou quantité, puis un montant qui couvre au moins une part.
- Choisir la devise.
- Sélectionner la fréquence : hebdomadaire ou mensuelle.
- Choisir la carte pour le versement automatique.
- Vérifier le récapitulatif et envoyer l’ordre.
Plan d’investissement Freedom24 vs achat manuel
| Critère | Plan Freedom24 | Achat manuel |
|---|---|---|
| Automatique | ✅ | ❌ |
| Fréquence programmée | ✅ | ❌ |
| Commission sur les achats | 0 % via le plan | Tarif classique |
| Choix précis du jour | ❌ | ✅ |
| Choix précis du prix | ❌ | ✅ (ordre à cours limité) |
| Discipline | Très forte | Dépend de vous |
| Idéal pour | Long terme, DCA | Investissement ponctuel |
🔎 Vous comparez plusieurs courtiers pour un compte-titres ? Voir notre comparatif des meilleurs CTO (7 courtiers notés /100).
Questions fréquentes sur le Plan d’investissement Freedom24
Les achats réalisés via le plan et les versements par carte liés au plan sont annoncés à 0 % de commission Freedom24. Restent les frais de l’ETF choisi, le risque de change éventuel, la fiscalité du compte-titres et la grille tarifaire classique pour les ordres hors plan.
Freedom24 annonce plus de 3 600 ETF et plus de 40 000 actions, tous éligibles au Plan d’investissement.
Oui. Le plan accepte les actions comme les ETF, y compris les actions américaines, ce qu’un PEA ne permet pas.
Le plan achète des parts entières : le montant doit couvrir au minimum le prix d’une part de l’actif choisi. Pour un ETF à 27,64 €, 50 € par mois achètent 1 part.
Oui, depuis l’onglet « Désactiver » de l’espace Plans d’investissement, sur le site Freedom24 (pas encore dans l’application mobile). Pour changer de montant ou d’actif, on désactive le plan puis on en crée un nouveau.
Non. Un plan mensuel s’exécute le premier jour de négociation du mois, un plan hebdomadaire le premier jour de négociation de la semaine.
Non. Le DCA lisse le prix d’achat dans le temps, mais il ne protège pas d’une baisse durable. Investir en actions comporte un risque de perte en capital.
Oui, si votre horizon est long (8 ans ou plus), que vous visez des actifs hors PEA et que 100 € couvrent au moins une part de l’actif choisi. Pour un ETF monde éligible au PEA, le PEA reste plus intéressant fiscalement après 5 ans.

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.