
📋 À retenir — IR-PME 2026 :
- Taux 2026 — 18 % des sommes versées au capital d’une PME éligible (10 000 € = 1 800 € de réduction)
- Plafonds — 50 000 € par an (personne seule), 100 000 € (couple), dans la limite globale des niches de 10 000 €
- Blocage — titres à conserver jusqu’au 31/12 de la 5e année, sinon la réduction est reprise
- Risque — perte totale possible et aucune revente avant plusieurs années
- Mon cas — 2 400 € dans la levée Bricks de 2022, 600 € de réduction, pas de vente avant fin 2027
Investir au capital d’une PME peut réduire votre impôt sur le revenu de 18 % du montant versé en 2026. 💶 C’est le dispositif IR-PME, souvent appelé « Madelin » : 10 000 € souscrits donnent droit à 1 800 € de réduction d’impôt.
La contrepartie est lourde : votre argent est bloqué au moins 5 ans, sans garantie de le récupérer. ⚠️ Ce guide détaille les conditions 2026, les plafonds, la déclaration, le cas des holdings, et mon expérience réelle avec la levée de fonds de Bricks en 2022.

Mise à jour le 3 novembre 2026 par Ronan JAUNATRE
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →L’IR-PME en 30 secondes
Vous souscrivez en numéraire au capital d’une PME non cotée éligible, directement ou via une plateforme de financement participatif en capital. 🏢 L’année suivante, vous déclarez le montant versé et l’État réduit votre impôt de 18 %.
- Taux 2026 : 18 % dans le cas général, davantage pour certaines sociétés (ESUS, jeunes entreprises innovantes)
- Plafond de versements : 50 000 € par an pour une personne seule, 100 000 € pour un couple soumis à imposition commune
- Conservation : jusqu’au 31 décembre de la 5e année qui suit la souscription
- Plafonnement global : la réduction entre dans le plafond des niches fiscales de 10 000 € par an et par foyer
Le dispositif convient à un contribuable imposable, qui accepte de perdre tout ou partie de sa mise. 🎯 Ce n’est pas un placement d’épargne : c’est un investissement risqué, avec un coup de pouce fiscal.
Comment fonctionne la réduction d’impôt IR-PME ?
La réduction se calcule sur les sommes réellement versées au capital, pas sur la valeur des titres. 🧮 Elle se déduit directement de votre impôt, euro pour euro, l’année qui suit le versement.
Le calcul : un exemple chiffré
Vous versez 10 000 € au capital d’une PME éligible en 2026. Votre réduction d’impôt est de 1 800 €, imputée sur l’impôt payé en 2027. 💡 Votre effort réel tombe donc à 8 200 €.
| Montant versé en 2026 | Réduction (18 %) | Coût réel après réduction |
|---|---|---|
| 2 000 € | 360 € | 1 640 € |
| 10 000 € | 1 800 € | 8 200 € |
| 50 000 € (plafond personne seule) | 9 000 € | 41 000 € |
Attention, la réduction n’est pas remboursable : si votre impôt est inférieur à la réduction, l’excédent n’est pas remboursé. 🚫 Vérifiez votre impôt avant de dimensionner votre souscription.
Quel taux en 2026 : 18 % ou 25 % ?
Le taux de droit commun est de 18 % pour les souscriptions de 2026. 📅 Les taux plus élevés que vous croiserez en ligne concernent des cas particuliers : 25 % pour certaines entreprises solidaires (ESUS) sur des périodes limitées, 30 % ou 50 % pour certaines jeunes entreprises innovantes.
Le taux applicable est celui de la date du versement effectif, pas de la signature. 🔎 Pour un taux majoré, demandez à la société ou à la plateforme une confirmation écrite de son statut avant de verser.
Les conditions pour en profiter
Conditions côté investisseur
Il faut être domicilié fiscalement en France et souscrire en numéraire, c’est-à-dire avec de l’argent versé. 🏠 Les titres obtenus en échange d’un apport en nature n’ouvrent pas droit à la réduction.
Les titres souscrits avec l’IR-PME ne peuvent pas être logés dans un PEA ou un PEA-PME. 📦 Il faut choisir : la réduction à l’entrée ou l’enveloppe fiscale à la sortie.
Conditions côté entreprise
La société doit être une PME européenne non cotée sur un marché réglementé, soumise à l’impôt sur les sociétés, avec une activité opérationnelle. 🏭 Les activités financières, immobilières de gestion de patrimoine ou les holdings patrimoniales sont exclues.
Elle doit aussi être jeune ou en phase d’expansion selon les critères européens, et ne pas être en difficulté. 📋 En pratique, la plateforme ou la société fournit ces garanties dans sa documentation et délivre l’attestation fiscale.
La durée de conservation
Les titres doivent être gardés jusqu’au 31 décembre de la 5e année suivant la souscription : jusqu’au 31/12/2031 pour un versement en 2026. ⏳ En cas de vente avant, la réduction est reprise, sauf exceptions, notamment décès, invalidité, licenciement ou liquidation judiciaire. Le remboursement des apports par la société avant la fin de la 7e année entraîne aussi la reprise.
Plafonds et report : ce qu’il faut surveiller
Les versements sont retenus dans la limite de 50 000 € par an pour une personne seule et 100 000 € pour un couple marié ou pacsé. 📏 La fraction des versements qui dépasse ce plafond peut être reportée sur les 4 années suivantes.
Le vrai frein est souvent le plafonnement global des niches fiscales à 10 000 € par an. 🧱 Il s’ajoute aux autres avantages que vous utilisez déjà (emploi à domicile, Pinel…). Pour ne pas perdre de réduction, étalez vos versements sur plusieurs années.
Exemple : un couple verse 100 000 € et obtient 18 000 € de réduction théorique. Seuls 10 000 € s’imputent la première année, et seulement si le foyer n’utilise aucune autre niche. 🧾 Au-delà, la réduction risque d’être perdue : étalez vos versements.
Comment déclarer l’IR-PME ?
La société ou la plateforme vous envoie une attestation fiscale indiquant le montant éligible et la date du versement. 📨 Vous reportez ce montant sur la déclaration complémentaire 2042-RICI, l’année qui suit la souscription.
Les numéros de case changent selon l’année et le type de société (7CF, 7CI, etc.). 🔢 Reprenez toujours la notice 2042-RICI de l’année en cours plutôt qu’un article ancien : une case erronée retarde la prise en compte de la réduction.
Pour ma souscription Bricks de 2022, Bricks nous avait fait un mail détaillant les choses à faire et les cases à cocher. ✅ Le montant de réduction attendu, 600 €, figurait bien sur mon avis d’impôt suivant.
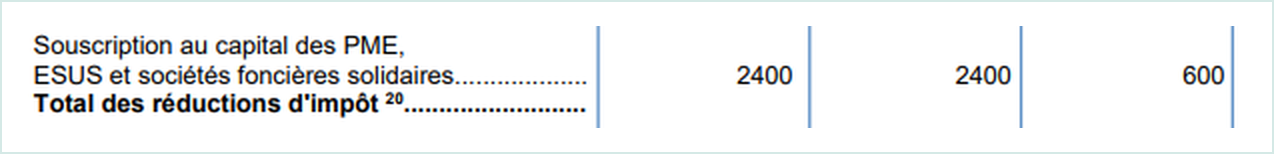
Mon expérience : 2 400 € dans la levée de Bricks en 2022
Le 15 avril 2022, j’ai versé 4 000 € à la levée communautaire de Bricks. 🧱 L’opération a ensuite été transformée en souscription d’actions de la société Communauté Bricks 1, et la demande dépassait l’offre : environ 58 % de chaque versement a été retenu. J’ai donc souscrit 240 parts à 10 €, soit 2 400 € (bulletin du 29 juin 2022), et les 1 600 € restants m’ont été remboursés en juillet.
À l’époque, le taux de la réduction était de 25 % : 600 € de réduction d’impôt, pour un coût réel de 1 800 €. 💶
Ce que j’ai acheté n’est pas une action Bricks. Ce sont des actions de préférence de Communauté Bricks 1, une société qui détient un BSA AIR : un droit de recevoir plus tard des actions Bricks, avec une décote. ⚠️ Le document d’information de l’offre la qualifiait d’investissement « hautement spéculatif », avec des frais de fonctionnement d’environ 1,4 % par an et une durée de vie prévue jusqu’à fin 2029 (prolongeable).
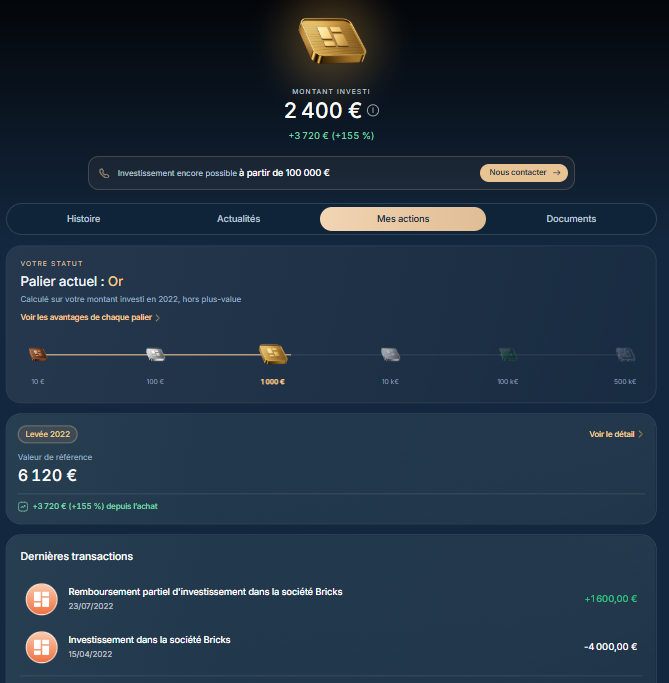
En novembre 2026, l’application Bricks affiche une valeur de référence de 6 120 € pour mes 2 400 € (+155 %). 📊 C’est une valeur indicative, pas un gain encaissé : il n’existe pas de marché pour revendre ces parts, et rien ne garantit que je toucherai ce montant un jour.
D’où vient ce chiffre ? Bricks ne publie pas le détail du calcul. Le multiple affiché (×2,55) est proche du rapport entre la valorisation retenue pour la levée de fonds Bricks 2026 (290 M€) et celle de 2022 (115 M€), soit ×2,5. 🔍 C’est donc une valeur sur le papier, qui suppose que le prix de 2026 est le bon, et qui ne tient pas compte des frais de Communauté Bricks 1 ni d’une éventuelle dilution.
Rien ne m’a déplu : la patience est la meilleure alliée dans ce type d’investissement. 🕰️ Je ne vendrai pas avant fin 2027. Chaque année, l’assemblée générale répondait à nos questions, et ça m’a suffi.
En 2026, je compte participer à la nouvelle levée de Bricks, mais via ma holding, donc sans réduction IR-PME. 🏛️ Je compte réinvestir les gains dans la holding : la plus-value y sera moins taxée qu’en direct. Si j’avais de la trésorerie personnelle à investir hors holding, je referais une souscription IR-PME.
Le détail de la levée 2026 et ses risques sont dans notre article Levée de fonds Bricks 2026 : faut-il devenir actionnaire ?. 📖 Ce retour d’expérience n’est pas un conseil : chaque situation fiscale est différente.
Souscrire via une holding : l’IR-PME s’applique-t-il ?
Si votre propre holding à l’impôt sur les sociétés souscrit au capital d’une PME, vous ne bénéficiez pas de l’IR-PME. 🏢 La réduction concerne l’impôt sur le revenu des particuliers, pas l’IS de la holding.
À l’inverse, souscrire au capital d’une société intermédiaire qui investit elle-même dans une PME peut ouvrir droit à la réduction, sous des conditions strictes. 🔗 C’était le cas de ma souscription de 2022 via Communauté Bricks 1, mais ce n’est pas automatique : la réduction ne porte que sur la part investie dans des PME éligibles, et l’attestation fiscale fait foi.
Le choix entre nom propre et holding dépend surtout de ce que vous ferez des gains. ⚖️ Pour comprendre la fiscalité d’une holding, lisez notre guide de la holding financière.
IR-PME, PEA-PME, FCPI ou holding : que choisir ?
| Solution | Avantage fiscal | Blocage | Pour qui |
|---|---|---|---|
| IR-PME en direct | 18 % de réduction à l’entrée | Jusqu’au 31/12 de la 5e année | Imposable qui choisit lui-même la société |
| PEA-PME | Gains exonérés d’impôt sur le revenu après 5 ans (18,6 % de prélèvements sociaux restent dus) | Retrait avant 5 ans = clôture | Investisseur qui préfère un avantage à la sortie |
| FCPI / FIP | Réduction d’impôt également | Souvent 6 à 10 ans | Qui veut déléguer la sélection, au prix de frais élevés |
| Holding à l’IS | Pas de réduction IR ; gains imposés à l’IS dans la holding | Selon la société cible | Qui réinvestit les gains dans la holding |
Le PEA-PME reste la solution la plus simple pour des PME cotées : voir notre guide du PEA-PME. 📈 Pour réduire votre impôt avec un risque moindre, le versement sur un PER avant le 31 décembre est souvent plus adapté.
Les meilleurs PER comparés et notés /100
Les risques à connaître avant d’investir
- Perte en capital : une PME peut faire faillite, et vous pouvez perdre la totalité de votre mise.
- Illiquidité : pas de marché pour revendre, et une vente avant 5 ans fait perdre la réduction.
- Aucun revenu garanti : la plupart des PME ne versent pas de dividendes pendant des années.
- Valorisation incertaine : la valeur de vos titres n’est connue qu’à la revente ou à une nouvelle levée.
La réduction de 18 % ne compense pas un mauvais investissement. 🧯 La règle prudente : n’y consacrer que de l’argent dont vous n’aurez pas besoin pendant au moins 5 ans, et diversifier sur plusieurs sociétés.
Pour qui ? Pour qui ce n’est pas ?
L’IR-PME convient à un contribuable qui paie suffisamment d’impôt, a déjà une épargne de précaution et un portefeuille diversifié, et croit au projet d’une société précise. ✅
Ce n’est pas pour vous si vous êtes peu ou pas imposable, si vous pourriez avoir besoin de cet argent avant 5 ans, ou si vous cherchez un revenu régulier. ❌ Dans ce cas, commencez par un PEA ou une assurance-vie.
Verdict : un bon coup de pouce, pas une raison d’investir
L’IR-PME réduit le coût d’entrée de 18 % sur un investissement qui reste très risqué. 🎯 Il a du sens si vous auriez investi dans la société de toute façon, pas pour le seul avantage fiscal.
Avant de souscrire, vérifiez l’éligibilité de la société, votre impôt et votre plafond global, puis conservez l’attestation fiscale. 📌 Investir comporte un risque de perte en capital ; cet article est informatif et ne constitue pas un conseil en investissement.
FAQ
Le taux de droit commun est de 18 % des sommes versées en 2026. Des taux majorés existent pour certaines entreprises solidaires (ESUS) et jeunes entreprises innovantes, sous conditions et sur des périodes précises.
Les versements sont retenus dans la limite de 50 000 € par an pour une personne seule et 100 000 € pour un couple soumis à imposition commune. La fraction qui dépasse peut être reportée sur les 4 années suivantes. La réduction entre aussi dans le plafonnement global des niches fiscales de 10 000 € par an.
Jusqu’au 31 décembre de la 5e année qui suit la souscription. Une vente avant cette date entraîne la reprise de la réduction, sauf exceptions, notamment en cas de décès, d’invalidité, de licenciement ou de liquidation judiciaire.
Sur la déclaration complémentaire 2042-RICI, l’année qui suit le versement. Les numéros de case changent selon l’année et le type de société : reprenez la notice de l’année et l’attestation fiscale envoyée par la société ou la plateforme.
Pas pour les mêmes titres : des actions souscrites avec la réduction IR-PME ne peuvent pas être placées dans un PEA ou un PEA-PME. Vous pouvez en revanche utiliser les deux dispositifs pour des investissements différents.
Non, si c’est votre holding à l’impôt sur les sociétés qui investit : la réduction ne concerne que l’impôt sur le revenu des particuliers. Souscrire au capital d’une société intermédiaire qui investit dans une PME peut en revanche ouvrir droit à la réduction, sous conditions strictes : seule la part investie dans des PME éligibles compte, et l’attestation fiscale fait foi.
Sources : article 199 terdecies-0 A du Code général des impôts ; BOFiP BOI-IR-RICI-90 ; notice de la déclaration 2042-RICI ; fiche service-public « Réduction d’impôt pour souscription au capital de PME ». Dernière mise à jour : novembre 2026.
📚 Pour aller plus loin

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.