
📋 À retenir — placement pour un enfant :
- Pas de « meilleur » unique — le meilleur placement pour un enfant dépend de l’horizon et du risque accepté
- 50 € par mois sur 18 ans — 10 800 € versés, soit 15 780 € à 4 % et 21 536 € à 7 % (hypothèses brutes, sans garantie)
- PEA impossible avant 18 ans — un mineur ne peut ouvrir que livrets et assurance-vie
- Retrait avant 18 ans — accord des deux parents, ce n’est pas une réserve de précaution
- Offre jusqu’au 30/11/2026 — 100 € offerts pour un Linxea Spirit 2 au nom d’un enfant (versement initial de 2 000 € minimum)
Mis à jour le 6 novembre 2026. Quel est le meilleur placement pour un enfant selon son âge et votre horizon ? 🧒 Les banques proposent des dizaines de formules d’épargne enfant, et la plupart des pages en ligne se contentent de lister les supports sans jamais dire combien ça rapporte vraiment.
Ce guide va à l’essentiel : quel support selon l’âge, ce que 50, 100 ou 200 € par mois donnent sur 18 ans, et ce que je prévois de faire le jour où j’aurai des enfants. 📊 Les chiffres sont des hypothèses, pas des promesses.

Mise à jour le 10 novembre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →Meilleur placement pour un enfant : lequel selon son âge ?
Trois familles de supports existent. Pour choisir le meilleur placement pour un enfant, tout dépend surtout de l’horizon (quand l’enfant aura besoin de l’argent) et du risque que vous acceptez. 🧭
| Critère | Livret A / livret jeune | Assurance-vie (au nom de l’enfant) | PEA jeune |
|---|---|---|---|
| Âge d’ouverture | Livret A : à tout âge. Livret jeune : dès 12 ans | Dès la naissance, par les parents | À partir de 18 ans |
| Risque | Aucun, capital garanti | Fonds en euros garanti ; perte en capital possible sur les unités de compte (ETF) | Perte en capital possible |
| Rendement | Livret A : 1,70 % depuis le 01/08/2026. Livret jeune : taux fixé par chaque banque | Variable selon les supports | Variable selon les marchés |
| Plafond | Livret A : 22 950 €. Livret jeune : 1 600 € | Aucun | Plafond du PEA |
| Fiscalité | Intérêts exonérés | Gains : 17,2 % de prélèvements sociaux, abattement après 8 ans | Exonéré d’impôt sur le revenu après 5 ans, 18,6 % de prélèvements sociaux |
| Idéal pour | Argent de poche, projets proches, éducation financière | Épargne longue (10 à 18 ans) en versements automatiques | Les études supérieures, dès la majorité |
Le détail de chaque support : livret jeune, Livret A, PEA jeune et assurance-vie. 📚
Combien donnent 50, 100 ou 200 € par mois sur 18 ans ?
Voici le capital obtenu à 18 ans avec un versement mensuel constant (intérêts composés chaque mois). Les rendements sont des hypothèses : 7 % est une hypothèse haute pour un ETF Monde sur longue durée (inspirée de l’historique long de l’indice MSCI World, sans aucune garantie), 4 % est un scénario plus réaliste, et 1,70 % correspond au taux actuel du Livret A. 📈
| Versement | Total versé | À 0 % | À 1,70 % | À 4 % | À 7 % |
|---|---|---|---|---|---|
| 50 €/mois | 10 800 € | 10 800 € | 12 624 € | 15 780 € | 21 536 € |
| 100 €/mois | 21 600 € | 21 600 € | 25 249 € | 31 559 € | 43 072 € |
| 200 €/mois | 43 200 € | 43 200 € | 50 497 € | 63 118 € | 86 144 € |
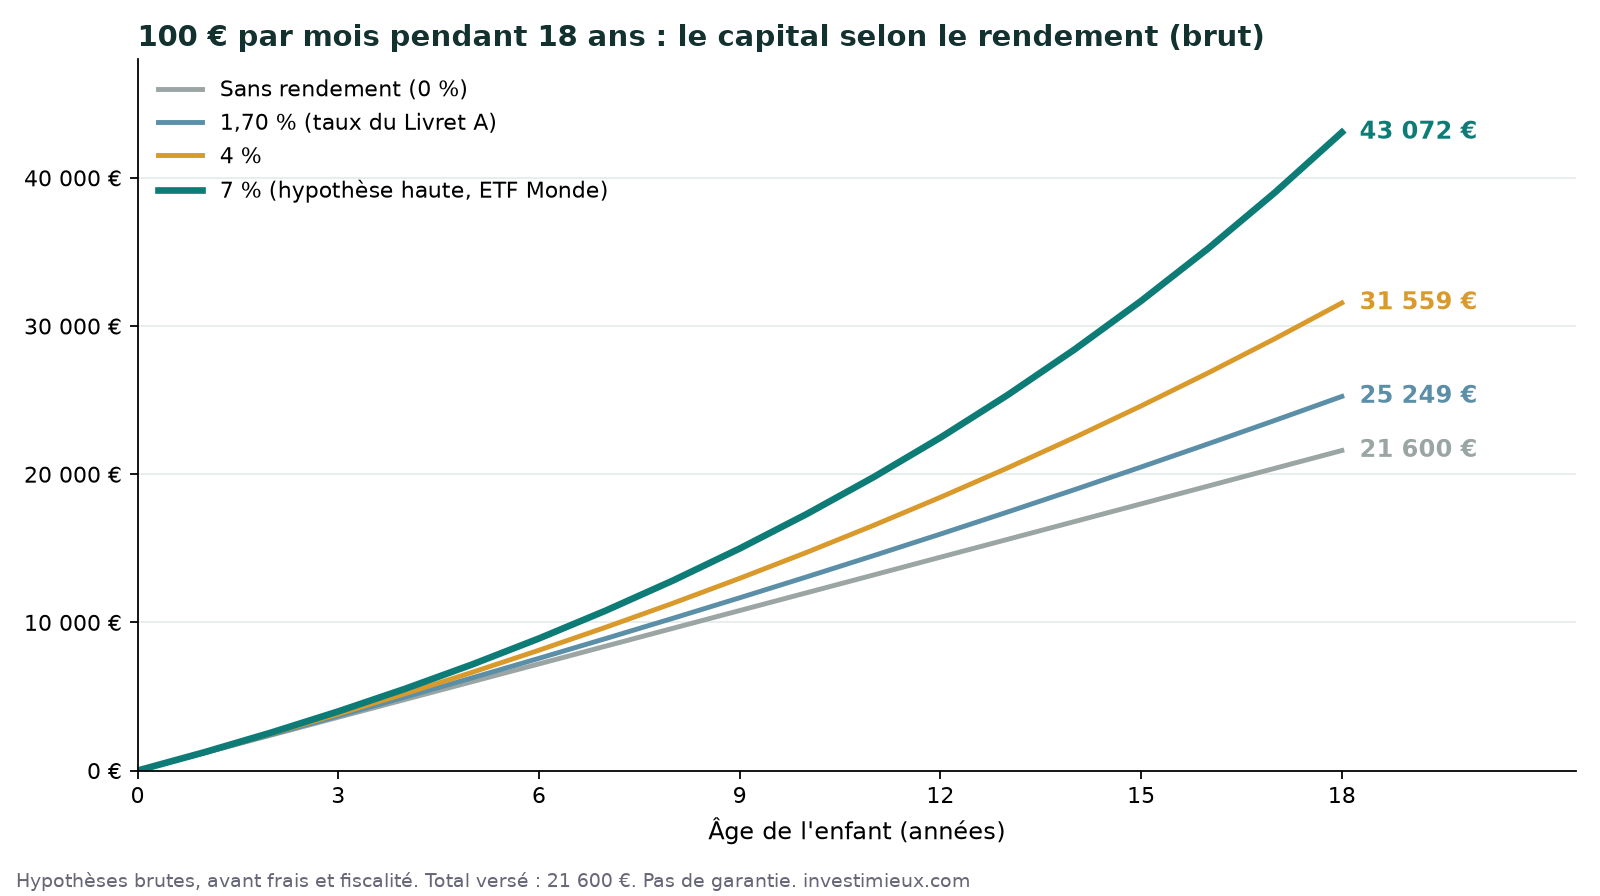
Ce tableau est brut : avant frais du contrat et des supports, et avant fiscalité. La colonne « 0 % » rappelle que sur des supports risqués, le capital peut finir sous le total versé, surtout si la sortie tombe après une baisse des marchés. ⚠️ Plus l’enfant approche des 18 ans, plus il est prudent de sécuriser une partie (fonds en euros, livret).
Le temps compte plus que le montant dans le choix du meilleur placement pour un enfant. Même total versé (10 800 €), résultat différent : 50 € par mois pendant 18 ans donnent environ 15 780 € à 4 %, contre environ 12 970 € pour 100 € par mois pendant 9 ans seulement. 🕰️ Plus vous commencez tôt, moins l’effort mensuel est lourd : 25 € par parent suffisent pour démarrer. C’est le principe de la méthode DCA : des versements réguliers, automatisés.
Mon projet : le meilleur placement pour un enfant selon mes critères
Précision d’abord : je n’ai pas encore d’enfant. Ce qui suit est un projet, pas un retour d’expérience, et ce n’est pas un conseil personnalisé. 🍼 Le jour où j’en aurai, voici ce que je prévois :
- Une assurance-vie dès la naissance, comme Linxea Spirit 2, avec un virement automatique chaque mois (50 € à 100 €, répartis entre les deux parents).
- Un seul ETF Monde capitalisant, par exemple l’Amundi Core MSCI World UCITS ETF Acc (IE000BI8OT95) : frais de gestion de 0,08 %, frais courants de 0,12 % (fiche de l’ETF sur Linxea, 06/11/2026), niveau de risque 4 sur 7, dividendes réinvestis automatiquement.
- Pas de Livret A pour l’épargne longue : sur 18 ans, un taux de 1,70 % laisse moins de marge face à l’inflation qu’un support investi en actions. Le Livret A garde son rôle pour l’épargne de précaution.
Pourquoi une assurance vie enfant ? Trois raisons expliquent mon choix : le virement automatique est simple, l’avantage fiscal arrive après 8 ans (abattement annuel de 4 600 € sur les gains en cas de retrait) et le PEA est impossible avant 18 ans. 🎓 L’objectif : aider plus tard pour les études, le permis, une voiture ou un logement étudiant.
Deux limites à garder en tête. Cet ETF est récent, et un placement enfant se juge sur 18 ans, pas sur un an : il n’affiche pas d’historique avant 2025, et les performances passées citées viennent de l’indice qu’il réplique. Et il est très américain (72,7 % du portefeuille, selon la fiche de l’ETF sur Linxea consultée le 06/11/2026) : « Monde » ne veut pas dire équilibré par pays. 🇺🇸 Les frais du contrat s’ajoutent : 0,50 % par an sur les unités de compte, sans frais d’entrée ni d’arbitrage, soit environ 0,62 % par an au total avec l’ETF.
L’offre du moment : 100 € offerts pour un Spirit 2 au nom d’un enfant
Si ce montage correspond à votre idée du meilleur placement pour un enfant, sachez que, jusqu’au 30 novembre 2026, Linxea offre 100 € pour la première ouverture d’un Linxea Spirit 2 au nom d’un enfant mineur qui n’est pas déjà client Linxea. 🎁 Conditions :
- Premier versement de 2 000 € minimum, sans minimum en unités de compte, en gestion libre ou pilotée.
- Souscription en ligne entre le 2 et le 30 novembre 2026, avec le code ENFANT100 saisi avant la signature.
- Prime versée dans les 3 mois après la fin de l’offre, si le contrat reste alimenté (apports moins retraits au moins égaux au versement initial net).
- Non cumulable avec le parrainage, une seule offre par personne.
Pour ouvrir le contrat, les deux parents donnent leur accord et fournissent leurs pièces d’identité et un justificatif de domicile. Le contrat s’ouvre habituellement dès 500 €, avec des versements libres à partir de 100 € : 2 000 € n’est donc nécessaire que pour toucher la prime. N’immobilisez jamais plus que ce que vous êtes prêt à laisser de côté durablement.
🎁 Offre enfant — jusqu’au 30 novembre 2026
100 € offerts pour une première souscription en ligne à Linxea Spirit 2 au nom d’un enfant mineur pas encore client Linxea. Versement initial minimum : 2 000 €, sans minimum en unités de compte, en gestion libre ou pilotée.
Prime versée sur le contrat dans les 3 mois après la fin de l’offre, si le contrat reste alimenté. Non cumulable avec le parrainage (50 € en carte cadeau). Une seule offre par personne. Conditions complètes chez Linxea.
Assurance vie enfant : deux montages très différents, attention au piège
Beaucoup de parents confondent deux montages. ⚠️
- Un contrat au nom de l’enfant : il en est le souscripteur, les parents le gèrent jusqu’à ses 18 ans, puis il en prend le contrôle. L’antériorité fiscale (les 8 ans) court dès l’ouverture : à 18 ans, l’enfant a un contrat de 18 ans.
- Un contrat au nom d’un parent, avec l’enfant bénéficiaire : rien ne change à 18 ans, le parent garde la main, mais l’enfant ne reçoit l’argent qu’au décès du parent.
Sur un contrat au nom de l’enfant, l’argent lui appartient. Au-delà d’un « présent d’usage », les sommes peuvent être requalifiées en donation : l’abattement est de 100 000 € par parent et par enfant, renouvelable tous les 15 ans, très au-dessus d’une épargne mensuelle de 50 à 200 €. Pour aller plus loin sur la transmission : notre guide de la clause bénéficiaire.
Avant 18 ans, retirer l’argent demande l’accord des deux parents, pour un motif dans l’intérêt de l’enfant (études, soins). Le juge des tutelles peut intervenir pour le vérifier. 🔒 Ce n’est donc pas une réserve de précaution.
PEA et mineur : la réponse est non
Un mineur ne peut pas ouvrir de PEA : il faut avoir 18 ans. 🚫 Les pages qui parlent de « PEA enfant » décrivent en réalité le PEA jeune, réservé aux 18-25 ans. Un compte-titres est possible pour un mineur chez certains courtiers, mais les gains y sont soumis au PFU de 31,4 % (12,8 % d’impôt + 18,6 % de prélèvements sociaux). Pour un projet de 18 ans, l’assurance-vie reste donc l’enveloppe la plus simple pour investir en ETF (c’est le placement enfant que je retiens) : selon ces critères, c’est le meilleur placement pour un enfant mineur qui vise l’horizon de ses 18 ans (voir aussi notre comparatif PEA ou assurance-vie et le comparatif des contrats).
Livret et épargne enfant : pour apprendre, pas pour s’enrichir
J’ai eu un livret jeune de 14 à 18 ans, et c’était une bonne école : gérer mon propre argent et me rendre compte du coût de la vie. 🐖 Un livret n’est pas le meilleur placement pour un enfant sur 18 ans, mais il sert à apprendre. Le livret jeune s’ouvre dès 12 ans (plafond de 1 600 €, taux fixé par chaque banque, à comparer). Avant 12 ans, deux options : un Livret A au nom de l’enfant (22 950 € de plafond, 1,70 % depuis le 1er août 2026) ou un livret bancaire « enfant » dont le taux est parfois boosté.
L’idée : y verser l’argent de poche et les cadeaux, et laisser l’enfant voir son argent évoluer. Un petit rituel suffit : fixer avec lui un objectif simple (un jeu, un vélo, un voyage), noter chaque mois ce qu’il met de côté et comparer au bout d’un an. Il comprend ainsi, par lui-même, l’effet du temps et de la régularité, avant de parler de marchés financiers. L’épargne longue, elle, reste sur l’assurance-vie. Si vous hésitez entre sécurité et investissement, notre comparatif Livret A ou PEA aide à trancher.
Que se passe-t-il à 18 ans ?
- L’enfant devient seul maître du contrat (à 18 ans, rien ne l’empêche de tout retirer pour un autre usage que prévu) : il peut racheter, modifier ou arrêter les versements. Parlez-en avant, c’est le principal risque : le meilleur placement pour un enfant ne vaut rien s’il retire tout à 18 ans. 🎓
- Retrait après 8 ans : seule la part de gains est imposée. Abattement de 4 600 € par an (personne seule), puis 7,5 % d’impôt (jusqu’à 150 000 € de primes) et 17,2 % de prélèvements sociaux. Avant 8 ans : 12,8 % + 17,2 % = 30 % sur la part de gains.
- Le PEA jeune devient possible : le relais naturel pour investir en ETF avec une fiscalité plus légère.
Meilleur placement pour un enfant : pour qui, pour qui ce n’est pas
Ce montage peut convenir, pour un projet de 10 à 18 ans, si vous pouvez immobiliser l’argent 10 à 18 ans, si vous acceptez que la valeur monte et baisse, et si vous voulez automatiser un versement mensuel. ✅
Il ne convient pas si l’argent doit être disponible dans moins de 5 ans, si vous ne supportez pas de voir le contrat perdre plus de 20 % lors d’une mauvaise année (les actions mondiales ont chuté d’environ 40 % en 2008), ou si vous n’avez pas encore de réserve de précaution. ❌
FAQ
Oui, dès la naissance, par les représentants légaux. Chez Linxea, la souscription peut se faire en ligne et les deux parents doivent donner leur accord.
Non : le PEA est réservé aux personnes majeures. À 18 ans, l’enfant peut ouvrir un PEA jeune.
Le Livret A sert à la sécurité et aux projets proches. L’assurance-vie convient mieux à l’épargne longue, avec un risque de perte en capital sur les unités de compte. Les deux peuvent coexister dans une épargne enfant bien construite.
L’enfant en devient pleinement titulaire. Il peut gérer, retirer ou arrêter les versements, et l’antériorité fiscale court depuis l’ouverture.
Il n’y a pas de bonne réponse unique : commencez par un montant que vous pouvez tenir 18 ans, même 30 ou 50 €. À 7 % brut, 100 € par mois donnent environ 43 072 € après 18 ans pour 21 600 € versés (hypothèse, sans garantie).
Le PEA jeune et l’assurance-vie sont les plus utilisés ; tout dépend de l’horizon et du risque accepté.
Le projet décrit est une intention personnelle de l’auteur.

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.