
📋 À retenir — clause bénéficiaire assurance-vie :
- Le rôle — la clause désigne qui reçoit le capital à votre décès, en dehors de la succession
- Versements avant 70 ans — 152 500 € exonérés par bénéficiaire, puis 20 % sur les 700 000 € suivants et 31,25 % au-delà
- Versements après 70 ans — 30 500 € d’abattement à partager entre tous, gains exonérés
- Époux et partenaire de PACS — aucun droit à payer, à condition que la clause cite bien le PACS
- Concubin — exclu de la clause standard : à désigner par son nom (modèle n°3)
- Modification — à tout moment et sans frais, sauf si un bénéficiaire a accepté la clause
La clause bénéficiaire désigne qui touchera votre assurance-vie à votre décès. 🎯 Bien rédigée, elle transmet jusqu’à 152 500 € par bénéficiaire sans droits de succession. Mal rédigée, elle peut envoyer l’argent à la mauvaise personne, ou le faire taxer jusqu’à 60 %.
Vous trouverez ici 8 modèles de clause à copier, la lettre type pour la modifier et un simulateur des droits à payer avant et après 70 ans. 🧮 Avec un point qui piège beaucoup de couples : le concubinage.

Mise à jour le 12 novembre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — tableau de bord, historique et projection
Télécharger mon fichier de suivi →La clause bénéficiaire en 30 secondes
Au décès, l’assureur verse le capital directement aux personnes désignées, en dehors de la succession. 📜 C’est l’article L132-12 du Code des assurances : l’argent ne passe pas par le notaire et ne se partage pas entre les héritiers.
Ce qui compte, c’est l’âge auquel vous avez versé, pas l’âge au décès. ⏳ Les versements faits avant 70 ans profitent d’un abattement de 152 500 € par bénéficiaire. Ceux faits après 70 ans n’ont droit qu’à 30 500 € à partager entre tous.
Votre époux ou votre partenaire de PACS ne paie rien, quel que soit le montant. 💍 Les enfants, les proches et le concubin paient au-delà des abattements.
Sans clause valable, le capital retombe dans la succession et perd ces avantages. ⚠️ C’est pour ça que la rédaction mérite 10 minutes de votre temps.
Ma clause : la clause standard, en 1 clic
Sur mes deux contrats, Linxea Spirit 2 et Goodvest, j’ai choisi la clause standard au moment de la souscription. 🖱️ C’est un choix en 1 clic. Une clause rédigée librement demande plus d’étapes : il faut taper le texte, identifier chaque bénéficiaire, puis valider.
Voici l’écran de souscription de mon contrat Linxea Spirit 2. 📸 Quatre choix sont proposés : standard, enfants, personnalisée ou déposée chez le notaire.
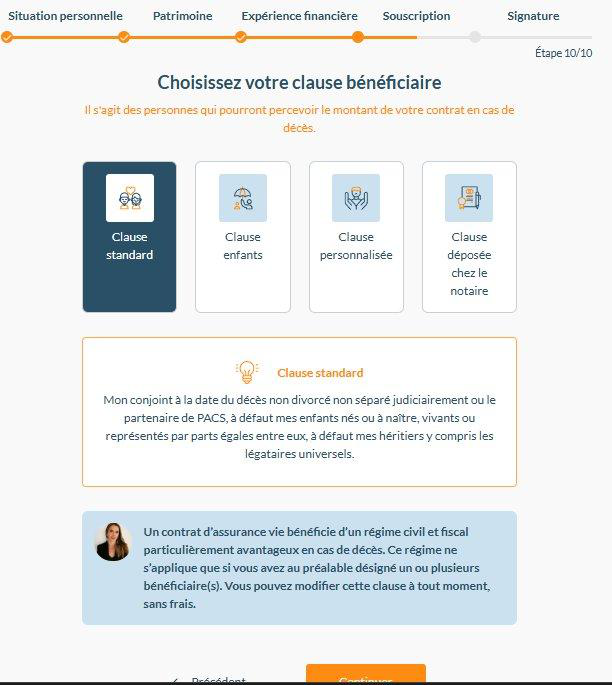
Le texte de la clause standard Linxea cite « le partenaire de PACS » noir sur blanc. ✅ C’est important pour moi : je suis pacsé. Si je décède, ma partenaire recevra le capital sans droits de succession, quel que soit le montant.
La logique est proche pour un enfant ou un proche, mais dans la limite de 152 500 € chacun pour les versements faits avant 70 ans. 👨👧 Au-delà, l’administration fiscale prélève 20 %.
Pour changer de clause, il faut remplir un document et l’envoyer à l’assureur. ✉️ Je ne l’ai pas fait : la clause standard correspond à ma situation. La lettre type est plus bas.
Concubinage : le piège de la clause standard
Pour la loi, votre concubin n’est pas votre conjoint. 🚨 Le mot « conjoint » vise uniquement la personne mariée avec vous. Et en principe, les tribunaux n’assimilent ni le concubin, ni le partenaire de PACS au conjoint.
Conséquence : avec la clause standard, votre concubin ne reçoit rien. 💔 Le capital part à vos enfants, ou à défaut à vos héritiers. Vos parents, frères et sœurs peuvent donc toucher l’argent à sa place.
Même piège pour les couples pacsés si la clause dit seulement « mon conjoint ». 🔎 Relisez votre contrat : si le mot PACS n’apparaît pas, votre partenaire n’est pas désigné.
L’écart en euros pour un concubin
Prenons 200 000 € versés avant 70 ans, transmis à votre concubin. 🧾 Voici ce qu’il paierait selon le cas.
| Situation | Ce que reçoit le concubin | Impôt payé |
|---|---|---|
| Clause standard (« mon conjoint ») | 0 €, le capital va aux enfants ou aux héritiers | — |
| Clause à son nom (versements avant 70 ans) | 190 500 € | 9 500 € (20 % sur 47 500 €) |
| Héritage classique (testament, sans assurance-vie) | 80 956 € | 119 044 € (60 % après 1 594 €) |
| Partenaire de PACS ou époux bien désigné | 200 000 € | 0 € |
L’assurance-vie reste fiscalement l’outil le plus efficace pour protéger un concubin (20 % au lieu de 60 %). 🛡️ À condition de le désigner nommément, avec sa date et son lieu de naissance : c’est le modèle n°3 plus bas.
Combien vos bénéficiaires paieront : avant ou après 70 ans
La fiscalité dépend de la date de chaque versement. 📅 Un même contrat peut donc relever des deux régimes : celui des versements avant 70 ans (article 990 I du Code général des impôts) et celui des versements après 70 ans (article 757 B).
| Critère | Versements avant 70 ans | Versements après 70 ans |
|---|---|---|
| Abattement | 152 500 € par bénéficiaire | 30 500 € à partager entre tous |
| Ce qui est taxé | Capital transmis (versements et gains) | Versements seulement, gains exonérés |
| Taux au-delà | 20 % sur les 700 000 € suivants, puis 31,25 % | Droits de succession selon le lien de parenté |
| Époux ou partenaire de PACS | Exonéré | Exonéré |
| Concubin ou ami | 20 % après 152 500 € | 60 % après l’abattement |
À ces montants s’ajoutent les prélèvements sociaux de 17,2 % sur les gains des unités de compte, s’ils n’ont pas déjà été payés. 💶 Sur le fonds euros, ils sont déjà prélevés chaque année.
3 exemples chiffrés
2 enfants, 400 000 € versés avant 70 ans : chacun reçoit 200 000 €. 👨👩👧👦 Après l’abattement, 47 500 € sont taxés à 20 %, soit 9 500 € par enfant.
1 enfant, 1 000 000 € versés avant 70 ans : 847 500 € sont taxables. 🏦 Les 700 000 premiers euros sont taxés à 20 % (140 000 €) et le reste à 31,25 % (46 094 €). Total : environ 186 094 €.
1 concubin, 100 000 € versés après 70 ans : après l’abattement de 30 500 €, 69 500 € sont soumis aux droits de succession. 😬 À 60 % après 1 594 €, la facture monte à environ 40 744 €. Versés avant 70 ans, les mêmes 100 000 € n’auraient rien coûté.
🧮 Simulateur : combien vos bénéficiaires paieront
Parts égales entre les bénéficiaires, règles fiscales d’octobre 2026.
⚠️ Ordre de grandeur, pas un calcul notarial. Hypothèses : abattement de succession du bénéficiaire encore disponible, gains des versements après 70 ans exonérés et non comptés, prélèvements sociaux sur les gains non inclus. Les frères et sœurs peuvent être exonérés sous conditions (non appliqué ici).
Le simulateur suppose que vos bénéficiaires reçoivent des parts égales et que leur abattement de succession n’a pas déjà servi. 🧮 Il donne un ordre de grandeur, pas un calcul notarial.
8 modèles de clause bénéficiaire assurance-vie à copier
Ces modèles sont des exemples de rédaction, à adapter à votre situation. ✍️ Remplacez chaque élément entre crochets. Dans le doute, faites relire votre clause par votre assureur ou un notaire.
Trois réflexes valent pour tous : identifier chaque personne (nom de naissance, date et lieu de naissance), prévoir un bénéficiaire « à défaut » et ajouter « vivants ou représentés ». 🧷 Sans ces mentions, une clause peut devenir floue ou sans bénéficiaire.
Modèle n°1 : la clause standard
C’est la clause de mon contrat Linxea, adaptée aux couples mariés ou pacsés avec enfants. 💍 Elle ne protège pas un concubin.
Mon conjoint à la date du décès non divorcé non séparé judiciairement ou le partenaire de PACS, à défaut mes enfants nés ou à naître, vivants ou représentés par parts égales entre eux, à défaut mes héritiers y compris les légataires universels.
Modèle n°2 : couple pacsé
Elle désigne votre partenaire par son nom, ce qui évite tout débat sur le mot « conjoint ». 🤝 Votre partenaire reste exonéré de droits.
Mon partenaire de PACS, [Prénom NOM de naissance], né(e) le [JJ/MM/AAAA] à [VILLE], à défaut mes enfants nés ou à naître, vivants ou représentés, par parts égales entre eux, à défaut mes héritiers.
Modèle n°3 : concubin, par désignation nominative
La désignation nominative est la seule façon sûre de protéger un concubin. 🏠 Plus l’identification est précise, plus l’assureur le retrouvera vite.
[Prénom NOM de naissance], né(e) le [JJ/MM/AAAA] à [VILLE], demeurant [ADRESSE], avec qui je vis en concubinage, à défaut mes enfants nés ou à naître, vivants ou représentés, par parts égales entre eux, à défaut mes héritiers.
Modèle n°4 : enfants, par parts égales ou chiffrées
Vous fixez la part de chacun en pourcentage. ➗ La mention de prédécès évite qu’une part reste sans bénéficiaire.
Mes enfants [Prénom NOM], né(e) le [JJ/MM/AAAA] à [VILLE], et [Prénom NOM], né(e) le [JJ/MM/AAAA] à [VILLE], à hauteur de 50 % chacun, vivants ou représentés ; en cas de prédécès de l’un d’eux sans descendant, sa part reviendra à l’autre ; à défaut mes héritiers.
Modèle n°5 : famille recomposée
Elle partage le capital entre votre conjoint et les enfants de toutes vos unions. 👪 Nommez chaque enfant : « mes enfants » peut prêter à discussion dans une famille recomposée.
Mon conjoint [Prénom NOM de naissance], né(e) le [JJ/MM/AAAA] à [VILLE], à hauteur de 40 %, et mes enfants [Prénom NOM], [Prénom NOM] et [Prénom NOM], à hauteur de 20 % chacun, vivants ou représentés ; en cas de prédécès d’un bénéficiaire sans descendant, sa part sera répartie entre les autres au prorata de leurs parts ; à défaut mes héritiers.
Modèle n°6 : clause démembrée
Votre conjoint reçoit l’usufruit, vos enfants la nue-propriété. 🧩 C’est la clause la plus technique : la section suivante l’explique en détail.
Mon conjoint [Prénom NOM de naissance], né(e) le [JJ/MM/AAAA] à [VILLE], pour l’usufruit, et mes enfants nés ou à naître, vivants ou représentés, par parts égales entre eux, pour la nue-propriété ; à défaut de mon conjoint, mes enfants en pleine propriété ; à défaut mes héritiers. L’usufruitier sera quasi-usufruitier des sommes versées, à charge de restitution aux nus-propriétaires.
Modèle n°7 : clause à option (renonciation)
Votre conjoint choisit au décès la part qu’il garde. 🎛️ Le reste passe à vos enfants, sans que l’administration y voie une donation de sa part.
Mon conjoint [Prénom NOM de naissance], né(e) le [JJ/MM/AAAA] à [VILLE], avec la faculté de renoncer en tout ou partie au bénéfice du capital ; les sommes auxquelles il aura renoncé reviendront à mes enfants nés ou à naître, vivants ou représentés, par parts égales entre eux, à défaut mes héritiers.
Modèle n°8 : un proche hors famille ou une association
Vous pouvez désigner un ami, un filleul ou une association. 🎗️ Certaines associations et fondations reconnues d’utilité publique sont totalement exonérées.
[Prénom NOM de naissance], né(e) le [JJ/MM/AAAA] à [VILLE], demeurant [ADRESSE], à hauteur de 70 %, et l’association [NOM EXACT], [numéro RNA ou SIREN], à hauteur de 30 % ; en cas de prédécès ou de disparition de l’un, sa part reviendra à l’autre ; à défaut mes héritiers.
Frais, fonds euros, ETF : notre comparatif chiffré
La clause bénéficiaire démembrée, expliquée simplement
Le capital est coupé en deux : l’usufruit pour votre conjoint, la nue-propriété pour vos enfants. 🧩 Comme il s’agit d’argent, votre conjoint en devient « quasi-usufruitier » : il peut le dépenser librement.
En échange, vos enfants détiennent une créance de restitution sur sa succession. 📄 Au décès de votre conjoint, cette dette est en principe déduite de son patrimoine taxable, ce qui réduit les droits de succession.
Exemple chiffré
Votre conjoint a 75 ans à votre décès et le contrat vaut 300 000 €. 🧮 Le barème fiscal fixe la valeur de l’usufruit à 30 % à cet âge, et celle de la nue-propriété à 70 %.
- Votre conjoint : 90 000 € d’usufruit, exonéré de droits.
- Vos 2 enfants : 210 000 € de nue-propriété, soit 105 000 € chacun, sous leur abattement de 106 750 € (152 500 € × 70 % : l’abattement se répartit comme le capital démembré). Aucun droit à payer.
- Au décès de votre conjoint : les enfants récupèrent 300 000 € via la créance de restitution, déduite de sa succession.
Cette clause a des risques réels. ⚠️ Si votre conjoint dépense tout, la créance peut ne plus rien valoir. Il faut aussi une convention de quasi-usufruit bien rédigée. C’est le cas typique où un notaire est indispensable.
Quelle clause pour quelle situation ?
Le bon modèle dépend surtout de votre situation de couple. 🗺️ Ce tableau donne un point de départ et ne constitue pas un conseil en investissement.
| Votre situation | Modèle de départ | Point de vigilance |
|---|---|---|
| Marié avec enfants | n°1 ou n°7 | Mettre à jour en cas de divorce |
| Pacsé | n°2 | Le mot PACS doit figurer dans la clause |
| En concubinage | n°3 | Clause standard = concubin exclu |
| Célibataire avec enfants | n°4 | Prévoir le prédécès d’un enfant |
| Famille recomposée | n°5 | Nommer chaque enfant |
| Gros contrat, conjoint âgé | n°6 | Convention de quasi-usufruit, notaire |
| Sans enfant, proche ou association | n°8 | Coordonnées exactes de l’association |
Modifier sa clause : la lettre type
Vous pouvez changer de bénéficiaire à tout moment, sans frais, tant qu’aucun bénéficiaire n’a accepté. 🔁 Sur certains contrats, la modification se fait en ligne. Sur d’autres, il faut un document signé envoyé à l’assureur, comme sur mes contrats.
- Rédigez la nouvelle clause à partir d’un des modèles ci-dessus.
- Utilisez le formulaire de votre assureur s’il en existe un, sinon la lettre ci-dessous.
- Envoyez-la en recommandé avec accusé de réception, ou déposez-la dans votre espace client.
- Demandez un avenant qui confirme la prise en compte. Gardez-le avec vos papiers importants.
[Prénom NOM]
[Adresse]
[Code postal, ville]
[Nom de l’assureur]
[Adresse du service gestion]
Lettre recommandée avec accusé de réception
Objet : modification de la clause bénéficiaire, contrat n° [NUMÉRO]
Madame, Monsieur,
Je soussigné(e) [Prénom NOM], né(e) le [JJ/MM/AAAA] à [VILLE], souscripteur et assuré du contrat d’assurance-vie [NOM DU CONTRAT] n° [NUMÉRO], souscrit le [JJ/MM/AAAA], révoque toute désignation bénéficiaire antérieure et désigne comme bénéficiaire(s) en cas de décès :
« [TEXTE DE LA NOUVELLE CLAUSE] »
Je vous remercie de m’adresser un avenant confirmant la prise en compte de cette modification.
Veuillez agréer, Madame, Monsieur, mes salutations distinguées.
Fait à [VILLE], le [JJ/MM/AAAA]
Signature
Un testament peut aussi désigner ou changer un bénéficiaire. 📜 Mais si l’assureur ne le connaît pas, il paiera de bonne foi selon la clause du contrat. Prévenez-le dans tous les cas.
L’acceptation du bénéficiaire : le verrou à connaître
Un bénéficiaire peut accepter la clause de votre vivant, avec votre accord écrit. 🔒 Elle devient alors irrévocable : vous ne pouvez plus le retirer de la clause.
Pire : vous ne pourrez plus faire de retrait (rachat) ni demander une avance sans son accord écrit. 🧱 Votre propre épargne se retrouve bloquée par quelqu’un d’autre.
L’acceptation suppose un avenant signé par vous, l’assureur et le bénéficiaire, ou un acte notifié par écrit à l’assureur. ✋ Elle n’est possible que 30 jours après la souscription. Sauf cas très particulier, il vaut mieux ne pas l’accepter.
Les 6 erreurs qui coûtent cher
- Pas de clause du tout : le capital retombe dans la succession et perd l’abattement de 152 500 €.
- « Mon conjoint » en concubinage ou en PACS : votre partenaire n’est pas désigné.
- Une clause jamais relue après un divorce, un remariage ou une naissance.
- Aucun bénéficiaire « à défaut » : si votre unique bénéficiaire décède avant vous, le capital revient à votre succession.
- Des versements « manifestement exagérés » par rapport à vos revenus : les héritiers peuvent obtenir leur réintégration dans la succession (article L132-13).
- Un contrat dont personne ne connaît l’existence : l’assureur a 1 mois pour payer après réception des pièces, mais encore faut-il qu’on le contacte.
Pour la dernière erreur, dites à vos proches où sont vos contrats. 🗂️ Sans le montant ni le bénéficiaire, juste le nom de l’assureur. Un proche qui a un doute peut aussi interroger l’AGIRA, qui recherche les contrats d’une personne décédée.
Mon contrat, 0 % de frais d’entrée
🎁 50 € en bon d’achat avec le code de parrainage ronan jaunatre
Verdict : quelle clause choisir ?
Sur un contrat ouvert en ligne, la clause standard se choisit en 1 clic, comme je l’ai fait. ✅ Elle convient si vous êtes marié ou pacsé et qu’elle cite bien le PACS. Pour choisir le contrat qui portera cette clause, comparez les frais et les supports dans notre comparatif des assurances-vie.
Cet article est une information générale et ne constitue pas un conseil en investissement. 📌 Investir comporte un risque de perte en capital sur les unités de compte, et les règles fiscales citées sont celles en vigueur en octobre 2026 (projet de loi de finances 2027 en discussion).
Mon 2e contrat, 100 % durable
🎁 50 € offerts sous conditions avec le code PGFPCNK9M8
En concubinage, en famille recomposée ou avec un gros contrat, une clause rédigée sur mesure peut faire économiser des dizaines de milliers d’euros à vos proches. 💡 Et quelle que soit votre situation, vos versements avant 70 ans restent les mieux traités.
FAQ
Identifiez chaque bénéficiaire avec son nom de naissance, sa date et son lieu de naissance. Ajoutez un bénéficiaire « à défaut » et la mention « vivants ou représentés ». Partez d’un des 8 modèles de cet article et faites-le relire en cas de situation complexe.
Presque tout le monde : conjoint, partenaire de PACS, concubin, enfant, ami, et même une association ou une fondation. Une désignation obtenue sous pression ou au profit d’un soignant pendant votre dernière maladie peut en revanche être contestée devant un juge.
Le capital entre dans votre succession. Il est partagé selon les règles de l’héritage et taxé aux droits de succession classiques, sans l’abattement de 152 500 € propre à l’assurance-vie.
Oui, à tout moment et sans frais, par formulaire, lettre recommandée ou testament. La seule exception : un bénéficiaire qui a accepté la clause avec votre accord. Il faut alors son accord écrit.
Le capital est partagé entre un usufruitier, souvent le conjoint, et des nus-propriétaires, souvent les enfants. Le conjoint peut utiliser l’argent, et les enfants récupèrent une créance sur sa succession. C’est efficace fiscalement mais technique : un notaire est recommandé.
Une clause non acceptée reste modifiable librement. Une clause acceptée devient irrévocable : vous ne pouvez plus changer de bénéficiaire, ni faire de retrait sans l’accord du bénéficiaire acceptant.
Oui, mais par son nom, ou avec une clause qui cite expressément le PACS. Le partenaire de PACS est exonéré de droits. Le concubin profite de l’abattement de 152 500 € puis paie 20 % sur les versements faits avant 70 ans.
Le capital va au bénéficiaire suivant de la clause (« à défaut »). Avec la mention « vivants ou représentés », la part d’un enfant décédé passe à ses propres enfants. Sans bénéficiaire de rang suivant, le capital revient à votre succession.
Oui, un testament peut désigner ou remplacer un bénéficiaire. Mais l’assureur qui paie de bonne foi selon la clause qu’il connaît est libéré. Prévenez donc aussi votre assureur.
Oui, dans des cas précis : souscripteur qui n’avait plus toutes ses facultés, pression d’un proche, ou bénéficiaire qui n’avait pas le droit de recevoir (un soignant, par exemple). Les héritiers peuvent aussi obtenir la réintégration de versements « manifestement exagérés » dans la succession.
📚 Pour aller plus loin

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.