
📋 À retenir — produits structurés Linxea 2026 :
- 3 produits jusqu’à fin 2026 — Exigence 39 et Exigence 39 Spirit (jusqu’au 16/11), Impulsion 17 (jusqu’au 23 ou 24/12)
- Exigence 39 — jusqu’à 11,5 % par an si l’indice tient, perte possible sous −50 %, classe de risque 7 sur 7
- Impulsion 17 — 6 % brut par an, capital garanti à l’échéance sauf défaut de Goldman Sachs, jusqu’à 12 ans
- Frais cachés — 4,9 % (Impulsion 17) à 9,98 % de coûts d’entrée inclus dans le prix (DIC)
- Mon expérience — un autocall remboursé au bout d’un an avec 10 % brut et environ 2 % de frais
- Les risques — faillite de l’émetteur, revente au prix du marché, argent bloqué jusqu’à 12 ans
Produits structurés Linxea
Idéal pour : une petite part d’une assurance-vie Linxea déjà diversifiée
Émis par Barclays et Goldman Sachs, logés dans les assurances-vie et PER Linxea, sans frais d’entrée du contrat. Coûts d’entrée de 7,94 % à 9,98 % inclus dans le prix des Exigence.
⚠️ Risque de perte en capital partielle ou totale (Exigence), risque de défaut de l’émetteur, durée jusqu’à 12 ans. Lisez le DIC avant de souscrire.
Lien affilié : nous pouvons être rémunérés si vous souscrivez, sans frais pour vous.
👉 Voir les produits structurés LinxeaJ’ai déjà eu un produit structuré : remboursé au bout d’un an avec 10 % brut, dans une ancienne assurance-vie bien trop chère. 🎯 Ce scénario idéal n’est jamais garanti, et c’est tout le sujet de cet article.
Linxea commercialise jusqu’à fin 2026 trois nouveaux produits structurés : Exigence 39, Exigence 39 Spirit et Impulsion 17. 📌 Ils affichent un gain possible de 11,5 % par an au maximum pour les deux premiers, et de 6 % par an pour le troisième, sous conditions.
Ce guide décortique les brochures officielles des produits structurés Linxea : émetteur, barrières, frais cachés et scénarios de perte. 🔍 Il s’adresse aux épargnants qui ont déjà une assurance-vie Linxea et se demandent si ces produits valent le coup.

Mise à jour le 2 novembre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — tableau de bord, historique et projection
Télécharger mon fichier de suivi →Produits structurés Linxea : la réponse en 30 secondes
Les produits structurés Linxea sont des titres de dette émis par une grande banque (ici Barclays ou Goldman Sachs), que Linxea place comme unité de compte dans ses assurances-vie et PER. 🏦 Leur gain dépend d’une formule fixée dès le départ.
Les produits Exigence sont liés à un indice d’actions de la zone euro : gain élevé si l’indice tient, mais perte possible si l’indice chute de plus de 50 %. ⚠️ Leur classe de risque est de 7 sur 7, le niveau le plus élevé.
Le produit Impulsion garantit le capital à l’échéance, sauf faillite de l’émetteur, pour un gain plus modeste. ⏳ Dans tous les cas, l’argent peut rester bloqué jusqu’à 10 ou 12 ans, et une sortie anticipée se fait au prix du marché.
Les 3 produits structurés Linxea de fin 2026
Données relevées le 27 octobre 2026 dans les brochures et documents d’informations clés (DIC) des produits structurés Linxea. 📄 Les dates limites sont celles de Linxea, plus courtes que la période de commercialisation officielle.
| Produit | Exigence 39 | Exigence 39 Spirit | Impulsion 17 |
|---|---|---|---|
| Émetteur | Barclays Bank PLC (A+ chez S&P) | Barclays Bank PLC (A+ chez S&P) | Goldman Sachs (garant noté BBB+ chez S&P) |
| Sous-jacent | Indice Euronext Eurozone Strategic Sectors Top 40 (décrément de 50 points) | Même indice | Aucun : décision de l’émetteur |
| Gain possible | 0,9584 % par mois écoulé (11,5 % par an) | 11,5 % par an | 1,5 % par trimestre écoulé (6 % par an) |
| Capital à l’échéance | Perte si l’indice baisse de plus de 50 % | Perte si l’indice baisse de plus de 50 % | Garanti, sauf défaut de l’émetteur |
| Durée maximale | 12 ans (fin 2038) | 10 ans (novembre 2036) | 12 ans (31/12/2038) |
| Contrats Linxea | Linxea Avenir, Suravenir PER, Linxea Vie | Linxea Spirit 2, Spirit 1, Spirit PER | Spirit, Avenir, Linxea Vie, Spirit PER, Suravenir PER |
| Date limite chez Linxea | 16/11/2026 (13/11 pour Linxea Vie) | 16/11/2026 à 16 h | 23 ou 24/12/2026 selon l’assureur |
| Classe de risque (DIC) | 7 sur 7 | 7 sur 7 | 1 sur 7 |
| Coûts d’entrée inclus dans le prix | 7,94 % | 9,98 % | 4,9 % (dont rémunération du distributeur jusqu’à 1 % par an) |
Les gains affichés des produits structurés Linxea sont bruts, avant frais du contrat et impôts. 💶 Linxea annonce par exemple un rendement annuel net maximum de 10,33 % pour les deux produits Exigence, en cas de remboursement au bout d’un an.
Exigence 39, Exigence 39 Spirit et Impulsion 17 : brochures et DIC sur le site de Linxea
Comment fonctionne un produit structuré autocall ?
Exigence 39 est un autocall : il s’arrête tout seul dès que l’indice atteint un certain niveau à une date de constatation. 🔁 C’est le mécanisme le plus courant en assurance-vie.
- Le point de départ : le niveau de l’indice est relevé le 20 novembre 2026.
- Chaque mois, dès le 12e mois : si l’indice est au-dessus de la barrière de remboursement, vous récupérez votre capital et le gain accumulé.
- La barrière baisse avec le temps : 100 % du niveau de départ au bout d’un an, puis 3 % de moins chaque année, jusqu’à 70 %.
- À l’échéance, si le produit ne s’est jamais arrêté : gain complet au-dessus de 67 %, capital seul entre 50 % et 67 %, perte en dessous de 50 %.
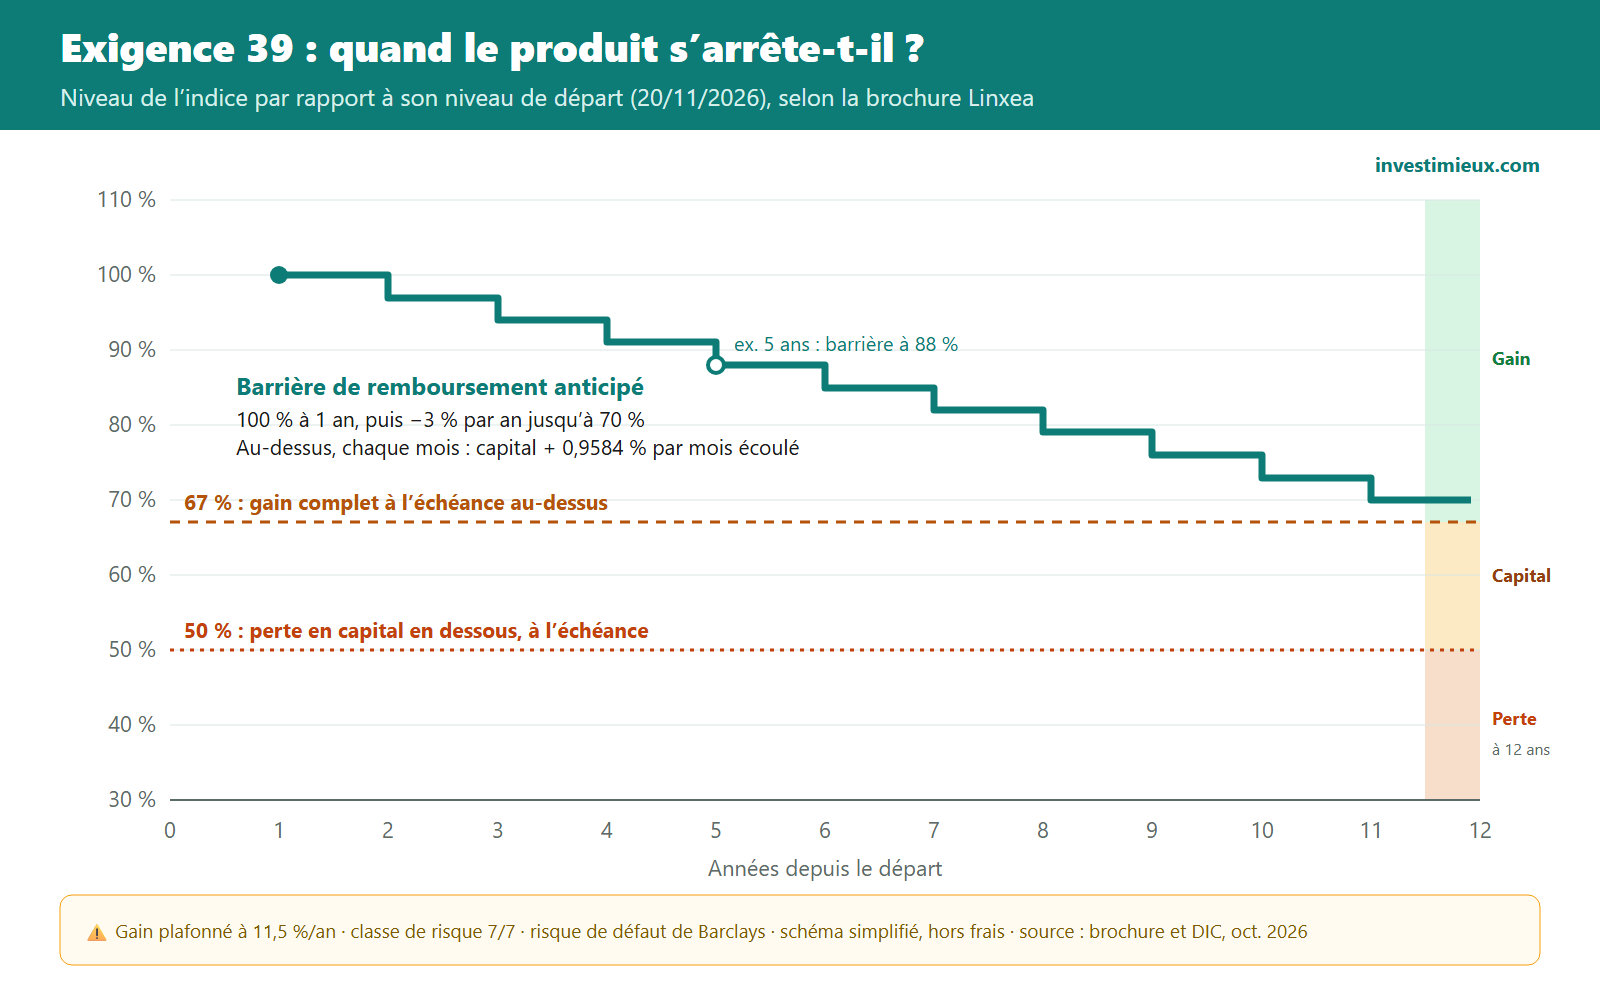
Le gain est plafonné à 11,5 % par an. 📉 Si l’indice grimpe de 40 % en un an, vous ne touchez que 11,5 %. Vous échangez la hausse au-delà du coupon contre une protection partielle à la baisse.
Exemple chiffré : 10 000 € dans Exigence 39
Voici ce que deviennent 10 000 € investis selon l’évolution de l’indice, avant frais du contrat et impôts. 🧮 Chiffres tirés de la formule de la brochure.
| Scénario | Ce que vous récupérez | Durée |
|---|---|---|
| Indice au moins à son niveau de départ en novembre 2027 | 11 150 € | 1 an |
| Indice à 88 % de son niveau de départ en novembre 2031 | 15 750 € | 5 ans |
| Jamais remboursé, indice à 67 % ou plus en 2038 | 23 801 € | 12 ans |
| Indice entre 50 % et 67 % en 2038 | 10 000 € | 12 ans, sans aucun gain |
| Indice à 40 % de son niveau de départ en 2038 | 4 000 € | 12 ans, perte de 60 % |
Le scénario « capital rendu au bout de 12 ans » paraît neutre, mais il ne l’est pas : 12 ans d’inflation réduisent fortement le pouvoir d’achat de vos 10 000 €. 🕰️ Le DIC le rappelle lui-même.
Exigence 39 ou Exigence 39 Spirit : les différences
Les deux produits utilisent le même indice et le même coupon de 11,5 % par an. 🧩 Le choix dépend surtout de votre contrat : Exigence 39 Spirit est réservé aux contrats Spirit (assureur Spirica), Exigence 39 aux contrats Avenir (Suravenir) et Linxea Vie (Generali).
| Critère | Exigence 39 | Exigence 39 Spirit |
|---|---|---|
| Durée maximale | 12 ans | 10 ans |
| Barrière de remboursement anticipé | 100 %, puis baisse de 3 % par an jusqu’à 70 % | 100 % pendant toute la durée |
| Gain versé à l’échéance si l’indice est au-dessus de | 67 % | 60 % |
| Perte en capital sous | 50 % | 50 % |
| Coûts d’entrée inclus (DIC) | 7,94 % | 9,98 % |
| Rémunération de Linxea (maximum) | 0,39 % par an | 0,64 % par an |
Exigence 39 a plus de chances de s’arrêter en cours de route grâce à sa barrière qui baisse. 📊 La version Spirit est plus courte et plus tolérante à l’échéance (60 %), mais elle exige que l’indice revienne à 100 % pour un remboursement anticipé, et ses coûts sont plus élevés.
11,5 %/an max, 10 ans max, perte sous −50 % · jusqu’au 16/11/2026 à 16 h
11,5 %/an max, 12 ans max, barrière dégressive · jusqu’au 16/11/2026
Impulsion 17 : capital garanti à l’échéance, gain de 6 % par an
Impulsion 17 est le seul des 3 produits structurés Linxea sans indice d’actions. ⚖️ Vous gagnez 1,5 % par trimestre écoulé, versés en une fois quand le produit s’arrête, et 100 % du capital est garanti à l’échéance, sauf défaut de Goldman Sachs.
Le piège est ailleurs : c’est Goldman Sachs qui décide d’arrêter ou non le produit, à partir du 4e trimestre. 🏦 Si les taux d’intérêt baissent, la banque a intérêt à vous rembourser, et vous devez replacer votre argent à des taux plus faibles.
Si les taux montent, la banque a plutôt intérêt à garder le produit : vous restez bloqué jusqu’à 12 ans à 6 % brut par an, sans intérêts composés. 📆 À l’échéance de 2038, vous récupérez 172 % du capital, soit 4,62 % par an brut et 3,99 % net selon la brochure.
1,5 % par trimestre, 12 ans max, sauf défaut de Goldman Sachs · jusqu’au 23-24/12/2026
Mon expérience : un autocall remboursé au bout d’un an
J’avais une ancienne assurance-vie avec beaucoup trop de frais. 🧾 J’y détenais un produit structuré adossé à une action, avec un coupon de 2,5 % par trimestre, soit 10 % par an.
Le principe ressemblait à celui d’Exigence 39 : chaque année, si l’action dépassait de 10 % sa valeur initiale, le produit s’arrêtait. Sinon, il continuait, 10 ans maximum. ⏱️ Et si au bout des 10 ans l’action restait sous son prix d’achat, j’aurais perdu de l’argent.
Dans mon cas, le produit a été remboursé au bout d’un an : je suis ressorti avec 10 % brut, et environ 2 % de frais. ✅ C’est le scénario le plus favorable : je n’avais aucune garantie qu’il se produise.
Ce que j’en retiens : les frais du contrat comptent autant que la formule. 💡 Un produit structuré dans une assurance-vie chère perd une grosse partie de son intérêt. Chez Linxea, les contrats en ligne ont des frais bien plus bas, sans frais sur versement.
Produits structurés Linxea : les 5 points faibles à connaître
Les brochures des produits structurés Linxea sont complètes, à condition de les lire jusqu’au bout. 🔎 Voici ce qu’elles disent en petits caractères.
- Des frais intégrés au prix : 7,94 % pour Exigence 39 et 9,98 % pour la version Spirit selon le DIC. Ils sont invisibles si le produit va à son terme, mais ils pèsent si vous revendez avant.
- Un indice à décrément : l’indice réinvestit les dividendes mais retire 50 points par an. En cas de baisse prolongée, ce prélèvement fixe accélère la chute.
- Le risque de l’émetteur : si Barclays ou Goldman Sachs fait faillite, vous pouvez tout perdre. L’assureur ne garantit que le nombre de parts, pas leur valeur, et la garantie des dépôts ne s’applique pas.
- Une durée inconnue : de 1 an à 12 ans. Revendre avant se fait au prix du marché, qui peut être inférieur au capital investi.
- Un conflit d’intérêts : les produits sont conçus avec Irbis Solutions, société du même groupe que Linxea, et Linxea est rémunéré par l’émetteur jusqu’à 1 % par an selon le produit.
À titre de comparaison, un ETF MSCI World a historiquement rapporté environ 8 % par an sur longue période, sans plafond de gain mais sans aucune protection. 📈 Les performances passées ne préjugent pas des performances futures.
Comment souscrire des produits structurés Linxea ?
Les produits structurés Linxea ne s’achètent pas seuls : il faut une assurance-vie ou un PER Linxea. 🖱️ Ensuite, la souscription se fait en ligne depuis l’espace client, par versement ou par arbitrage depuis un autre support.
- Vérifiez votre contrat : Spirit 2 donne accès à Exigence 39 Spirit et Impulsion 17, les contrats Avenir et Linxea Vie à Exigence 39 et Impulsion 17. Spirit PER et Suravenir PER y donnent aussi accès, selon le tableau ci-dessus.
- Lisez la brochure et le DIC de chaque produit, disponibles sur la page des produits structurés de Linxea.
- Respectez la date limite : le 16 novembre 2026 pour les produits Exigence, fin décembre pour Impulsion 17. La commercialisation peut aussi s’arrêter plus tôt.
- Limitez la part de votre contrat placée sur un seul produit, pour ne pas dépendre d’un seul émetteur et d’un seul indice.
Vous n’avez pas encore de contrat ? Notre avis sur Linxea Spirit 2 détaille ses frais de 0,50 % par an sur les unités de compte, et le comparatif des assurances-vie le compare aux autres contrats en ligne. 🧭
Fiscalité des produits structurés Linxea en assurance-vie
Logés dans une assurance-vie, les produits structurés Linxea suivent la fiscalité de l’assurance-vie. 🧾 Tant que l’argent reste dans le contrat, même après un remboursement anticipé, vous ne payez aucun impôt.
Au retrait, seuls les gains sont imposés : 30 % avant 8 ans (12,8 % d’impôt et 17,2 % de prélèvements sociaux). Après 8 ans, vous bénéficiez d’un abattement de 4 600 € (9 200 € pour un couple), puis 7,5 % d’impôt (12,8 % au-delà de 150 000 € de versements) et 17,2 % de prélèvements sociaux. 📋 Dans un PER, les règles sont celles du PER, avec 18,6 % de prélèvements sociaux sur les gains.
Pour qui, et pour qui ce n’est pas
Les produits structurés Linxea peuvent convenir à certains profils, mais pas à un débutant qui découvre l’assurance-vie. 🎯
Pour qui :
- Les épargnants qui ont déjà une assurance-vie diversifiée et une épargne de précaution à part.
- Ceux qui acceptent de bloquer leur argent jusqu’à 10 ou 12 ans et de perdre une partie du capital dans un scénario de krach.
- Ceux qui veulent un gain régulier sur un marché stable, et qui acceptent de renoncer aux fortes hausses.
Pour qui ce n’est pas :
- Les débutants : la brochure elle-même parle d’un produit « qui n’est pas simple » et réservé à des investisseurs avertis.
- Ceux qui pourraient avoir besoin de cet argent pour un achat immobilier ou un imprévu dans les prochaines années.
- Ceux qui cherchent un placement sans risque : pour cela, regardez plutôt le fonds en euros, au capital garanti par l’assureur.
Verdict : faut-il investir dans les produits structurés Linxea ?
Les produits structurés Linxea sont transparents et bien documentés, émis par de grandes banques et logés dans des contrats aux frais bas. ✅ Mon propre autocall, dans un autre contrat, a été remboursé au bout d’un an : le scénario favorable existe, sans être garanti.
Mais ils restent complexes, chers à l’intérieur et risqués : classe 7 sur 7 pour les Exigence, jusqu’à 12 ans de blocage, et un gain plafonné. ⚠️ À réserver à une petite partie d’un contrat déjà diversifié, jamais à votre première épargne. Les performances passées ne préjugent pas des performances futures.
FAQ
Parmi les produits structurés Linxea, seul Impulsion 17 garantit le capital à l’échéance, sauf faillite de Goldman Sachs. Exigence 39 et Exigence 39 Spirit peuvent faire perdre une partie ou la totalité du capital si leur indice baisse de plus de 50 % à l’échéance.
Ils sont conçus avec Irbis Solutions, société du même groupe que Linxea, et émis par de grandes banques : Barclays Bank PLC pour Exigence 39 et Exigence 39 Spirit, Goldman Sachs pour Impulsion 17.
Oui, mais au prix du marché du jour, qui peut être inférieur à votre investissement. Les frais d’entrée intégrés (4,9 % à 9,98 % selon le DIC) pèsent alors sur la valeur de revente.
Le gain possible est de 0,9584 % par mois écoulé, soit 11,5 % par an, versé seulement si l’indice atteint la barrière de remboursement ou reste au-dessus de 67 % à l’échéance. Ce rendement n’est pas garanti.
C’est un indice qui réinvestit les dividendes mais retire un montant fixe chaque année, ici 50 points. Il permet d’afficher un coupon plus élevé, mais il pénalise le produit si les actions baissent longtemps.
Oui, Linxea publie la liste de ses produits remboursés, dont Exigence 17, remboursé en juin 2024 avec 9 %. Ces résultats passés ne disent rien des produits actuels, dont l’indice et les barrières sont différents.
Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital. Cet article est à titre informatif et ne constitue pas un conseil en investissement. ⚠️
📚 Pour aller plus loin
Produits structurés Linxea
Jusqu’au 16/11 (Exigence 39)

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.