
📋 À retenir — Avis Predissime 9 série 2 (2026) : frais, rendement et comment récupérer son argent :
- Contrat — assurance-vie Predica (Crédit Agricole), fermée à la souscription depuis début 2026, remplacée par Oriance
- Frais — 3 % maximum sur chaque versement, 0,60 % par an sur le fonds en euros, 0,85 % sur les UC
- Fonds en euros — 2,15 % en 2025 (jusqu’à 2,95 % avec au moins 50 % en UC), environ 1,78 % après prélèvements sociaux
- Récupérer son argent — rachat à tout moment, sans frais de sortie, fonds versés sous 30 jours
- Piège fiscal — un transfert vers un autre assureur fait perdre l’antériorité fiscale (8 ans)
Vous avez un contrat Predissime 9 série 2 au Crédit Agricole, ou vous hésitez à le garder ? 🤔 Ce contrat d’assurance-vie de Predica n’est plus proposé aux nouveaux clients depuis le début de 2026, et les informations utiles sont éparpillées dans des PDF et de vieux forums.
Cet avis Predissime 9 série 2 réunit les frais, le rendement du fonds en euros, la fiscalité et la marche à suivre pour récupérer votre argent, avec des chiffres sourcés et datés. 📊 Vous saurez si garder le contrat a encore un sens, et à quel moment il vaut mieux regarder ailleurs.
Précision d’honnêteté : Ronan n’a pas ce contrat. Cet avis repose sur des documents publics et des analyses tierces citées en fin d’article, pas sur un compte ouvert. 🔍 Vérifiez les chiffres dans le document d’informations clés (DIC) de votre contrat avant toute décision.

Mise à jour le 4 novembre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — 16 onglets
Télécharger mon fichier de suivi →Avis Predissime 9 série 2 : de quoi parle-t-on ?
Predissime 9 série 2 (« serie 2 » sans accent dans les recherches) est un contrat d’assurance-vie multisupport assuré par Predica, la filiale d’assurance du Crédit Agricole. 🏦 Il est distribué par les caisses régionales. Vous y trouvez un fonds en euros (capital garanti par l’assureur) et des unités de compte (UC), c’est-à-dire des supports en bourse, immobilier ou obligations, sans garantie du capital.
Le contrat a été fermé à la souscription au premier trimestre 2026 et remplacé par un nouveau contrat, Oriance, d’après le communiqué de lancement de Crédit Agricole Assurances (26 février 2026). 📅 Les contrats déjà ouverts continuent d’exister : c’est la situation de la plupart des lecteurs de cette page.
Versement minimum à l’ouverture : 40 €, ou 20 € par mois en versements programmés (selon les analyses publiées en 2026). Trois modes de gestion existent : libre, profilée ou pilotée. Le « Mandat Sélection », géré par Amundi, demande 5 000 € et ajoute 0,25 % de frais par an.
Les frais de Predissime 9 série 2 en chiffres
Voici les frais relevés dans les analyses publiées en 2026. 🧾 Ce sont des maximums : le taux d’entrée est, d’après les retours publiés, négociable en agence.
| Type de frais | Predissime 9 série 2 | Pour comparer |
|---|---|---|
| Frais sur versement | 3 % maximum | 0 % chez Linxea Spirit 2 et Avenir 2+ |
| Gestion du fonds en euros | 0,60 % par an | 0,80 % sur Oriance (tous supports) |
| Gestion des unités de compte | 0,85 % par an | 0,50 % chez Linxea Spirit 2 |
| Arbitrage | 0,50 % maximum | 0 % chez la plupart des courtiers en ligne |
| Sortie (rachat) | 0 % | 0 % en général |
| Garantie décès | jusqu’à 0,75 % par an du capital moyen, les 8 premières années | variable selon le contrat |
Sources : fiche mémo du Crédit Agricole (mise à jour en 2018), tableaux de frais publiés par Predica et analyses publiées en 2026. Les frais propres aux supports s’ajoutent en UC : en moyenne 1,04 % sur les obligations, 1,50 % sur les fonds diversifiés, 1,73 % sur les actions et 1,85 % sur l’immobilier (moyennes Predica relevées en 2026).
Un exemple concret : pour 10 000 € versés avec 3 % de frais, 300 € disparaissent dès le premier jour. 💸 Ensuite, 0,60 % de gestion sur le fonds en euros représentent environ 58 € par an sur 9 700 €.
Si vous avez déjà versé, les frais d’entrée sont déjà payés : ils ne se récupèrent pas en partant. Ce qui compte pour la suite, ce sont les frais de gestion à venir et la fiscalité.
Notre avis sur Predissime 9 série 2 : points forts et points faibles
Notre avis sur Predissime 9 série 2 tient en une phrase : un contrat solide pour son ancienneté, mais dépassé pour de nouveaux versements. ⚖️ Voici ce qui joue en sa faveur et ce qui pèse contre lui.
- Point fort : aucun frais de sortie, et un rachat possible à tout moment avec des fonds sous 30 jours.
- Point fort : un assureur de premier plan, Predica, filiale du groupe Crédit Agricole, avec un fonds en euros à capital garanti.
- Point faible : 3 % de frais sur versement, là où plusieurs contrats en ligne affichent 0 %.
- Point faible : 0,85 % de gestion sur les unités de compte, auxquels s’ajoutent les frais des supports (jusqu’à 1,85 % sur l’immobilier).
- Point faible : un contrat fermé aux nouveaux clients, sans visibilité sur les conditions de transformation vers Oriance.
Pour savoir si la série 2 (ou « serie 2 ») mérite d’être conservée, comparez surtout les frais annuels et l’ancienneté fiscale, pas le seul taux de l’année passée.
Le fonds en euros : quel rendement ?
Le fonds en euros de Predissime 9 (Predieuro, dont Predica publie les rendements officiels) a affiché les rendements suivants, nets de frais de gestion et avant prélèvements sociaux :
| Année | Rendement |
|---|---|
| 2020 et 2021 | 0,65 % |
| 2022 | 1,90 % |
| 2023 | 2,40 % |
| 2024 | 2,40 % |
| 2025 | 2,15 % (jusqu’à 2,95 % si au moins 50 % en UC) |
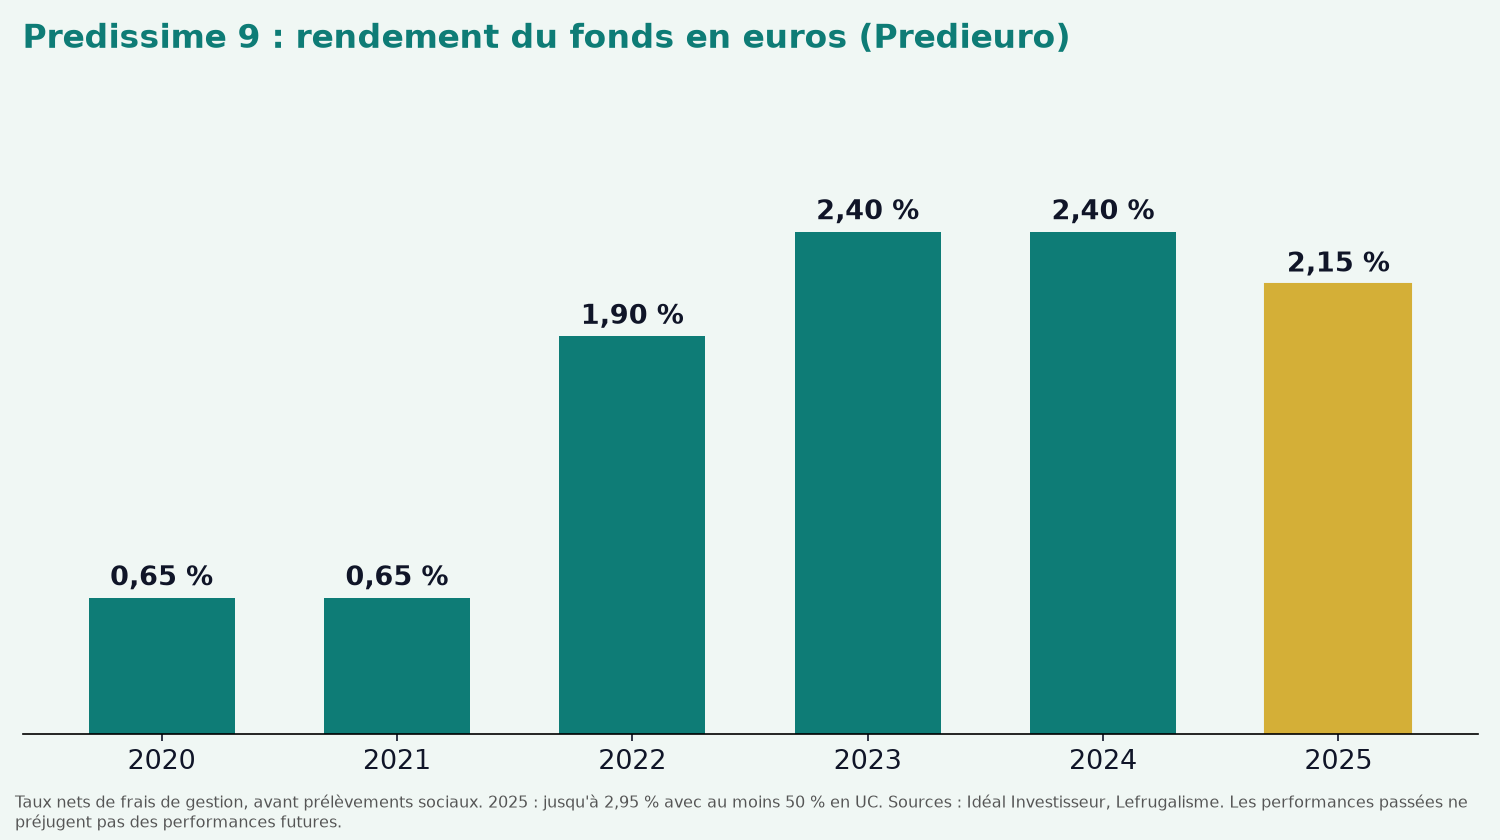
Après 17,2 % de prélèvements sociaux, les 2,15 % de 2025 deviennent environ 1,78 % net. 🧮 C’est un niveau correct pour un fonds en euros bancaire, mais pas exceptionnel : certains contrats en ligne ont affiché 3 à 4,50 % net en 2025 sur leur fonds en euros, sous condition d’une part d’UC (voir notre avis Croissance Avenir).
Le bonus à 2,95 % impose de placer au moins la moitié de l’épargne en unités de compte. Il demande donc d’accepter un risque de perte en capital sur cette moitié. Les performances passées ne préjugent pas des performances futures.
Comment récupérer son argent sur Predissime 9 série 2 ?
C’est la question la plus recherchée sur ce contrat, et la réponse est simple : un rachat, partiel ou total, est possible à tout moment, sans frais de sortie. ✅ Les fonds sont versés sous 30 jours maximum. La demande se fait auprès de votre caisse régionale ou par courrier recommandé.
Le point d’attention, c’est l’impôt sur les gains, qui dépend de l’ancienneté du contrat. Voici les règles pour les versements faits depuis septembre 2017 (source : service-public.gouv.fr) :
| Ancienneté du contrat | Fiscalité des gains retirés |
|---|---|
| Moins de 8 ans | 30 % sur les gains (12,8 % d’impôt + 17,2 % de prélèvements sociaux), ou barème de l’impôt sur le revenu sur option |
| 8 ans et plus | Abattement de 4 600 € de gains par an (9 200 € pour un couple), puis 7,5 % jusqu’à 150 000 € de versements nets, plus 17,2 % de prélèvements sociaux |
Exemple : 2 000 € de gains retirés après 10 ans restent sous l’abattement de 4 600 €, donc 0 € d’impôt sur le revenu (les prélèvements sociaux de 17,2 % restent dus, déjà prélevés chaque année sur le fonds en euros). 🎉 Le même retrait avant 8 ans coûte 600 € de fiscalité (30 % de 2 000 €).
Attention au transfert vers une autre banque : il équivaut à un rachat et vous perdez l’antériorité fiscale, donc le compteur des 8 ans repart de zéro. Seule la transformation vers un autre contrat du même assureur (loi Pacte, 2019) conserve l’antériorité. Les modalités d’une éventuelle transformation vers Oriance ne sont pas détaillées publiquement : demandez-les par écrit à votre caisse régionale.
En cas de décès : que se passe-t-il ?
Le capital est versé aux bénéficiaires désignés, en dehors de la succession. 👪 Pour les versements faits avant 70 ans, chaque bénéficiaire profite d’un abattement de 152 500 €. Le contrat comporte une garantie plancher décès dont le coût (jusqu’à 0,75 % par an) vient en plus des frais affichés pendant les 8 premières années.
Vérifiez que la clause bénéficiaire est à jour : c’est le point le plus souvent négligé. Notre guide détaille 8 modèles de clause et les pièges à éviter.
Predissime 9 série 2 ou Oriance : ce qui change
Selon le communiqué de Crédit Agricole Assurances du 26 février 2026, Oriance applique 1 % de frais sur versement au maximum, ramené à 0 % pour les opérations faites en ligne jusqu’au 31 décembre 2026, et 0,80 % de frais de gestion au maximum (hors mandat d’arbitrage). ⚖️ Pour le fonds en euros, c’est donc plus cher que Predissime 9 (0,60 %), sauf dans la formule Premium, qui réduit les frais du fonds en euros à partir de 100 000 €.
Conclusion pratique : changer de contrat n’est pas automatiquement une économie. Comparez les frais annuels, pas seulement l’offre d’entrée.
Garder, arbitrer ou transformer : 5 vérifications avant de décider
Avant de toucher à votre contrat, cinq vérifications prennent moins d’une heure et évitent les erreurs coûteuses. ✅
- Notez la date d’ouverture de votre contrat sur vos relevés : c’est elle qui déclenche l’abattement fiscal après 8 ans.
- Demandez le document d’informations clés (DIC) à jour et la fiche de frais : les chiffres de cet article viennent d’analyses publiées, le vôtre peut différer après une négociation en agence.
- Calculez vos gains latents (valeur du contrat moins versements nets) : sous 4 600 € après 8 ans, un retrait ne coûte pas d’impôt sur le revenu.
- Demandez par écrit les conditions d’une transformation vers Oriance : frais, conservation de l’ancienneté, fonds en euros disponible.
- Comparez les frais annuels avec un contrat sans frais d’entrée avant tout transfert, en tenant compte de la perte d’ancienneté.
Une option intermédiaire existe souvent : garder le contrat existant sans l’alimenter et verser les nouveaux montants ailleurs. 🧩 Vous conservez l’ancienneté fiscale et vous évitez les 3 % de frais sur chaque nouveau versement. Cette approche convient à un épargnant qui ne veut pas arbitrer, à condition de vérifier que les frais de gestion restent raisonnables au regard de son fonds en euros.
En revanche, si le contrat repose surtout sur des unités de compte, 0,85 % par an plus les frais des supports peuvent peser lourd sur 15 ou 20 ans. ⏳ Mesurez cet écart en euros sur votre propre encours avant de décider, plutôt qu’en pourcentage abstrait.
Avis Predissime 9 série 2 : pour qui, et pour qui ce n’est pas
Garder Predissime 9 série 2 peut convenir si…
- votre contrat a plus de 8 ans : l’antériorité fiscale est précieuse et se perd en changeant d’assureur ;
- vous cherchez surtout un fonds en euros et acceptez environ 2 % de rendement ;
- vous êtes client Crédit Agricole et appréciez un interlocuteur en agence.
Ce n’est pas adapté si…
- vous voulez verser de nouveaux fonds : le contrat est fermé et chaque versement coûte jusqu’à 3 % ;
- vous visez des ETF à bas coût : 0,85 % de gestion plus les frais des supports pèsent sur le long terme ;
- votre contrat a moins de 8 ans et peu de gains : rien ne presse, mais ne versez plus ici.
Verdict de l’avis Predissime 9 série 2 : un contrat à garder pour son ancienneté, pas à alimenter
Selon les critères analysés, Predissime 9 série 2 est un contrat correct mais cher à l’entrée, aujourd’hui fermé aux nouveaux clients. 🎯 Pour un contrat ancien, l’antériorité fiscale pèse souvent plus lourd que quelques dixièmes de point de frais annuels. Pour de nouveaux versements, comparez des contrats sans frais d’entrée dans notre comparatif des assurances-vie.
Cet article est informatif et ne constitue pas un conseil personnalisé. L’assurance-vie comporte un risque de perte en capital sur les unités de compte. Sources : fiche mémo Predissime 9 série 2, communiqué Oriance, service-public.gouv.fr et rendements publiés par Predica.
FAQ
Non, le contrat est fermé à la souscription depuis le premier trimestre 2026 et remplacé par Oriance. Les contrats existants restent valables.
Le fonds en euros est garanti par l’assureur Predica, filiale du Crédit Agricole. Les unités de compte ne sont pas garanties : vous pouvez perdre une partie du capital investi.
Pour un contrat déjà ancien, souvent oui pour son antériorité. Pour de nouveaux versements, les frais de 3 % à l’entrée et de 0,85 % sur les unités de compte sont plus élevés que chez les courtiers en ligne.
Par un rachat partiel ou total, sans frais de sortie, via votre caisse régionale ou par courrier recommandé. Les fonds arrivent sous 30 jours au maximum.
Une assurance-vie ne se « résilie » pas : un rachat total clôt le contrat. Seul le délai de renonciation des 30 jours suivant la souscription permet une annulation.
Le capital est versé aux bénéficiaires désignés, hors succession, avec un abattement de 152 500 € par bénéficiaire pour les versements avant 70 ans.
Oui, mais un transfert vers un autre assureur équivaut à un rachat et fait perdre l’antériorité fiscale. Une transformation vers un contrat du même assureur peut la conserver (loi Pacte).
Jusqu’à 3 % de chaque versement, libre ou programmé, parfois négociable en agence.
📚 Pour aller plus loin

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.