
📋 À retenir — SCPI en assurance-vie en 2026 :
- Le principe — la SCPI devient une unité de compte : aucun impôt sur les loyers tant qu’ils restent dans le contrat
- Linxea Spirit 2 — le plus grand choix (24 SCPI dans l’avenant de mars 2026), mais 50 % maximum de chaque versement et 3 % de pénalité avant 3 ans
- Sans frais d’entrée — Placement-direct Patrimoine (Iroko Zen, Eden, Mistral Sélection…), si la SCPI est ouverte
- Mes vrais loyers — 2,05 € par mois sur 492,55 € de Remake Live, versés sur le fonds en euros
- Fiscalité 2026 — au retrait, 17,2 % de prélèvements sociaux sur les gains ; après 8 ans, abattement de 4 600 € (9 200 € en couple)
- Les risques — capital et revenus non garantis, revente qui peut être suspendue, horizon de 8 à 10 ans
Ma seule SCPI, Remake Live, est logée dans mon assurance-vie Linxea Spirit 2 depuis fin 2023. 🏢 Je l’ai mise là pour profiter de l’avantage fiscal, et parce qu’en direct, l’intérêt pour moi est l’effet de levier du crédit. Or je suis déjà endetté avec un appartement.
Investir en SCPI via une assurance-vie, c’est possible dès 50 € par support dans certains contrats, sans impôt sur les loyers tant qu’ils restent dans l’enveloppe. 🔑 Mais chaque contrat a sa liste de SCPI, ses frais et ses limites, qui changent souvent.
Ce guide sur la SCPI en assurance-vie compare 5 contrats d’assurance-vie avec SCPI en 2026, liste les SCPI réellement proposées dans Linxea Spirit 2 et chiffre la différence avec un achat en direct. 📊 Il s’adresse aux épargnants qui veulent de l’immobilier sans gérer de locataire.

Mise à jour le 12 novembre 2026 par Ronan JAUNATRE
* Cet article contient des liens affiliés — nos revenus nous permettent de maintenir ce contenu gratuit et à jour.
FICHIER GRATUIT
Mon fichier de suivi patrimonial — 100 % gratuit
PEA · ETF · Assurance-vie · Livrets · SCPI — tableau de bord, historique et projection
Télécharger mon fichier de suivi →SCPI en assurance-vie : la réponse en 30 secondes
Dans une assurance-vie, la SCPI devient une unité de compte : vous détenez des parts via l’assureur, qui encaisse les loyers et les verse sur votre contrat. 🏦 Les loyers ne sont pas imposés tant qu’ils restent dans le contrat, contrairement à une SCPI en direct.
En contrepartie, le choix est plus réduit qu’en direct (5 à 24 SCPI selon le contrat, contre plus de 60 chez un distributeur comme Louve Invest) et vous payez les frais annuels du contrat, de 0,30 % à 0,60 %. ⚖️
Avec une SCPI en assurance-vie, le capital et les revenus ne sont pas garantis. ⚠️ Le prix d’une part peut baisser, les loyers peuvent diminuer, et l’assureur peut suspendre temporairement les retraits sur une SCPI. Comptez 8 à 10 ans minimum.
Les 5 contrats d’assurance-vie pour investir en SCPI en 2026
Pour investir en SCPI en assurance-vie, nous avons retenu des contrats en ligne sans frais sur versement, avec au moins 5 SCPI et 100 % des loyers reversés. 🔍 Données relevées le 27 octobre 2026 sur les sites des distributeurs et dans l’avenant SCPI de Spirica du 2 mars 2026.
| Contrat (assureur) | SCPI proposées | Frais annuels sur les UC | Versement initial | Part max en SCPI | Frais d’entrée des SCPI |
|---|---|---|---|---|---|
| Linxea Spirit 2 (Spirica) | 24 dans l’avenant de mars 2026, dont plusieurs fermées aux versements | 0,50 % | 500 €, puis 50 € par support | 50 % de chaque versement | 0 % à 9,76 % selon la SCPI |
| Louve Infinity (Corum Life) | 7 | 0,39 % | 500 € | 55 % du contrat | Ceux de chaque SCPI |
| Placement-direct Patrimoine (Garance) | 5 SCPI et 2 SCI | 0,50 % | 500 €, ou 50 €/mois programmés | Aucune limite annoncée | 0 % (SCPI sans frais d’entrée) |
| Linxea Zen (Apicil) | Une trentaine de supports immobiliers (SCPI, SCI et OPCI) | 0,60 % | 500 € | Non publiée en ligne | Ceux de chaque SCPI |
| Lucya CNP (CNP Assurances) | Une douzaine | 0,30 % | 500 € | Limite par SCPI (annexe du contrat) | 0 % sur certaines SCPI |
Les 5 contrats annoncent 100 % des loyers reversés. 💶 Attention, ce chiffre porte sur les loyers bruts : sur les immeubles situés hors de France, l’impôt étranger est prélevé avant que l’argent n’arrive dans votre contrat.
SCPI dès 50 € · 50 € en bon d’achat avec le code
ronan jaunatreLinxea Spirit 2 : le plus grand choix, avec 50 % maximum par versement
Linxea Spirit 2, assuré par Spirica, offre la plus longue liste de SCPI au sens strict de notre sélection, aux côtés de nombreux ETF. 🧭 Les frais annuels sont de 0,50 % sur les unités de compte, sans frais sur versement ni sur arbitrage en ligne.
L’avenant SCPI de Spirica fixe 3 règles à connaître avant d’investir. 📜
- 50 % maximum en SCPI à chaque versement : pour placer 1 000 € en SCPI, vous devez verser 2 000 €.
- Pénalité de 3 % si vous retirez ou arbitrez l’argent d’une SCPI dans les 3 ans qui suivent l’achat.
- Pas de versements programmés sur les SCPI (sauf Iroko Zen, aujourd’hui fermée), et pas d’arbitrage ponctuel vers Transitions Europe ou Mistral Sélection.
J’en ai fait l’expérience : mes 500 € environ de SCPI représentaient 50 % de mon versement initial. 🧾 Mon contrat s’est diversifié depuis, et la SCPI ne pèse plus qu’environ un cinquième de mes versements.
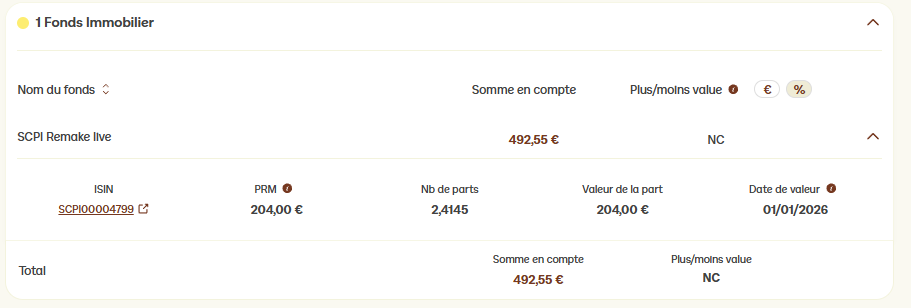
Ma ligne compte 2,4145 parts achetées 204 €, soit 492,55 €. 📌 Le prix de part n’a pas bougé depuis 2023 : pas de perte, pas de plus-value non plus. Remake Live ne peut plus être achetée dans le contrat (constaté le 26 octobre 2026) : je garde mes parts, mais je ne peux plus en ajouter.
Où vont les loyers dans Linxea Spirit 2 ?
Les loyers ne sont pas réinvestis dans la SCPI : Spirica les verse sur le fonds en euros du contrat. 🔄 Libre à vous ensuite de les laisser en sécurité ou de les réinvestir ailleurs.
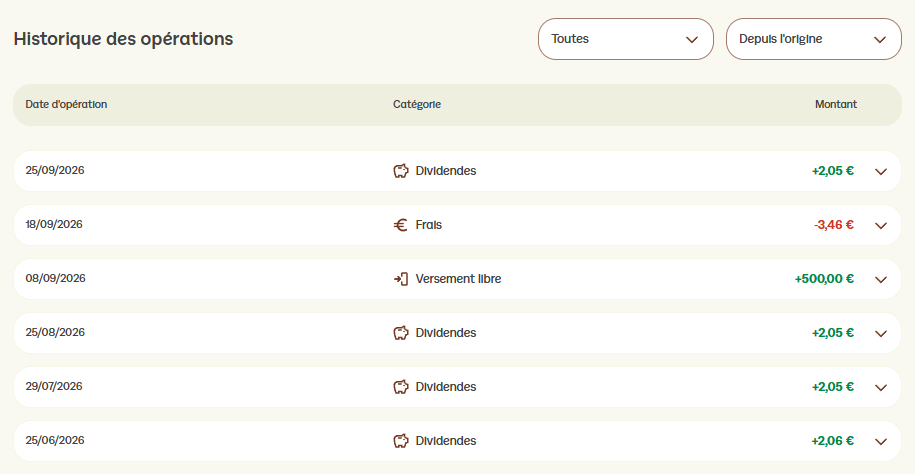
Chez moi, Remake Live verse 2,05 € par mois, soit environ 24,60 € par an pour 492,55 € investis : près de 5 % par an. 📉 C’est moins que les 7,05 % de taux de distribution affichés pour 2025, un taux brut : l’écart vient sans doute surtout de l’impôt prélevé à l’étranger, Remake Live possédant beaucoup d’immeubles hors de France.
Pour une SCPI en assurance-vie, le rythme dépend de la SCPI : la plupart versent une fois par trimestre, quelques-unes chaque mois (Activimmo, Altixia Cadence XII, Iroko Zen d’après l’avenant). ⏳ Les parts achetées un mois donné rapportent à partir du 1er jour du mois suivant.
Quelles SCPI choisir dans Linxea Spirit 2 en 2026 ?
Voici les SCPI de l’avenant de mars 2026, classées par taux de distribution 2025 affiché par Linxea. 🔎 Ce taux ne dit rien du risque : regardez aussi les frais d’entrée, qui partent dès l’achat.
| SCPI | Taux de distribution 2025 | Frais d’investissement dans le contrat | À savoir |
|---|---|---|---|
| Transitions Europe | 7,60 % | 8 % | 75/100 dans notre comparatif ; arrivée en mars 2026 |
| Iroko Zen | 7,14 % | 0 % | Fermée aux versements chez Spirica depuis le 8 mai 2026 |
| Perial Opportunités Europe | 6,10 % | 7,50 % | Patrimoine européen |
| Activimmo | 5,49 % | 8,60 % | Logistique, 69/100 dans notre comparatif |
| Laffitte Pierre | 5,30 % | 7,92 % | Diversifiée |
| Épargne Pierre | 5,28 % | 8 % | 64/100 dans notre comparatif |
| Altixia Cadence XII | 5,15 % | 7 % | Loyers mensuels |
| Immorente | 5 % | 8 % | 50 000 € maximum par opération |
| Atream Hôtels | 5 % | 8 % | Hôtellerie |
| Épargne Foncière | 4,86 % | 5,50 % | Bureaux |
| Mistral Sélection | Non affiché | 0 % | Ajoutée en mars 2026, disponibilité à vérifier |
Les autres SCPI de la liste distribuent 4,80 % ou moins : Perial Grand Paris, LF Grand Paris Patrimoine, PFO2, LF Europimmo, Efimmo, Selectinvest 1, Pierval Santé, Primovie, Accès Valeur Pierre, Edissimmo, Rivoli Avenir Patrimoine, Patrimmo Commerce et Patrimmo Croissance. 🏙️ Primovie et Patrimmo Commerce ont vu leur prix de part baisser ces dernières années, et Patrimmo Croissance ne verse aucun loyer.
Dans le contrat, une SCPI est achetée et revendue à sa valeur de retrait, c’est-à-dire le prix de part moins les frais d’entrée. 🧮 Ces frais sont souvent plus bas qu’en direct : 8 % pour Transitions Europe contre 10 % en direct, 8 % pour Épargne Pierre contre 12 %.
Si je devais choisir aujourd’hui dans le contrat : Transitions Europe est top, mais attention, il faut y investir sur plus de 10 ans pour étaler les frais d’entrée. 💬 Je compare ces frais aux frais de notaire dans l’immobilier : si on revend l’année suivante, ce sont des pertes nettes.
Pour comparer les SCPI entre elles (notes /100, endettement, taux d’occupation), voyez notre classement des meilleures SCPI 2026, qui indique pour plus de 70 SCPI où les acheter. 📋
7 SCPI notées /100 et plus de 70 SCPI avec où les acheter
Louve Infinity : 7 SCPI et un fonds en euros à 4,10 %
Louve Infinity est l’assurance-vie de Louve Invest, assurée par Corum Life. 🏦 Ses frais sur les unités de compte sont les plus bas de notre sélection après Lucya CNP : 0,39 % par an.
Elle propose 7 SCPI européennes : Corum Origin, Corum XL, Corum Eurion, Épargne Pierre Europe, Cristal Life, Sofidynamic et Epsicap Nano, plus 9 ETF Amundi. 🌍 Vous pouvez placer jusqu’à 55 % du contrat en SCPI, une limite qui s’applique aux nouveaux versements et aux arbitrages.
Son fonds en euros Corum EuroLife a servi 4,10 % en 2025, mais il est limité à 10 % de chaque versement. 🔒 Ce n’est donc pas un contrat pour garder beaucoup d’argent en sécurité. Le rendement passé du fonds en euros ne préjuge pas des rendements futurs.
Point d’attention : les loyers reversés à 100 % sont des loyers bruts, avant impôt étranger. ⚠️ Louve Invest donne l’exemple d’Épargne Pierre Europe : 6,75 % brut en 2025, 5,54 % net.
🎁 Offre jusqu’au 30/11/2026 — pour l’ouverture d’un premier contrat Louve Infinity avec un versement avant le 1er décembre, Louve Invest ajoute 1 % des sommes versées, jusqu’à 1 000 € (200 € pour 20 000 €). Cet abondement est un nouveau versement sur le contrat : il supporte les frais du contrat et des unités de compte.

7 SCPI, 0,39 % de frais sur les UC, fonds en euros 4,10 % en 2025 (10 % max)
Placement-direct Patrimoine : des SCPI sans frais d’entrée
Assuré par Garance, ce contrat ne propose que des SCPI sans frais d’entrée : Iroko Atlas, Iroko Zen, Mistral Sélection, Eden et Remake Live, plus deux SCI. 💡 C’est le seul de notre sélection qui annonce aucun plafond sur la part en SCPI.
Les frais annuels sont de 0,50 % sur les unités de compte et 0,60 % sur le fonds en euros. 🧾 Le contrat s’ouvre avec 500 €, ou 50 € par mois en versements programmés.
Limite : ces SCPI très demandées ferment vite en assurance-vie, car chaque assureur dispose d’une enveloppe limitée. ⏳ Vérifiez dans l’espace client que la SCPI visée est ouverte avant de verser. Les SCPI sans frais d’entrée appliquent souvent des frais en cas de sortie anticipée (avant 3 ou 6 ans selon la SCPI) : lisez la notice du contrat.

SCPI sans frais d’entrée, 0,50 % de frais sur les UC, dès 500 €
Linxea Zen et Lucya CNP : deux alternatives
Linxea Zen, assuré par Apicil, affiche une trentaine de supports immobiliers (SCPI, SCI et OPCI), dont Iroko Zen, Mistral Sélection et Epsicap Nano. 🏘️ Ses frais sont plus élevés (0,60 % sur les UC), mais il offre deux fonds en euros (3,25 % et 2,50 % en 2025). Versement initial : 500 €.
Une trentaine de supports immobiliers (SCPI, SCI, OPCI), 2 fonds en euros, 0,60 % sur les UC
Lucya CNP, distribué par Assurancevie.com, a les frais les plus bas : 0,30 % par an sur les UC. 💰 Il propose une douzaine de SCPI, dont certaines sans frais d’entrée, avec une limite par SCPI fixée dans l’annexe du contrat. Son fonds en euros a rapporté 2,33 % en 2025, moins que la moyenne du marché.
Frais, fonds en euros, ETF : notre comparatif des contrats en ligne
SCPI en direct ou en assurance-vie : le vrai calcul
Entre SCPI en direct et SCPI en assurance-vie, la différence se joue sur 3 points : la fiscalité des loyers, la facilité de revente et ce que deviennent les loyers. ⚖️
| Critère | SCPI en direct | SCPI en assurance-vie |
|---|---|---|
| Fiscalité des loyers | Revenus fonciers : votre taux d’impôt + 17,2 % de prélèvements sociaux, chaque année | Aucun impôt tant que l’argent reste dans le contrat |
| Au retrait | Plus-value immobilière si vous revendez plus cher | Seuls les gains sont imposés ; après 8 ans, abattement de 4 600 € (9 200 € pour un couple) |
| Loyers | Versés sur votre compte bancaire | Versés sur le contrat (fonds en euros chez Linxea Spirit 2) |
| Revente | Vous attendez un acheteur, parfois des mois | L’assureur rachète, mais peut suspendre temporairement les retraits |
| Choix | Plus de 60 SCPI chez un distributeur | 5 à 24 selon le contrat |
| Frais annuels en plus | Aucun | 0,30 % à 0,60 % du montant investi |
| Crédit possible | Oui | Non |
| Transmission | Droits de succession classiques | Fiscalité de l’assurance-vie (bénéficiaires désignés) |
Exemple chiffré : 10 000 € qui distribuent 5 %
Prenons 10 000 € investis dans une SCPI qui distribue 5 %, soit 500 € de loyers par an. 🧮 Voici ce qui reste la première année, avant fiscalité de sortie.
| En direct, tranche à 11 % | En direct, tranche à 30 % | En assurance-vie (0,50 %) | |
|---|---|---|---|
| Loyers | 500 € | 500 € | 500 € |
| Impôt et prélèvements sociaux | 141 € | 236 € | 0 € |
| Frais du contrat | 0 € | 0 € | 50 € |
| Ce qui reste | 359 € | 264 € | 450 € |
Même non imposable, vous évitez en assurance-vie les 17,2 % de prélèvements sociaux annuels (86 € ici), un peu plus que les 50 € de frais du contrat ; l’écart grandit avec votre tranche d’impôt. 📈 L’impôt n’est pas supprimé : il est reporté au retrait, et après 8 ans, l’abattement de 4 600 € efface souvent l’impôt sur le revenu. Les prélèvements sociaux de 17,2 % restent dus sur les gains.
Avant 8 ans, les gains retirés sont imposés à 12,8 % plus 17,2 % de prélèvements sociaux, soit 30 %. 🗓️ Ce calcul ignore les frais d’entrée, qui frappent dans les deux cas, et les loyers étrangers, qui sont imposés différemment en direct.
Le direct garde un atout : le crédit. 🏗️ Avec un emprunt, les intérêts se déduisent des loyers et vous investissez une somme que vous n’avez pas encore. Je referais le même choix de l’assurance-vie, sauf si j’avais plus de capacité d’emprunt : dans ce cas, j’aurais acheté en direct. Pour acheter en direct avec 3 % de frais remboursés, voyez notre avis sur Louve Invest.
Les 5 pièges des SCPI en assurance-vie
- La liste change sans prévenir : Iroko Zen fermée chez Spirica en mai 2026, Remake Live plus achetable dans Linxea Spirit 2. Une SCPI que vous détenez peut ne plus accepter de versements.
- Les frais d’entrée restent là : jusqu’à près de 10 % selon la SCPI, prélevés dès l’achat. Revendre au bout d’un an revient à perdre une bonne partie de ces frais.
- Le rachat peut être bloqué : l’assureur peut interdire temporairement les retraits ou arbitrages sur une SCPI, en plus des pouvoirs de blocage prévus par la loi Sapin 2 pour tout le contrat.
- Les plafonds limitent le montant : 50 % de chaque versement chez Linxea Spirit 2, 55 % du contrat chez Louve Infinity.
- Le taux affiché est brut : impôt étranger, frais du contrat (0,30 % à 0,60 %) et frais de gestion de la SCPI réduisent ce que vous touchez vraiment.
Avant d’acheter une SCPI en assurance-vie, comparez aussi le contrat lui-même (fonds en euros, ETF, frais) avec notre comparatif des meilleures assurances-vie. 🔍 Une SCPI ne doit représenter qu’une partie de votre épargne.
Pour qui, et pour qui ce n’est pas
La SCPI en assurance-vie peut convenir si : ✅
- vous voulez éviter l’impôt annuel sur les loyers, surtout si vous êtes dans la tranche à 11 % ou plus ;
- vous voulez de l’immobilier avec quelques centaines d’euros, à côté de vos ETF ;
- vous avez déjà un crédit immobilier et ne souhaitez pas emprunter de nouveau ;
- vous pouvez laisser cet argent placé 8 à 10 ans.
Ce n’est pas adapté si : ❌
- vous voulez toucher les loyers chaque mois sur votre compte bancaire ;
- vous comptez acheter vos SCPI à crédit ;
- vous pourriez avoir besoin de l’argent dans les 3 à 5 ans ;
- vous visez une SCPI précise qui n’est proposée dans aucun contrat.
Verdict : quel contrat pour vos SCPI ?
Pour une SCPI en assurance-vie avec le plus grand choix de SCPI et d’ETF dans une même enveloppe, Linxea Spirit 2 reste la référence, à condition d’accepter la règle des 50 % par versement et la pénalité de 3 % avant 3 ans. 🏁 Pour des SCPI sans frais d’entrée et sans plafond, Placement-direct Patrimoine est le plus souple, si la SCPI visée est ouverte.
Louve Infinity convient pour les SCPI Corum et un fonds en euros bien rémunéré mais limité. 🧩 Pour toute SCPI en assurance-vie, gardez en tête que capital et revenus ne sont pas garantis et que les performances passées ne préjugent pas des performances futures.
7 SCPI notées /100 et plus de 70 SCPI avec où les acheter
FAQ
Cela dépend du contrat. Placement-direct Patrimoine n’annonce aucune limite, Louve Infinity plafonne à 55 % du contrat et Linxea Spirit 2 à 50 % de chaque versement. Concentrer toute son épargne sur l’immobilier reste risqué.
Iroko Zen est fermée aux versements chez Spirica, l’assureur de Linxea Spirit 2, depuis le 8 mai 2026. Elle figure encore dans les listes de Linxea Zen et de Placement-direct Patrimoine, mais les enveloppes des assureurs se remplissent vite : vérifiez dans l’espace client avant de verser.
Non, pas tant qu’ils restent dans le contrat. Au retrait, seuls les gains sont imposés : 30 % avant 8 ans, et après 8 ans, abattement de 4 600 € (9 200 € pour un couple) puis 7,5 %, plus 17,2 % de prélèvements sociaux.
Oui. Le prix de part peut baisser, comme pour Primopierre ou Primovie ces dernières années, et l’assureur ne garantit que le nombre de parts, pas leur valeur. Les frais d’entrée créent aussi une perte si vous revendez vite.
Les SCPI de Linxea Spirit 2 qui versent des loyers ont distribué de 3,4 % à 7,6 % en 2025, avant frais du contrat et impôt étranger (Patrimmo Croissance, elle, ne verse rien). Ces taux ne sont pas garantis et peuvent baisser.
Elles suivent les règles de l’assurance-vie : le capital revient aux bénéficiaires de la clause, avec une fiscalité propre à l’assurance-vie. Pensez à rédiger votre clause bénéficiaire avec soin.
Les performances passées ne préjugent pas des performances futures. Investir comporte un risque de perte en capital. Cet article est à titre informatif et ne constitue pas un conseil en investissement. ⚠️

Ronan Jaunatre
Fondateur InvestiMieux • DSCG (bac+5 comptabilité-finance) • Certifié AMF (2026) • Examen CIF et formation IAS validés
9 ans de contrôle financier chez Dubreuil. J’investis depuis 2018 (PEA, CTO, assurance-vie, crowdfunding, immobilier locatif) : plus de 100 000 € de patrimoine net.